
Το χαράτσι στις περιπτώσεις συνιδιοκτησίας

 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 2 λεπτά
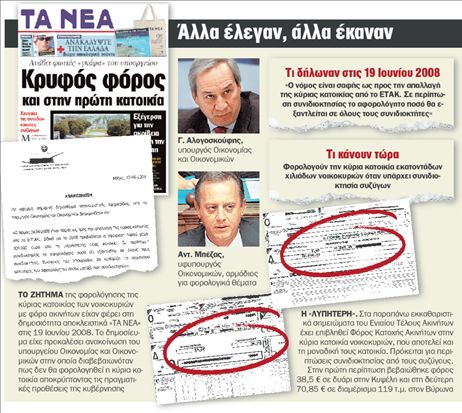
ΤΟ ΧΑΡΑΤΣΙ στην κύρια κατοικία σε περιπτώσεις συνιδιοκτησίας επιβάλλεται επειδή το υπουργείο Οικονομίας και Οικονομικών επέλεξε να μην προβλέψει την απαλλαγή τους από το Ενιαίο Τέλος Ακινήτων στις διατάξεις του σχετικού νόμου. Ειδικότερα, στον νόμο για το ΕΤΑΚ προβλέπεται ότι απαλλάσσεται από τον φόρο η κύρια κατοικία κάθε νοικοκυριού αντικειμενικής αξίας έως 300.000 ευρώ και επιφάνειας έως 200 τ.μ. μόνο στις περιπτώσεις που ανήκει στον έναν σύζυγο ή στον άλλο σύζυγο. Με αυτή τη διατύπωση δεν καλύφθηκαν οι περιπτώσεις συνιδιοκτησίας που είναι και οι περισσότερες. Το ζήτημα αυτό είχαν αναδείξει «ΤΑ ΝΕΑ» με το δημοσίευμα του περασμένου Ιουνίου σε συνδυασμό με έγκυρες πληροφορίες που είχαν στη διάθεσή τους ότι σχεδιαζόταν με τον τρόπο αυτό να μπει κρυφά φόρος και στην πρώτη κατοικία. Ίδια χαρακτηριστικά
Στο εκκαθαριστικό του ΕΤΑΚ κάθε μερίδιο που έχει ένας φορολογούμενος σ΄ ένα ακίνητο εμφανίζεται ως ξεχωριστό ακίνητο. Στις περιπτώσεις της συνιδιοκτησίας της κύριας κατοικίας μεταξύ των συζύγων, στο εκκαθαριστικό εμφανίζεται ότι το νοικοκυριό έχει τυπικά στην κατοχή του δύο ακίνητα με τα ίδια ακριβώς χαρακτηριστικά. Ένα του συζύγου σε ποσοστό 50% και ένα της συζύγου σε ποσοστό 50%. Το αφορολόγητο των 300.000 ευρώ, το οποίο για προφανείς εισπρακτικούς λόγους αναγνωρίζεται ανά ακίνητο και όχι ανά νοικοκυριό, αφαιρείται μόνο από το μερίδιο του συζύγου. Η αξία του μεριδίου της συζύγου φορολογείται κανονικά παρά το γεγονός ότι πρόκειται ουσιαστικά για την ίδια κατοικία που απαλλάχθηκε από το ΕΤΑΚ στο όνομα του συζύγου.
Άλλη αδικία
Από τη φορολόγηση της κύριας κατοικίας που αποτελεί συγκυριότητα μεταξύ των συζύγων προκύπτει ακόμη μια μεγάλη αδικία. Ενώ βάσει του νόμου που ψήφισε η κυβέρνηση για το ΕΤΑΚ φορολογούνται κατοικίες χαμηλής αξίας που αποτελούν συγκυριότητα μεταξύ των συζύγων, απαλλάσσονται από τον φόρο βίλες σε ακριβές περιοχές, μόνο και μόνο επειδή ανήκουν 100% σε ένα πρόσωπο. Για παράδειγμα, αν και (όπως προκύπτει από το ένα εκκαθαριστικό που παρουσιάζουν «ΤΑ ΝΕΑ») φορολογείται το δυάρι στην Κυψέλη που αποτελεί συγκυριότητα, απαλλάσσεται από το ΕΤΑΚ μια πολυτελής κατοικία στην Εκάλη, η αντικειμενική αξία της οποίας είναι 300.000
ευρώ (εμπορική πιθανόν άνω των 600.000 ευρώ) επειδή ανήκει 100% σε έναν φορολογούμενο.
 Google news










