
Επιτόκια δύο ταχυτήτων σε καταθέσεις – δάνεια
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
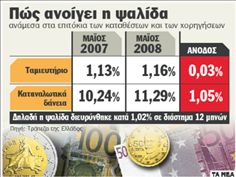
ΕΠΙΤΟΚΙΑ δύο ταχυτήτων, με συμβολικές αυξήσεις στις καταθέσεις ταμιευτηρίου και αντίθετα τσουχτερή άνοδο στα επιτόκια δανείων, επιβάλλουν οι τράπεζες στους πελάτες τους, επιδιώκοντας να πληρώσουν αυτοί τα σπασμένα από τη χρηματοπιστωτική κρίση και να διατηρήσουν οι ίδιες τα υπερκέρδη τους.
Με αφορμή την πρόσφατη αύξηση του βασικού επιτοκίου του ευρώ κατά 0,25 της μονάδας- από το 4% στο 4,25%-, οι ελληνικές τράπεζες βρήκαν την ευκαιρία να ανεβάσουν το κόστος δανεισμού στις πιστωτικές κάρτες και τα καταναλωτικά δάνεια κατά έως και 0,50 της μονάδας, διπλάσια δηλαδή από την επίσημη άνοδο.
Αυξάνει το περιθώριο
Την ίδια ώρα όμως «ξεχνούν» τους μικροκαταθέτες του ταμιευτηρίου, για τους οποίους η άνοδος των επιτοκίων είναι συμβολική, ξεκινώντας από το 0,10% και φτάνοντας μόλις μέχρι το 0,25%- και αυτό για μεγάλα ποσά.
Με τον τρόπο αυτό διευρύνεται για ακόμη μια φορά η ψαλίδα ανάμεσα στα επιτόκια δανείων και καταθέσεων- η οποία στην καταναλωτική πίστη είναι ήδη σημαντικά υψηλότερη από τον μέσο όρο της ευρωζώνης, όπως προκύπτει από τα επίσημα στοιχεία.
Συνολικά, το περιθώριο αυτό σήμερα διαμορφώνεται στο 3,92%, σχεδόν μία ολόκληρη μονάδα υψηλότερα από τον μέσο όρο της ευρωζώνης, ο οποίος ανέρχεται στο 3,02%. Σημειώνεται επιπλέον ότι- σε σύγκριση με τον μέσο όρο της ζώνης του ευρώ- για νέα δάνεια, οι πελάτες των ελληνικών τραπεζών πληρώνουν από 0,36% έως και 0,73% υψηλότερα στην επιχειρηματική πίστη και 1,26% ακριβότερα στην καταναλωτική πίστη.
20 μονάδες ψαλίδα
Μάλιστα, ειδικά στις πιστωτικές κάρτες- σε πραγματικούς όρους- το άνοιγμα της ψαλίδας με τα επιτόκια των καταθέσεων ξεπερνά ακόμα και τις 20 μονάδες, καθώς από τη μία τα επιτόκια του ταμιευτηρίου μετά βίας ξεπερνούν το συμβολικό 1%, ενώ αντίθετα το κόστος του πλαστικού χρήματος υπερβαίνει το 20%.
Χαρακτηριστικά, όπως ανακοίνωσε χθες η Εθνική Τράπεζα, αυξάνει κλιμακωτά τα επιτόκια καταθέσεων έως και 0,25% ενώ την ίδια ώρα ανεβάζει το κόστος χρήματος στα καταναλωτικά δάνεια, τις πιστωτικές κάρτες και στην υπερανάληψη κατά 0,50%. Σε αντίστοιχες κινήσεις έχουν προχωρήσει ήδη μια σειρά από άλλες τράπεζες. Συνολικά, και με μια σειρά από αυξήσεις, είτε στα σταθερά επιτόκια που καθορίζουν οι ίδιες είτε στα κυμαινόμενα επιτόκια που καθορίζονται από το διατραπεζικό Εuribor, το κόστος του χρήματος σε καταναλωτικά και στεγαστικά δάνεια έχει αυξηθεί κατά σχεδόν μία μονάδα τους τελευταίους 12 μήνες, ενώ στο αντίστοιχο διάστημα τα επιτόκια των καταθέσεων ταμιευτηρίου έχουν ανέβει από 0,20% έως το πολύ 0,50%.
Παράλληλα, και λόγω του έντονου ανταγωνισμού, οι τράπεζες διατηρούν αμετάβλητα τα επιτόκια στα προϊόντα μεταφοράς υπολοίπου και συγκέντρωσης οφειλών από καταναλωτικά δάνεια και πιστωτικές κάρτες. Πρόκειται ουσιαστικά για προϊόντα-κράχτες, μέσω των οποίων επιδιώκουν να κλέψουν πελάτες από τους ανταγωνιστές τους, προσελκύοντάς τους στο δικό τους δίκτυο. Με τη διαφορά όμως ότι τα περισσότερα από τα προγράμματα αυτά κρύβουν παγίδες, καθώς το μειωμένο επιτόκιο διαρκεί λίγο, ενώ στη συνέχεια το κόστος του χρήματος ανεβαίνει κατακόρυφα και η δόση γίνεται ιδιαίτερα τσουχτερή.

 Google news













