
Με καπέλο τα επιτόκια καταναλωτικών – καρτών
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
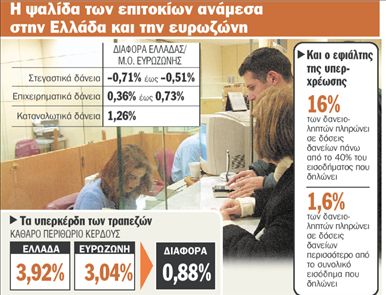
Επιτόκια-φωτιά σε καταναλωτικά δάνεια και πιστωτικές κάρτες σε σύγκριση με τους υπόλοιπους Ευρωπαίους πληρώνουν οι πελάτες των ελληνικών τραπεζών, ενώ την ίδια στιγμή περίπου 300.000 νοικοκυριά βρίσκονται στο όριο της υπερχρέωσης, πληρώνοντας σε δόσεις δανείων πάνω από το 40% του μηνιαίου εισοδήματος που δηλώνουν στην Εφορία.
Όπως παραδέχθηκαν οι ίδιοι οι τραπεζίτες ενώπιον της Επιτροπής Οικονομικών Υποθέσεων της Βουλής, το καπέλο ανάμεσα στα ελληνικά και τα ευρωπαϊκά επιτόκια ξεπερνά το 1,25% με μεγάλους χαμένους όσους έχουν χρέη σε καταναλωτικά δάνεια και πιστωτικές κάρτες, ενώ στην ίδια μελέτη της Ελληνικής Ένωσης Τραπεζών αναφέρεται ότι στο 1,6% των δανειοληπτών το ύψος των μηνιαίων δόσεων ξεπερνά όλο το εισόδημα που δηλώνουν!
Δάνεια με καπέλο
Αναλυτικότερα, για νέα δάνεια, οι πελάτες των ελληνικών τραπεζών πληρώνουν από 0,36% έως και 0,73% υψηλότερα στην επιχειρηματική πίστη, 1,26% ακριβότερα στην καταναλωτική πίστη, ενώ
ΤΑ ΤΣΟΥΧΤΕΡΑ ΕΠΙΤΟΚΙΑ ΣΤΑ ΔΑΝΕΙΑ
σε συνδυασμό με τους χαμηλούς τόκους που πληρώνουν οι τράπεζες στους καταθέτες τους προκαλεί το άνοιγμα της ψαλίδας
αντίθετα τα στεγαστικά δάνεια είναι φθηνότερα από 0,51% έως και 0,71% και μάλιστα είναι τα χαμηλότερα στην ευρωζώνη.
Τα τσουχτερά επιτόκια στα δάνεια, σε συνδυασμό με τους χαμηλούς τόκους που πληρώνουν οι τράπεζες στους καταθέτες τους- κυρίως ταμιευτηρίου-, είναι ο βασικός λόγος που προκαλεί το άνοιγμα της ψαλίδας ανάμεσα στις δύο κατηγορίες, συντηρώντας το υψηλό περιθώριο επιτοκίου που απολαμβάνουν τα εγχώρια χρηματοπιστωτικά ιδρύματα. Το περιθώριο αυτό σήμερα διαμορφώνεται στο 3,92%, σχεδόν μία ολόκληρη μονάδα υψηλότερα από τον μέσο όρο της ευρωζώνης, ο οποίος ανέρχεται στο 3,02%. Κι αυτό παρά το γεγονός ότι το περιθώριο κέρδους των τραπεζών έχει μειωθεί κατά 4,03 μονάδες σε σχέση με το τέλος του 1998.
Σύμφωνα πάντως με τις τράπεζες, η διαφορά αυτή οφείλεται μεταξύ άλλων στη χαμηλότερη πιστοληπτική ικανότητα της Ελλάδας, στον υψηλότερο μέσο ετήσιο ρυθμό πληθωρισμού, στις ιδιαίτερες συνθήκες ζήτησης και προσφοράς στην ελληνική τραπεζική αγορά, στο πρόσφατο της απελευθέρωσης της καταναλωτικής πίστης, στο αυστηρότερο ρυθμιστικό πλαίσιο λειτουργίας των ελληνικών τραπεζών, στη χαμηλότερη κατά μέσον όρο πιστοληπτική ικανότητα των ελληνικών τραπεζών και στο υψηλότερο λειτουργικό κόστος τους.
TA NEA on line
Διαβάστε το πλήρες κείμενο της μελέτης εδώ.
Κίνδυνος υπερχρέωσης δανειοληπτών
ΤΑ ΥΨΗΛΑ ΕΠΙΤΟΚΙΑ που πληρώνουν οι δανειολήπτες, σε συνδυασμό με τον υψηλό ρυθμό αύξησης των χορηγήσεων (23,2% το 2007 και 26,7% το 2006), δημιουργούν εκρηκτικό κοκτέιλ υπερχρέωσης για τα νοικοκυριά. Στο τέλος του 2007, το 6% των συνολικών καταναλωτικών δανείων βρισκόταν σε καθυστέρηση άνω των τριών μηνών, ενώ το αντίστοιχο ποσοστό για τα στεγαστικά δάνεια ήταν 3,6%, παρά τις σημαντικές διαγραφές επισφαλειών στις οποίες προχώρησαν οι τράπεζες τα τελευταία χρόνια.
Όπως προκύπτει από τα στοιχεία της μελέτης της Ένωσης, το 16% των δανειοληπτών (ή περίπου 300.000 νοικοκυριά) πληρώνουν για δόσεις δανείων στις τράπεζες πάνω από το 40% του μηνιαίου εισοδήματος που δηλώνουν στην Εφορία, ενώ για το 1,6% των δανειοληπτών (ή περίπου 30.000 νοικοκυριά) οι μηνιαίες δόσεις ξεπερνούν σε αξία τα χρήματα που δηλώνουν ότι κερδίζουν σε μηνιαία βάση. Από την πλευρά τους οι τράπεζες φαίνεται ότι κλείνουν τις στρόφιγγες του δανεισμού, κυρίως στην καταναλωτική πίστη, φοβούμενες τις υψηλές επισφάλειες.
Ενδεικτικό είναι ότι- όπως αναφέρεται στη μελέτη- τα χρηματοπιστωτικά ιδρύματα απορρίπτουν το 46% των αιτήσεων χορήγησης πιστωτικής κάρτας και το 44% των αιτήσεων χορήγησης καταναλωτικών δανείων χωρίς εγγύηση, ποσοστό σαφώς υψηλότερο σε σχέση με τα προηγούμενα χρόνια.
Οι ίδιοι οι τραπεζίτες, πάντως, υποστηρίζουν ότι δεν υφίσταται ουσιαστικό πρόβλημα υπερχρέωσης, αναφέροντας παράλληλα ότι η Ελλάδα μαζί με την Κύπρο, το Λουξεμβούργο και τη Μάλτα είναι τα μοναδικά κράτη-μέλη της ευρωζώνης με θετικό ισοζύγιο καταθέσεων προς χορηγήσεις, γεγονός που σημαίνει ότι κατά μέσον όρο οι οικονομίες των νοικοκυριών είναι μεγαλύτερες σε αξία από τα χρέη τους.
Προσθέτουν μάλιστα ότι «στις τραπεζικές καταθέσεις τα ελληνικά νοικοκυριά απολαύουν τα τελευταία χρόνια υψηλότερων επιτοκίων από τον μέσο όρο των υπόλοιπων κρατών-μελών της ευρωζώνης».
 Google news













