
Πριμ επιτοκίου στους έχοντες κεφάλαια
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
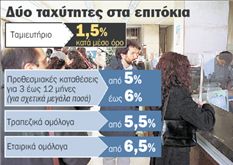
ΕΠΙΤΟΚΙΑ δύο ταχυτήτων, ανάλογα με το βαλάντιο των πελατών τους, δίνουν στους καταθέτες οι τράπεζες, πριμοδοτώντας όσους μπορούν να «κλειδώσουν» μεγάλα ποσά για διάστημα αρκετών μηνών.
Παρά την πρόσφατη αύξηση των επιτοκίων του ευρώ την προηγούμενη Πέμπτη, αλλά και την εκτίναξη του κόστους του χρήματος στη διατραπεζική αγορά, το μέσο επιτόκιο ταμιευτηρίου δεν ξεπερνά το 1,5% – πέραν ελαχίστων εξαιρέσεων- ενώ την ίδια στιγμή ο ετήσιος πληθωρισμός «τρέχει» με 4,9%. Έτσι, τα εκατομμύρια των μικροκαταθετών, με αποταμιεύσεις που δεν ξεπερνούν τα 10.000 ευρώ ανά λογαριασμό, βλέπουν τον τιμάριθμο να «ροκανίζει» την πραγματική αξία των χρημάτων τους.
Στον αντίποδα, αποδόσεις ακόμα και άνω του 5,5% ή και του 6% απολαμβάνουν όσοι έχουν το προνόμιο να «κλειδώσουν» τα χρήματά τους για διάστημα τριών, έξι ή και 12 μηνών σε προθεσμιακές καταθέσεις ή ομόλογα. Η χρηματοπιστωτική κρίση «αναγκάζει» τις ελληνικές τράπεζες να αυξήσουν τα επιτόκια για μεγάλα χρηματικά ποσά (άνω των 30.000 ευρώ) με αποτέλεσμα όσοι έχουν την πολυτέλεια να δεσμεύσουν κεφάλαια για μεγάλο χρονικό διάστημα να μπορούν να αξιώσουν πολύ υψηλούς τόκους. Μάλιστα, υπάρχουν περιπτώσεις όπου πολύ μεγάλοι επενδυτέςμε διαθέσιμα αρκετών εκατομμυρίων ευρώ- κατάφεραν να αποσπάσουν επιτόκια ακόμα και 7% για ετήσιες καταθέσεις!
Καταθετικά προϊόντα
Παράλληλα, στα νέας γενιάς καταθετικά προϊόντα τα οποία εξαρτώνται από το διατραπεζικό επιτόκιο Εuribor αλλά και σε μια σειρά από ομόλογα, στα οποία οι αποδόσεις δυνητικά ξεπερνούν το 7% ή και το 8%, ο «πήχυς» για την είσοδο των επενδυτών ξεκινά από τα 30.000 ή και τα 50.000 ευρώ, καθιστώντας τα ουσιαστικά απαγορευμένα για τους μικροκαταθέτες.
Μεγαλύτερες αποδόσεις από μικρότερες τράπεζες
ΔΥΟ ΜΕΤΡΑ και δύο σταθμά ισχύουν όμως και μεταξύ των τραπεζών, καθώς τα μικρότερα χρηματοπιστωτικά ιδρύματα κατά κανόνα δελεάζουν καταθέτες με υψηλότερα επιτόκια σε σχέση με τους μεγάλους του χώρου. Όπως αναφέρουν τραπεζικά στελέχη, το υψηλότερο κόστος άντλησης κεφαλαίων από τις διεθνείς αγορές χρήματος αλλά και η επιθυμία τους να προσελκύσουν πελάτες, ώστε στη συνέχεια να τους διαθέσουν επιπλέον προϊόντα (π.χ. πιστωτικές κάρτες, δάνεια κ.λπ.) είναι οι δύο βασικοί λόγοι για τους οποίους οι μικρότερες τράπεζες όχι μόνο ανεβάζουν τον πήχυ των επιτοκίων αλλά και χαμηλώνουν το ελάχιστο ποσό που ζητούν από τους πελάτες τους, ακόμη και στα 5.000 ευρώ. Χαρακτηριστικό είναι το παράδειγμα της Citibank, η οποία έχει ανεβάσει τον πήχυ των επιτοκίων στο 6%, τόσο για διάστημα 3 μηνών όσο και 12 μηνών, ενώ ονομαστικά επιτόκια από 5,5% και άνω προσφέρουν μεταξύ άλλων η Μarfin Βank, η Τράπεζα Κύπρου, η Τράπεζα Αττικής, η Αspis Βank αλλά και η Μillennium Βank.
 Google news













