Φόρος από το παράθυρο στην πρώτη κατοικία
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Με φόρο κατοχής ακινήτων και για την κύρια κατοικία τους απειλούνται να επιβαρυνθούν εκατοντάδες χιλιάδες οικογένειες, λόγω «γκάφας» του υπουργείου Οικονομικών με την επιβολή αυτού του φόρου.
Παρά τις αρχικές δεσμεύσεις της ηγεσίας του υπουργείου ότι η κύρια κατοικία κάθε νοικοκυριού θα απαλλαγεί από τον νέο φόρο κατοχής ακινήτων (Ενιαίο Τέλος Ακινήτων- ΕΤΑΚ τον ονομάζει το υπουργείο), ο νόμος που ψηφίστηκε στη Βουλή τον περασμένο Ιανουάριο αφήνει ανοιχτό το παράθυρο, στις περιπτώσεις συνιδιοκτησίας, ο ένας από τους δύο συζύγους να κληθεί να πληρώσει φόρο ακινήτων.
Η διατύπωση στο άρθρο 9 του σχετικού νόμου είναι αυτή που ανάβει φωτιές για εκατοντάδες
ΦΟΡΟΣ ΚΑΤΟΧΗΣ ΑΚΙΝΗΤΩΝ
Αναγνωρίζει αφορολόγητο όριο μόνο στον έναν και οδηγεί σε φορολόγηση της αξίας της κατοικίας του άλλου συζύγου
χιλιάδες φορολογουμένους που έχουν στην κατοχή τους κύρια κατοικία με συνιδιοκτησία των συζύγων ή και των παιδιών τους, καθώς και μία σειρά τεχνικών προβλημάτων στον τρόπο υπολογισμού του φόρου.
Μεγάλος πονοκέφαλος
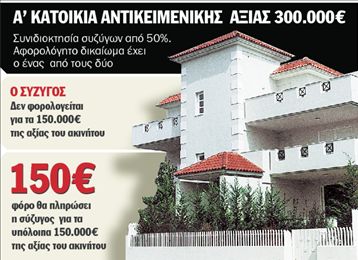
Στον νόμο αναφέρεται ότι «για τους έγγαμους ως κύρια κατοικία θεωρείται η κατοικία η οποία ανήκει κατά πλήρη κυριότητα ή επικαρπία στον υπόχρεο (σ.σ. στον σύζυγο) ή στη σύζυγό του». Η διατύπωση αυτή ουσιαστικά εξαιρεί τις περιπτώσεις συνιδιοκτησίας και έχει προκαλέσει μεγάλο πονοκέφαλο στο υπουργείο Οικονομικών. Όπως λένε αρμόδια στελέχη του υπουργείου Οικονομικών, η συγκεκριμένη διατύπωση χωρίς νομοθετική ή άλλου είδους διόρθωση αναγνωρίζει αφορολόγητο όριο μόνο στον έναν από τους δύο συζύγους και έτσι οδηγεί σε φορολόγηση της αξίας της κατοικίας που ανήκει στον άλλο σύζυγο. Πρόκειται, δηλαδή, για «κρυφό» φόρο στην κύρια κατοικία όταν αυτή αποτελεί συνιδιοκτησία των συζύγων, αν δεν βρεθεί κάποια λύση για το θέμα. Και αυτό, διότι αν ένα έγγαμο ζευγάρι έχει στην κατοχή του κύρια κατοικία αντικειμενικής αξίας 300.000 ευρώ που ανήκει κατά 50% στο σύζυγο και κατά 50% στη σύζυγο, η φορολόγηση θα γίνει ως εξής: δεδομένου ότι φέτος το αφορολόγητο όριο για την κύρια κατοικία είναι 300.000 ευρώ (αντικειμενική αξία), ο σύζυγος που έχει στην κατοχή του το 50% του ακινήτου θα είναι αφορολόγητος για τα 150.000
ευρώ που αντιστοιχούν στο μερίδιό του, ενώ το αντίστοιχο μερίδιο ισόποσης αξίας της συζύγου θα φορολογηθεί.
Ανοιχτό το θέμα
Το θέμα έχει τεθεί, σύμφωνα με πληροφορίες, στην ηγεσία του υπουργείου Οικονομίας και Οικονομικών χωρίς, ωστόσο, μέχρι σήμερα να έχει επιλυθεί. Στελέχη του υπουργείου επικαλούνται και τεχνικής φύσεως προβλήματα που δεν είχαν μελετηθεί κατά τη διατύπωση και σύνταξη του νόμου, γεγονός που οδήγησε στην γκάφα. Χθες «ΤΑ ΝΕΑ» επικοινώνησαν με υψηλόβαθμο παράγοντα του υπουργείου Οικονομικών, ο οποίος δεν θέλησε να τοποθετηθεί επισήμως για το αν τελικά θα φορολογηθεί- ή όχι- η πρώτη κατοικία των νοικοκυριών στις περιπτώσεις συνιδιοκτησίας.
Ωστόσο κύκλοι του υπουργείου Οικονομικών άφηναν το θέμα ανοιχτό. Παρ΄ ότι υποστήριζαν ότι «δεν υπάρχει νομοθετικό κενό», έδιναν μόνο μια γενική υπόσχεση ότι «τα ζητήματα του φόρου ακινήτων θα ρυθμιστούν με εγκύκλιο που θα ορίζει τον τρόπο υπολογισμού του φόρου». Απέφευγαν να δεσμευθούν ότι δεν θα φορολογηθεί η κύρια κατοικία στις περιπτώσεις συνιδιοκτησίας. Περιορίζονταν μάλιστα να δηλώσουν ότι το ζήτημα της απαλλαγής της κύριας κατοικίας από τον φόρο ακινήτων θα ρυθμιστεί οριστικά του χρόνου, «όταν οι φορολογούμενοι θα δηλώσουν στην εφορία ποια είναι η κύρια κατοικία τους».
Παράδειγμα φόρου στην πρώτη κατοικία
ΧΑΡΑΚΤΗΡΙΣΤΙΚΟ για τον «κρυφό» φόρο στην πρώτη κατοικία είναι και το ακόλουθο παράδειγμα: Ένα νοικοκυριό έχει στην κατοχή του μόνο ένα διαμέρισμα 100 τ.μ.
αντικειμενικής αξίας 200.000 ευρώ, το οποίο ανήκει κατά 50% στον σύζυγο (αντικειμενική αξία 100.000 ευρώ) και κατά 50% (αντικειμενική αξία επίσης 100.000
ευρώ) στη σύζυγο. Στο έντυπο ακίνητης περιουσίας Ε9, το οποίο έχουν συμπληρώσει οι φορολογούμενοι και θα αποτελέσει τη βάση για την επιβολή του φόρου κατοχής ακινήτων, αυτό το ακίνητο έχει δηλωθεί – όπως άλλωστε έπρεπε να δηλωθεί- ως δύο χωριστές ακίνητες ιδιοκτησίες, μία του συζύγου και άλλη μία της συζύγου. Με βάση όσα προβλέπει ο νόμος, η εφορία θα αφαιρέσει τα 300.000 ευρώ από την ιδιοκτησία (του συζύγου) και θα τον απαλλάξει από τον φόρο. Δεν θα γίνει όμως το ίδιο και για το υπόλοιπο 50% της κύριας κατοικίας, το οποίο θα φορολογηθεί κανονικά. Στη συγκεκριμένη περίπτωση και δεδομένου ότι ο φόρος ακινήτων επιβάλλεται με συντελεστή 0,1%, θα προκύψει ετήσιος φόρος 100 ευρώ.
Ο σκόπελος των τεχνικών δυσκολιών
ΣΤΕΛΕΧΗ του υπουργείου Οικονομικών επικαλούνται και μεγάλα τεχνικά προβλήματα για την απαλλαγή της κύριας κατοικίας, τα οποία έχουν προκαλέσει αλαλούμ για την επιβολή του φόρου στις αρμόδιες υπηρεσίες. Όπως έλεγαν, δεδομένου ότι κάθε ποσοστό συνιδιοκτησίας των φορολογουμένων σε ακίνητα καταχωρίστηκε στο Ε9 ως ξεχωριστή ιδιοκτησία (δηλαδή σε διαφορετική γραμμή του εντύπου), αυτό αποτελεί σκόπελο για την εφορία να εντοπίσει ποιο από τα ακίνητα είναι αυτό που αποτελεί συνιδιοκτησία με τον σύζυγο ή και άλλους φορολογουμένους όπως είναι οι γονείς, τα παιδιά και οι συγγενείς. Για παράδειγμα, ένα νοικοκυριό έχει στην κατοχή του τρία διαμερίσματα που και τα τρία είναι με συνιδιοκτησία 50%. Η εφορία, με βάση τη νομοθεσία, θα απαλλάξει από τον φόρο κατοχής ακινήτων, αφαιρώντας 300.000 ευρώ από το πιο ακριβό ακίνητο που ανήκει στον σύζυγο. Αν το μισό ακίνητο που ανήκει στον σύζυγο είναι αντικειμενικής αξίας 150.000 ευρώ, δεν θα επιβληθεί φόρος σε αυτό το μερίδιο. Για να αφαιρεθεί το υπόλοιπο αφορολόγητο των 150.000 ευρώ (δίνεται αφορολόγητο όριο 300.000
ευρώ για κύρια κατοικία) από το μερίδιο της συζύγου, πρέπει κατ΄ αρχάς να εντοπιστεί στη δήλωση Ε9 το μερίδιο της συζύγου που αντιστοιχεί στο ίδιο ακίνητο.
Πρόκειται για τεχνικό γρίφο η λύση του οποίου είναι εξαιρετικά δύσκολη, λένε τα ίδια στελέχη του υπουργείου. Σε αυτή την περίπτωση, αν δεν βρεθεί λύση είναι πολύ πιθανό το μερίδιο της συζύγου τελικά να φορολογηθεί με φόρο κατοχής ακινήτων. Για το ίδιο ακίνητο που το 50% ανήκει στον σύζυγο και δεν φορολογείται, η σύζυγος θα κληθεί να πληρώσει φόρο 0,1% της αντικειμενικής του αξίας, δηλαδή 150 ευρώ.
Τα πράγματα περιπλέκονται περισσότερο όταν η κύρια κατοικία είναι συνιδιοκτησία των συζύγων και των παιδιών. Δηλαδή, για παράδειγμα, η κύρια κατοικία ανήκει κατά 25% στον σύζυγο, κατά 25% στη σύζυγο, κατά 25% στο πρώτο παιδί και κατά το ίδιο ποσοστό στο δεύτερο παιδί.
 Google news