Θησαυρίζουν με 20 τρικ
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Με 20 τρόπους, που εκτείνονται σε όλο το φάσμα των συναλλαγών, θησαυρίζουν οι τράπεζες. Καπέλα στο γκισέ, αδικαιολόγητες προμήθειες σε δάνεια και κάρτες, ψιλά γράμματα στις συμβάσεις αλλά και αυθαιρεσίες στον υπολογισμό των επιτοκίων είναι οι μέθοδοι που ακολουθούν τα χρηματοπιστωτικά ιδρύματα προκειμένου να αυξήσουν τα κέρδη τους.
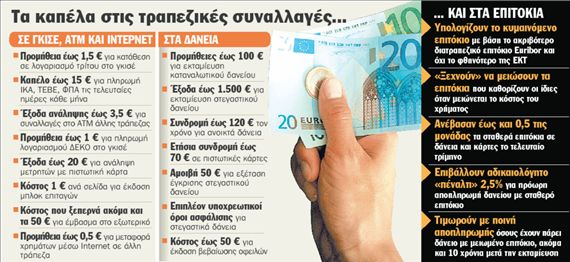
Αυτό συμβαίνει, παρά το γεγονός ότι επανειλημμένως οι τράπεζες έχουν καταδικαστεί στα δικαστήρια για παράνομες προμήθειες και πρακτικές -τις οποίες όμως, με τον έναν ή τον άλλο τρόπο συνεχίζουν να εφαρμόζουν, συχνά βαφτίζοντας με νέα ονόματα χρεώσεις και καπέλα που είχαν θεωρηθεί παράνομα. Οι συναλλαγές στο γκισέ είναι η βασική πηγή της αδικαιολόγητης κερδοφορίας των τραπεζών εις βάρος των πελατών τους. Η επιβολή προμήθειας 1,5 ευρώ για κάθε κατάθεση σε λογαριασμό τρίτου είναι μόνο ένα παράδειγμα για τα καπέλα που πληρώνουν οι καταναλωτές. Αντίστοιχα, το
Η ΕΠΙΒΟΛΗ ΠΡΟΜΗΘΕΙΑΣ
1,5 ευρώ για κάθε κατάθεση σε λογαριασμό τρίτου είναι μόνο ένα παράδειγμα για τα καπέλα
κόστος για πληρωμή λογαριασμών ΔΕΚΟ φτάνει ακόμα και το 1 ευρώ, ενώ όσοι θελήσουν να πληρώσουν εισφορές στο ΙΚΑ, το ΤΕΒΕ ή την Εφορία τις τελευταίες ημέρες κάθε μήνα καταβάλλουν χαράτσι που φτάνει τα 15 ευρώ!
Η κατάσταση δεν βελτιώνεται για όσους κάνουν χρήση του ΑΤΜ, καθώς μία ανάληψη μετρητών από μηχάνημα άλλης τράπεζας κοστίζει έως 3,5 ευρώ, ενώ όσοι πάρουν χρήματα με την πιστωτική τους κάρτα πληρώνουν καπέλο που φτάνει τα 20 ευρώ.
Από τη μέγγενη των υψηλών προμηθειών δεν γλιτώνουν ούτε εκείνοι που θέλουν να δανειστούν χρήματα ή να εκδώσουν πιστωτικές κάρτες και μπλοκ επιταγών. Έτσι, για καταναλωτικό δάνειο, τα έξοδα εκταμίευσης κυμαίνονται από 50 έως 100 ευρώ. Καπέλο έως 1.500 ευρώ- για έξοδα νομικού- τεχνικού ελέγχου και εγγραφής προσημείωσης- πληρώνουν όσοι θέλουν να πάρουν στεγαστικό δάνειο.
Αυθαίρετα επιτόκια
Η αυθαιρεσία των χρηματοπιστωτικών ιδρυμάτων συνεχίζεται και στον τρόπο υπολογισμού των επιτοκίων, τόσο για τα σταθερά όσο και για τα κυμαινόμενα. Για παράδειγμα, το τελευταίο διάστημα αντικαθιστούν στα νέα δάνεια το επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας με το διατραπεζικό Εuribor, το οποίο είναι κατά 0,85 της μονάδας υψηλότερο (4,85% έναντι 4%). Επιπλέον, ενώ τα τελευταία χρόνια «ξέχασαν» να αναπροσαρμόσουν προς τα κάτω τα κυμαινόμενα επιτόκια που καθόριζαν οι ίδιες στα στεγαστικά και τα καταναλωτικά δάνεια, τώρα σπεύδουν να ανεβάσουν το κόστος του χρήματος κατά έως και 0,5 της μονάδας, παρά το γεγονός ότι το βασικό επιτόκιο του ευρώ έχει παραμείνει σταθερό από το καλοκαίρι του 2007.
Ακόμα και όσοι θέλουν να αποφύγουν τις τράπεζες αποπληρώνοντας πρόωρα τα δάνειά τους, βρίσκονται αντιμέτωποι με αδικαιολόγητα υψηλές ποινές. Και αυτό γιατί επιβάλλουν «πέναλτι» που φτάνει ακόμα και το 2,5% της αξίας του ποσού που αποπληρώνεται, παρά το γεγονός ότι το κόστος τους είναι πολύ μικρότερο.
Υπουργικές αποφάσεις με καθυστέρηση
ΥΠΟΥΡΓΙΚΕΣ ΑΠΟΦΑΣΕΙΣ αν και αρκετά καθυστερημένες, που θα υποχρεώνουν τις τράπεζες να καταργήσουν όρους και πρακτικές που έχουν κριθεί αμετάκλητα υπέρ των καταναλωτών που είχαν προσφύγει στη Δικαιοσύνη αναμένεται να εκδώσει εντός των ημερών το υπουργείο Ανάπτυξης.
● Την είσπραξη ποινής προεξόφλησης σε περίπτωση πρόωρης αποπληρωμής στεγαστικών δανείων κυμαινόμενου επιτοκίου (υπήρχε σχετικός όρος στις συμβάσεις στεγαστικών δανείων της τράπεζας που όριζε ποσό 2,5% επί του κεφαλαίου που καταβάλλεται πρόωρα).
● Τον υπολογισμό των τόκων στεγαστικών δανείων κυμαινόμενου επιτοκίου με βάση έτος 360 ημερών. Ορθός είναι ο υπολογισμός τους με βάση το ημερολογιακό έτος των 365 ημερών. (Πρακτικά αυτό σημαίνει ότι ο καταναλωτής θα επιβαρύνεται με λιγότερο τόκο).
● Την επιβάρυνση των καταναλωτών στεγαστικών δανείων κυμαινόμενου επιτοκίου με έξοδα χρηματοδότησης (π.χ. ύψους 1% επί του ποσού του εκάστοτε χορηγηθέντος δανείου, σύμφωνα με σχετική σύμβαση τράπεζας).
● Την επιβάρυνση των καταναλωτών στεγαστικών δανείων κυμαινόμενου επιτοκίου με έξοδα φακέλου.
● Τον μονομερή από την τράπεζα προσδιορισμό του ύψους του κυμαινόμενου επιτοκίου στεγαστικών δανείων, χωρίς κάποια αναφορά στο κόστος του χρήματος για την ίδια (π.χ. σύνδεση του επιτοκίου με το επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας ή Εuribor).
 Google news