Κάνουν ανάληψη από τους μικροκαταθέτες
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Ανεβάζουν τα επιτόκια των δανείων, ξεχνούν όμως τους μικροκαταθέτες του Ταμιευτηρίου οι τράπεζες. Έτσι, διευρύνουν συνεχώς την ψαλίδα ανάμεσα στα επιτόκια που χρεώνουν στους δανειολήπτες και στις αποδόσεις που προσφέρουν στους καταθέτες, αποκομίζοντας υπερκέρδη.
Ειδικά στις περιπτώσεις των πιστωτικών καρτών, η διαφορά ξεπερνά ακόμα και τις…
20 μονάδες, ενώ στην καταναλωτική πίστη αγγίζει τις 10 μονάδες, γεγονός που συντηρεί την υψηλή κερδοφορία των χρηματοπιστωτικών ιδρυμάτων.
Ενώ τους τελευταίους μήνες το διατραπεζικό επιτόκιο Εuribor έχει εκτιναχθεί ακόμα και πάνω από το 5% και οι τράπεζες έχουν αυξήσει έως και 0,5 της μονάδας τα σταθερά επιτόκια δανεισμού, η πλειονότητα των επιτοκίων Ταμιευτηρίου έχει μείνει στα συμβολικά επίπεδα του 1%. Έτσι, εκατοντάδες χιλιάδες μικροκαταθέτες, με συνολικές αποταμιεύσεις που αγγίζουν τα 70 δισ. ευρώ όχι μόνο παίρνουν ψίχουλα από τις τράπεζες και πληρώνουν «χρυσάφι» τα χρέη τους, αλλά βγαίνουν και χαμένοι λόγω του υψηλού πληθωρισμού, ο οποίος «τρέχει» αυτή τη στιγμή με 5%. Μάλιστα, η ψαλίδα αναμένεται να ανοίξει ακόμα περισσότερο το επόμενο διάστημα, καθώς η Ευρωπαϊκή Κεντρική Τράπεζα σχεδιάζει νέες αυξήσεις στα επιτόκια του ευρώ, ενώ ταυτόχρονα και τα εγχώρια χρηματοπιστωτικά ιδρύματα ετοιμάζονται να αυξήσουν τα σταθερά επιτόκια των δανείων, όχι όμως και των καταθέσεων Ταμιευτηρίου.
Στο 1,17% το επιτόκιο
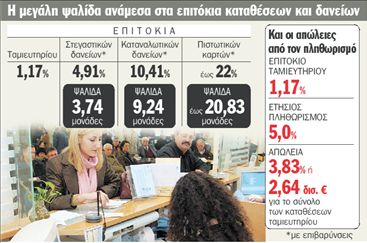
Αναλυτικότερα, με βάση τα επίσημα στοιχεία της Τραπέζης της Ελλάδος, το μέσο επιτόκιο Ταμιευτηρίου σήμερα ανέρχεται στο 1,17%, έναντι 1,14% στο τέλος του 2007, παρά την κούρσα των διεθνών επιτοκίων. Μάλιστα, για την πλειονότητα των καταθετών, οι αποδόσεις είναι ακόμη χαμηλότερες, καθώς για λογαριασμούς Ταμιευτηρίου με υπόλοιπο μικρότερο από 5.000 ευρώ, τα ονομαστικά επιτόκια πέφτουν ακόμα και κάτω από το 0,80%.
Παράλληλα, τα επιτόκια των δανείων είναι πολλαπλάσια, με αποτέλεσμα το άνοιγμα της ψαλίδας μεταξύ των καταθέσεων Ταμιευτηρίου και των στεγαστικών δανείων να φτάνει σε δυσθεώρητα ύψη. Συγκεκριμένα, το μέσο επιτόκιο στεγαστικού δανείου- σύμφωνα με τα στοιχεία της Τραπέζης της Ελλάδος- είναι σήμερα 4,91%, συμπεριλαμβανομένων των επιβαρύνσεων. Δηλαδή, η διαφορά καταθέσεων και χορηγήσεων ανέρχεται σε 3,74 μονάδες (4,91%-1,17%). Ακόμα μεγαλύτερη είναι η ψαλίδα στην καταναλωτική πίστη, όπου το μέσο επιτόκιο, συμπεριλαμβανομένων των επιβαρύνσεων, είναι 10,41%. Δηλαδή, οι τράπεζες καρπώνονται διαφορά 9,24 μονάδων στα επιτόκιά τους, εις βάρος των πελατών του Ταμιευτηρίου.
Η μεγαλύτερη ψαλίδα προκύπτει όμως στο πλαστικό χρήμα, όπου τα τελικά επιτόκια των πιστωτικών καρτών φτάνουν ακόμα και το 22%, αν σε αυτά συνυπολογισθούν οι ετήσιες συνδρομές και οι λοιπές χρεώσεις. Δηλαδή, το άνοιγμα της ψαλίδας εις βάρος των μικροκαταθετών ανέρχεται στο 20,83%!
Χαμένοι και από τον πληθωρισμό
Οι καταθέτες του Ταμιευτηρίου βγαίνουν διπλά χαμένοι, καθώς- ανεξάρτητα από τα όποια δάνεια- βλέπουν την πραγματική αξία των χρημάτων τους να μειώνεται χρόνο με τον χρόνο, λόγω του υψηλού πληθωρισμού, ο οποίος αυτή τη στιγμή έχει εκτιναχθεί στο 5%. Μάλιστα, καθώς οι τιμές του πετρελαίου παραμένουν στα ύψη, οι αναλυτές εκτιμούν ότι ο τιμάριθμος θα παραμείνει σε ιδιαίτερα υψηλά επίπεδα, «ροκανίζοντας» ολοένα και μεγαλύτερο κομμάτι των οικονομιών των νοικοκυριών. Συγκρίνοντας τα επίσημα στοιχεία, προκύπτει ότι οι καταθέτες του Ταμιευτηρίου χάνουν κάθε χρόνο το 3,83% της πραγματικής αξίας των χρημάτων τους. Δηλαδή, με δεδομένο ότι οι συνολικές καταθέσεις Ταμιευτηρίου ανέρχονται σήμερα σε 68,9 δισ.. ευρώ, η πραγματική απώλεια ανέρχεται σε 2,64 δισ. ευρώ κάθε χρόνο.
 Google news