Χρήμα / Πορτοφόλι
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Δολάριο – φράγκο, ρίσκο για δανειολήπτες 
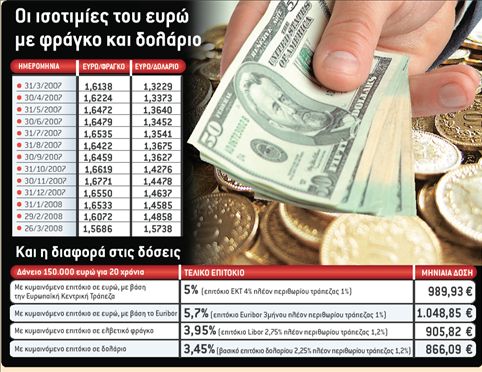
Καθώς η κρίση στις αγορές συνεχίζεται, εκτινάσσοντας το διατραπεζικό επιτόκιο του ευρώ ακόμα και στο 4,70%, χιλιάδες νέοι και παλιοί δανειολήπτες αναζητούν χαμηλότερες δόσεις σε άλλα νομίσματα, παρά το ρίσκο που κρύβουν τα δάνεια σε συνάλλαγμα, αλλά και τα «ψιλά γράμματα» που υπάρχουν στις συμβάσεις των τραπεζών. Η πρόσφατη μείωση των επιτοκίων του δολαρίου στο 2,25% έχει αυξήσει την ψαλίδα ανάμεσα στα βασικά επιτόκια των δύο νομισμάτων στη 1,75 μονάδα- καθώς η Ευρωπαϊκή Κεντρική Τράπεζα έχει αφήσει αμετάβλητο το επιτόκιο του ευρώ στο 4%- ενώ την ίδια στιγμή το βασικό επιτόκιο του ελβετικού νομίσματος είναι 2,75%, δηλαδή 1,25 μονάδα χαμηλότερο σε σύγκριση με αυτό του ευρώ. Η διαφορά που προκύπτει στις μηνιαίες δόσεις στρέφει ολοένα και περισσότερους δανειολήπτες στο ελβετικό φράγκο, ενώ την ίδια στιγμή οι τράπεζες επαναφέρουν τα δάνεια σε δολάριο. Ενδεικτικό της τάσης είναι ότι το 2007 οι τράπεζες εκταμίευσαν στεγαστικά δάνεια 5 δισ. ευρώ σε ελβετικό φράγκο έναντι 1,2 δισ. ευρώ έναν χρόνο πριν, ενώ φέτος τα δάνεια σε ξένο νόμισμα αναμένεται να αυξηθούν ακόμα περισσότερο. Τ ο όφελος
Όπως αναφέρουν τραπεζικά στελέχη, το μεγάλο δέλεαρ προκειμένου να αναλάβουν οι δανειολήπτες τον συναλλαγματικό κίνδυνο δεν είναι άλλο από τις χαμηλότερες δόσεις. Η διαφορά των επιτοκίων μεταφράζεται σε «κέρδος» που μπορεί να ξεπεράσει ακόμα και τα 150 ευρώ ανά μήνα για ένα μέσο στεγαστικό δάνειο 150.000 ευρώ για 20 χρόνια, υπό την προϋπόθεση όμως ότι η ισοτιμία θα παραμείνει αμετάβλητη. Σήμερα, με το επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας στο 4%, το μέσο κυμαινόμενο επιτόκιο αυτού του τύπου ανέρχεται σε 5% (αφού προστεθεί το περιθώριο κέρ
Οι μνήμες όσων είχαν πάρει δάνεια σε γιεν και πλήρωσαν «χρυσό» το σπίτι τους λόγω της εκτίναξης στην ισοτιμία είναι ακόμα νωπές, λειτουργώντας ως «καμπανάκι» σε όσους επιλέξουν το ξένο νόμισμα
δους 1% της τράπεζας) και η δόση για το δάνειο των 150.000 ευρώ για 20 χρόνια είναι 989,93 ευρώ ανά μήνα. Το κόστος είναι ακόμη μεγαλύτερο στην περίπτωση που η δόση του δανείου υπολογίζεται με βάση το διατραπεζικό επιτόκιο Εuribor τριμήνου, το οποίο έχει φτάσει στο 4,70% λόγω της διεθνούς κρίσης. Τότε, ο δανειολήπτης πληρώνει συνολικά 1.048,85 ευρώ ανά μήνα, με τελικό επιτόκιο 5,70%. Αν το ίδιο δάνειο μετατραπεί σε ελβετικό φράγκο, το τελικό επιτόκιο μειώνεται στο 3,95% (βασικό επιτόκιο 2,75% πλέον περιθωρίου 1,2%) και η δόση πέφτει στα 905,82 ευρώ. Αντίστοιχα, στην περίπτωση που η μετατροπή γίνει σε δολάριο, το επιτόκιο πέφτει ακόμα περισσότερο, στο 3,45% (βασικό επιτόκιο δολαρίου 2,25% πλέον περιθωρίου 1,20%) και αντίστοιχα η μηνιαία δόση διαμορφώνεται σε 866,09 ευρώ.
Και οι κίνδυνοι
Τα λιγότερα χρήματα που (εκτός απροόπτου) πληρώνουν οι δανειολήπτες είναι όμως η μία όψη του νομίσματος. Οι μνήμες όσων είχαν πάρει δάνεια σε γιεν και πλήρωσαν «χρυσό» το σπίτι τους λόγω της εκτίναξης στην ισοτιμία είναι ακόμα νωπές, λειτουργώντας ως «καμπανάκι» σε όσους επιλέξουν το ξένο νόμισμα. Μπορεί η ισοτιμία ευρώ-φράγκου να έχει μείνει ουσιαστικά αμετάβλητη τα τελευταία χρόνια, όμως κανείς δεν μπορεί να εγγυηθεί ότι η σταθερότητα αυτή θα διατηρηθεί.
Παράλληλα, η Ευρωπαϊκή Κεντρική Τράπεζα αναμένεται να μειώσει τα επιτόκια του ενιαίου νομίσματος μέσα στους επόμενους μήνες, γεγονός που θα «ροκανίσει» την ψαλίδα μεταξύ του ευρώ και του φράγκου, και κατ΄ επέκτασιν τα κέρδη για τους δανειολήπτες. Ακόμα πιο επίφοβη είναι η επιλογή του δολαρίου, καθώς η ισοτιμία ευρώ/δολαρίου έχει εκτιναχθεί σε ιστορικά υψηλά και πλέον οι αναλυτές περιμένουν «γύρισμα» μέσα στους επόμενους μήνες. Αυτό σημαίνει ότι όποιος επιλέξει να μετατρέψει τα δάνειά του σε δολάρια, θα πρέπει να είναι ιδιαίτερα προσεκτικός ώστε να επιστρέψει άμεσα στο ευρώ, όταν οι συνθήκες αλλάξουν. Πέραν του συναλλαγματικού κινδύνου, όμως, τα δάνεια σε ξένο νόμισμα κρύβουν μια σειρά από «ψιλά γράμματα» και παγίδες τις οποίες καλούνται να αποφύγουν οι πελάτες των τραπεζών. Πρώτα απ΄ όλα, η αλλαγή του νομίσματος επιβαρύνεται
Το 2007 οι τράπεζες εκταμίευσαν στεγαστικά δάνεια 5 δισ. € σε ελβετικό φράγκο έναντι 1,2 δισ. € έναν χρόνο πριν
με προμήθειες, το ύψος των οποίων- ανάλογα με την τράπεζα- αντιστοιχεί στο κέρδος αρκετών μηνών. Αν δηλαδή κάποιος μετατρέψει το δάνειό του από ευρώ σε φράγκο και έξι μήνες αργότερα επιστρέψει στο ενιαίο νόμισμα, θα βγει στην πραγματικότητα χαμένος λόγω των προμηθειών. Παράλληλα, όσοι επιλέξουν σταθερό επιτόκιο μένουν «κλειδωμένοι» στις τράπεζες και δεν μπορούν να αντιδράσουν στις απότομες αλλαγές των ισοτιμιών. Ακόμα όμως και στα δάνεια με κυμαινόμενο επιτόκιο, ενώ «στα χαρτιά» η αλλαγή γίνεται εύκολα και γρήγορα, στην πραγματικότητα τα γραφειοκρατικά εμπόδια που επιβάλλουν οι τράπεζες μετατρέπουν τη διαδικασία σε… Γολγοθά.
 Google news