Χρήμα / Πορτοφόλι
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Αποδόσεις 5% και στο χέρι 
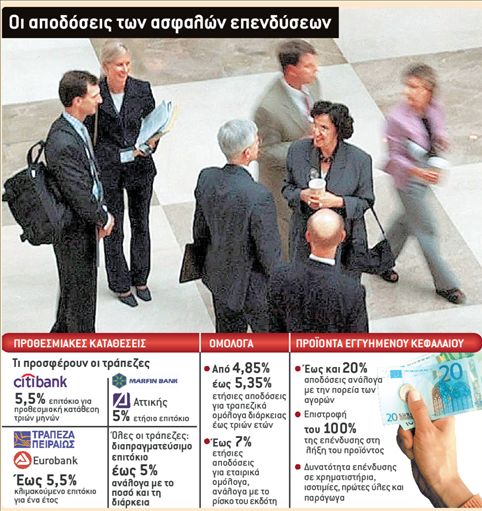
Καθώς η αβεβαιότητα στις διεθνείς αγορές συνεχίζεται και οι επενδυτές έχουν πάθει «αλλεργία» στην ανάληψη ρίσκου, τα χρηματοπιστωτικά ιδρύματα στρέφουν τους πελάτες τους σε περισσότερο ασφαλείς λύσεις, «κλειδώνοντας» παράλληλα τα κεφάλαιά τους για μεγάλο χρονικό διάστημα. Οι προθεσμιακές καταθέσεις, τα ομόλογα μεσοπρόθεσμης διάρκειας- έως τριών ετών- αλλά και τα επενδυτικά προϊόντα εγγυημένου κεφαλαίου είναι οι τρεις δρόμοι που μπορούν να επιλέξουν όσοι αναζητούν ασφαλείς αποδόσεις που αρχίζουν από το 5% και- υπό προϋποθέσεις- ξεπερνούν ακόμα και το 20%.
Προθεσμιακές καταθέσεις
Με επιτόκια που φτάνουν ακόμα και το 5% σε ετήσια βάση δελεάζουν τους καταθέτες οι τράπεζες, προκειμένου να «κλειδώσουν» χρήματα για διάστημα από 3 έως 12 μήνες. Το τελευταίο διάστημα, η κρίση στις διεθνείς αγορές έχει κλείσει τους κρουνούς της ρευστότητας για τα εγχώρια χρηματοπιστωτικά ιδρύματα, τα οποία- με υψηλότερα επιτόκια- στρέφονται προς τους καταθέτες. Το αποτέλεσμα είναι ότι για πρώτη φορά έπειτα από αρκετά χρόνια, τα επιτόκια του ταμιευτηρίου φτάνουν ακόμα και στο 3,7%, ενώ για προθεσμιακές καταθέσεις ενός έτους, το μεικτό επιτόκιο αγγίζει ακόμα και το 5% και μάλιστα πλήρως εξασφαλισμένο. Απόδειξη της νέας πραγματικότητας είναι οι προσφορές που πραγματοποιούν οι περισσότερες τράπεζες. Για παράδειγμα, μέχρι το τέλος Φεβρουαρίου η Citibank- η μητρική της δέχθηκε ισχυρότατο πλήγμα από την κρίση στις διεθνείς αγορές- διαθέτει προθεσμιακή κατάθεση τριών μηνών με ονομαστικό επιτόκιο 5,5%. Από την πλευρά τους, τόσο η Τράπεζα Πειραιώς όσο και η Εurobank διαθέτουν καταθετικά προϊόντα διάρκειας ενός έτους με κλιμακούμενο, εγγυημένο επιτόκιο που φτάνει το 5,5%, ενώ η Μarfin Βank και η Τράπεζα Αττικής διαθέτουν προθεσμιακή κατάθεση ενός έτους με συνολικό ετήσιο επιτόκιο 5%. Αντίστοιχα είναι τα δεδομένα και στις υπόλοιπες τράπεζες, οι οποίες διαπραγματεύονται υψηλά επιτόκια προθεσμιακών καταθέσεων ανάλογα με τη διάρκεια, το ποσό, αλλά και το προφίλ του πελάτη, φτάνοντας ή και ξεπερνώντας το 5%.
Ομόλογα
Εξασφαλισμένες υψηλές αποδόσεις- για όσους είναι διατεθειμένοι να περιμένουν τη λήξη τους- προσφέρουν τα μεσοπρόθεσμα ομόλογα των τραπεζών, διάρκειας δύο έως τριών ετών. Καθώς η διεθνής ρευστότητα είναι περιορισμένη, τα χρηματοπιστωτικά ιδρύματα «αναγκάζονται» να εκδώσουν ομόλογα, το κουπόνι των οποίων υπολογίζεται με βάση το διατραπεζικό επιτόκιο Εuribor τριμήνου πλέον περιθωρίου που κυμαίνεται ανάμεσα στο 0,5 της μονάδας και τη μία μονάδα. Με βάση τα σημερινά δεδομένα (με το Εuribor τριμήνου κοντά στο 4,35%), οι μεικτές αποδόσεις των ομολόγων αυτών κυμαίνονται ανάμεσα στο 4,85 και το 5,35%, είναι αντίστοιχες δηλαδή με αυτές των προθεσμιακών καταθέσεων, με τη διαφορά ότι η διάρκειά τους είναι υψηλότερη. Βέβαια, προϋπόθεση για να εξασφαλίσει κανείς το 100% της αρχικής του τοποθέτησης είναι να περιμένει τη λήξη του ομολόγου, όμως σε αντίθεση με τις προθεσμιακές καταθέσεις, αν κατά τη διάρκεια της διαπραγμάτευσής του, η τιμή του ομολόγου ξεπεράσει την ονομαστική του αξία, ο κάτοχός του μπορεί να το ρευστοποιήσει, αποκομίζοντας ακόμα μεγαλύτερα οφέλη. Επιπλέον, όπως αναφέρουν τραπεζικά στελέχη, όποιοι επενδυτές είναι διατεθειμένοι να αναλάβουν το ρίσκο του εκδότη μπορούν να στραφούν σε επιχειρηματικά ομόλογα, στα οποία οι ετήσιες αποδόσεις φτάνουν ή και ξεπερνούν το 7%.
Επενδύσεις εγγυημένου κεφαλαίου
Η τρίτη επιλογή, που συνδυάζει την ασφάλεια με τις προοπτικές των υψηλών επιδόσεων είναι τα προϊόντα εγγυημένου κεφαλαίου, τα οποία οι τράπεζες επαναφέρουν στο προσκήνιο το τελευταίο διάστημα. «Ποντάροντας» σε διεθνείς χρηματιστηριακούς δείκτες, στην ισοτιμία του δολαρίου με το ευρώ, στην πορεία των τιμών του πετρελαίου, αλλά και σε διάφορες «εξωτικές» επενδύσεις, όπως για παράδειγμα η παγκόσμια αγορά ενέργειας αλλά και οι μετοχές εταιρειών μόδας! Όσοι επιλέξουν τα προϊόντα αυτά- και ανάλογα με τα ιδιαίτερα χαρακτηριστικά του καθενός- προσδοκούν αποδόσεις που μπορούν να φτάσουν ή και να ξεπεράσουν το 20% σε ετήσια βάση. Ακόμα όμως και αν το «στοίχημά» τους δεν ισχύσει, αν περιμένουν μέχρι τη λήξη του προϊόντος, η οποία έρχεται συνήθως σε δύο ή τρία χρόνια, παίρνουν πίσω στο ακέραιο τα χρήματά τους, χάνοντας μόνο τους τόκους που θα μπορούσαν να είχαν πάρει αν π.χ. είχαν τοποθετήσει το κεφάλαιό τους σε προθεσμιακή κατάθεση. Μάλιστα, κάποια προϊόντα εγγυημένου κεφαλαίου δίνουν και μια υποτυπώδη απόδοση- της τάξης του 1%- 2% κάθε χρόνο- ανεξάρτητα από την πορεία της επένδυσης. Προϊόντα αυτού του τύπου διαθέτουν σε τακτά χρονικά διαστήματα όλες οι τράπεζες, δίνοντας διορία 15 έως 30 ημερών στους υποψήφιους πελάτες προκειμένου να επενδύσουν σε αυτά, ενώ το ελάχιστο κεφάλαιο κατά κανόνα αρχίζει από τα 5.000 ευρώ.
info
Τα χρηματοπιστωτικά ιδρύματα στρέφουν τους πελάτες τους
σε περισσότερο ασφαλείς λύσεις, «κλειδώνοντας» παράλληλα τα κεφάλαιά τους για μεγάλο χρονικό διάστημα.
 Google news