
Ματ στην Εφορία με 20 κινήσεις
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
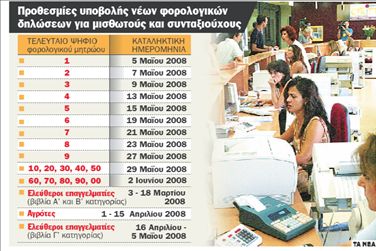
Είκοσι παράθυρα για λιγότερο φόρο αφήνει ανοικτά η Εφορία. Πρόκειται για 12 «παραδοσιακές» κατηγορίες δαπανών, όπως το ενοίκιο κύριας κατοικίας και τα ιατρικά έξοδα, αλλά και 8 νέες κατηγορίες που θεσπίστηκαν το 2007. Για όλες τις δαπάνες που δικαιολογεί η Εφορία, οι φορολογούμενοι θα πρέπει, μαζί με τη φορολογική δήλωση του 2008 με την οποία θα δηλώσουν τα εισοδήματα του 2007, να συνυποβάλουν τις σχετικές αποδείξεις. Οι φετινές φορολογικές δηλώσεις θα υποβληθούν από τις 3 Μαρτίου έως τις 2 Ιουνίου ανάλογα με την κατηγορία του εισοδήματος. Ειδικά για τους μισθωτούς και τους συνταξιούχους θα υποβληθούν από τις 5 Μαΐου έως τις 2 Ιουνίου ανάλογα με το τελευταίο ψηφίο του Αριθμού Φορολογικού Μητρώου.
Οι οκτώ νέες κατηγορίες δαπανών
ΤΟΝ ΑΥΓΟΥΣΤΟ του 2007 στη λίστα των εκπιπτουσών από το φορολογητέο εισόδημα δαπανών προστέθηκαν νέες δαπάνες.
Πρόκειται για δαπάνες με αποδείξεις που αφορούν:
1) δεξιώσεις γάμων και βαπτίσεων, 2) διαιτολόγους, διατροφολόγους 3) σχολές πολεμικών τεχνών, χορού και ρυθμικής γυμναστικής, γυμναστήρια, κολυμβητήρια, 4) κομμωτήρια, κέντρα μασάζ, ομοιοπαθητικούς ιατρούς, λογοθεραπευτές 5) ταβέρνες, εστιατόρια (εκτός φαστ φουντ και εστιατόρια ξενοδοχείων), καφετέριες, κέντρα διασκέδασης 6) ελαιοχρωματιστές, παροχή υπηρεσιών επισκευής κλιματισμού και εξαερισμού και γενικά επαγγέλματα που αφορούν επισκευή και συντήρηση κατοικιών, 7) μεσίτες ακινήτων 8) ωδεία Για τις συγκεκριμένες κατηγορίες δαπανών αφαιρείται από το εισόδημα το 40% για συνολική δαπάνη έως 20.000 ευρώ ανά νοικοκυριό (μέγιστο ποσό έκπτωσης από το εισόδημα 8.000 ευρώ και μέγιστο ποσό έκπτωσης από τον φόρο 3.200 ευρώ). Οι δώδεκα «κλασικές» δαπάνες
Η ΕΦΟΡΙΑ αφαιρεί από το εισόδημα και άλλες κατηγορίες δαπανών.
Πρόκειται για τις «κλασικές» δαπάνες που ισχύουν τα τελευταία χρόνια:
9) Ενοίκιο κύριας κατοικίας. Αφαιρείται ποσό έως 1.200
ευρώ τον χρόνο και η έκπτωση φόρου υπολογίζεται με συντελεστή 20% επί της δαπάνης (μέγιστη έκπτωση φόρου 240 ευρώ).
10) Ενοίκιο παιδιών που σπουδάζουν στο εσωτερικό. Αφαιρείται ποσό έως 1.200
ευρώ και η έκπτωση φόρου υπολογίζεται με συντελεστή 20% επί του αναγνωριζόμενου ποσού, δηλαδή η μέγιστη έκπτωση φόρου φθάνει στα 240 ευρώ.
11) Ενοίκιο που καταβάλλει φορολογούμενος ο οποίος μετατίθεται ή μετακομίζει στην περιφέρεια. Αφαιρείται από το εισόδημα ποσό έως 300 ευρώ μηνιαίως.
12) Ιατρικές δαπάνεςνοσήλια. Από τον φόρο αφαιρείται το 20% της δαπάνης και το μέγιστο ποσό έκπτωσης φόρου για κάθε φορολογούμενο φθάνει τα 6.000 ευρώ.
13) Εγκατάσταση φυσικού αερίου, ηλιακού θερμοσίφωνα, συστήματος τηλεθέρμανσης, οικιακού φωτοβολταϊκού συστήματος κ.λπ. Εκπίπτει από το εισόδημα το 20% της δαπάνης έως το ποσό των 700 ευρώ (μέγιστη έκπτωση φόρου 280 ευρώ).
14) Ασφάλιστρα ζωής, υγείας, συνταξιοδοτικών προγραμμάτων. Από το εισόδημα εκπίπτει ποσό έως 1.200 ευρώ ανά νοικοκυριό (μέγιστη έκπτωση φόρου 480 ευρώ).
15) Δίδακτρα φροντιστηρίων, ξένων γλωσσών, Μέσης Εκπαίδευσης, ιδιαίτερα μαθήματα. Εκπίπτει για κάθε φορολογούμενο και για κάθε παιδί του ποσό έως 1.200
ευρώ και η έκπτωση φόρου υπολογίζεται με συντελεστή 20% επί της δαπάνης (έως 240 ευρώ έκπτωση φόρου).
16) Τόκοι δανείου με το οποίο αποκτήθηκε πρώτη κατοικία. Για δάνεια που συνήφθησαν έως τις 31/12/2002 εκπίπτει από το εισόδημα το σύνολο των τόκων για κατοικία έως 120 τ.μ. (χωρίς όριο επιφάνειας για τα δάνεια που συνήφθησαν έως το 1999). Για μεταγενέστερα δάνεια εκπίπτει το 20% των τόκων από τον φόρο.
17) Υποχρεωτικές ασφαλιστικές εισφορές αυτοαπασχολουμένων και αγροτών, καθώς και ασφαλιστικές εισφορές αναγνώρισης προηγούμενων ετών από όλες τις κατηγορίες ασφαλισμένων. Εκπίπτει όλο το ποσό των εισφορών από το εισόδημα.
18) Δωρεές και χορηγίες προς κοινωφελή ιδρύματα. Εκπίπτει ποσό άνω των 100 ευρώ και αφαιρείται στο σύνολό του από το εισόδημα.
19) Μετοχικά ή μεικτά κεφάλαια που έχουν διακρατηθεί για μια τριετία. Αφαιρείται από το εισόδημα το 25% της δαπάνης με μέγιστο ποσό έκπτωσης από το εισόδημα τα 3.650 ευρώ.
20) Αφαιρείται ποσοστό έως 40% του εισοδήματος από ενοίκια με δικαιολογητικά για δαπάνες των ιδιοκτητών που αφορούν σε συντήρηση ενοικιαζόμενων ακινήτων, ασφάλιστρα φωτιάς, δικαστικά έξοδα αγωγών εξώσεων κ.λπ.
Με εννέα αλλαγές θα φορολογηθούν τα εισοδήματα του 2007
ΜΕ ΕΝΝΕΑ αλλαγές θα φορολογηθούν τα εισοδήματα που απέκτησαν οι φορολογούμενοι το 2007 και τα οποία θα δηλώσουν με τη φετινή φορολογική δήλωση. Οι αλλαγές αυτές είναι:
1 Αύξηση του αφορολόγητου ορίου της κλίμακας για τους μισθωτούς και συνταξιούχους από 11.000 σε 12.000 ευρώ.
2 Αύξηση του αφορολόγητου ορίου της κλίμακας για τους ελεύθερους επαγγελματίες, εισοδηματίες, εμπόρους κ.λπ. από 9.500 σε 10.500 ευρώ.
3Διεύρυνση του μεσαίου φορολογικού κλιμακίου εισοδήματος, που ήταν από τα 11.000 έως τα 23.000 ευρώ, από τα 12.000 έως τα 30.000 ευρώ και μείωση του φορολογικού συντελεστή του συγκεκριμένου κλιμακίου από 30% σε 29%.
4 Κατάργηση για μισθωτούς και συνταξιούχους του φορολογικού συντελεστή 15% που ίσχυε για το τμήμα του εισοδήματος από 11.000-
13.000 ευρώ.
5Στο φορολογικό κλιμάκιο από 30.000 έως 75.000 ευρώ ο φορολογικός συντελεστής μειώθηκε από 40% σε 39%.
6Μείωση από 3,6% σε 1,8% το τέλος χαρτοσήμου στα μισθώματα κατοικιών.
7 Απαλλαγή από φόρο εισοδήματος των επιδομάτων πολύτεκνης μητέρας που έως τώρα φορολογούνταν αυτοτελώς με συντελεστή 10%.
8 Μείωση των συντελεστών φορολογίας εισοδήματος που αποκτούν ναυτικοί του εμπορικού στόλου, των αξιωματικών από 6% σε 3% και του κατώτερου πληρώματος από 3% σε 1%.
9Αύξηση από 1.900 σε 2.400 ευρώ της δαπάνης χωρίς δικαιολογητικά που εκπίπτει για τον ίδιο τον φορολογούμενο και για τα πρόσωπα που συνοικούν με αυτόν και τον βαρύνουν, εφόσον παρουσιάζουν αναπηρία άνω του 67%.
 Google news













