Χρήμα / Κόσμος
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 6 λεπτά
Επιτόκια ύφεσης στην Ευρώπη 

Στη Βρετανία και την Ευρώπη, ωστόσο, οι προοπτικές είναι εντελώς διαφορετικές- η Τράπεζα της Βρετανίας και η Ευρωπαϊκή Κεντρική Τράπεζα θα έπρεπε να το λάβουν αυτό σοβαρά υπόψη προχωρώντας σε μείωση των επιτοκίων. Υπάρχουν μερικοί βασικοί λόγοι για τους οποίους πιστεύω ότι η Ευρώπη και η Βρετανία θα έχουν, το 2008, μεγαλύτερα οικονομικά προβλήματα από ό,τι οι ΗΠΑ. Ο πρώτος λόγος σχετίζεται με τους κύκλους στην οικονομία. Συνήθως μεσολαβούν αρκετά χρόνια μεταξύ των υφέσεων. Όμως είναι πολύ συνηθισμένο, στο ενδιάμεσο, να παρατηρείται επιβράδυνση του ρυθμού ανάπτυξης της οικονομίας- μάλιστα έχει παρατηρηθεί ότι τέτοιες επιβραδύνσεις πραγματοποιούνται 18 μήνες ύστερα από αυξήσεις των επιτοκίων.
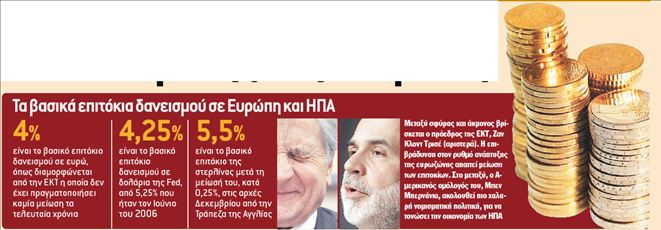
Σήμερα οι ΗΠΑ βρίσκονται στο κατώτερο σημείο του οικονομικού κύκλου. Η επιβράδυνση της οικονομίας των ΗΠΑ άρχισε στα τέλη του 2005, 18 μήνες ακριβώς αφ΄ ότου η FΕD πραγματοποίησε την πρώτη από μια σειρά αυξήσεων στα επιτόκια του δολαρίου (οι αυξήσεις άρχισαν τον Ιούνιο του 2004, όταν η FΕD αύξησε τα επιτόκια από μόλις 1%, τότε, σε 1,25%. Τελικά τα επιτόκια έφθασαν στο 5,25% τον Ιούνιο του 2006, για μειωθούν στη συνέχεια στο 4,25%). Αντίθετα, η επιβράδυνση στην ευρωπαϊκή οικονομία μόλις άρχισεκαι αυτό οφείλεται εν μέρει στο ότι η ΕΚΤ άρχισε να αυξάνει τα επιτόκια αργότερα από τη FΕD (τον Δεκέμβριο του 2005, όταν πραγματοποίησε αύξηση από 2% σε 2,25%, για
tips
Το να λέμε ότι για την ύφεση στην ευρωπαϊκή αγορά ακινήτων φταίει η κρίση των subprimes στις ΗΠΑ, είναι σαν να λέμε ότι φταίει το… χουχούτισμα της κουκουβάγιας που έπεσε η νύχτα
να φθάσουν τα επιτόκια στο 4% τον Ιούνιο του 2007, όπου και παραμένουν μέχρι σήμερα).
Ο παράγων ακίνητα
Υπάρχει ακόμη ένας παράγοντας, όμως, που απειλεί την ευρωπαϊκή οικονομία περισσότερο από την αμερικανική. Και στην Ευρώπη και στις ΗΠΑ, η επιβράδυνση στον ρυθμό ανάπτυξης της οικονομίας οφείλεται εν μέρει στην ύφεση της αγοράς ακινήτων. Με μια σημαντική διαφορά: η αγορά ακινήτων στη Βρετανία και στο μεγαλύτερο μέρος της Ευρώπης έχει υπερθερμανθεί σήμερα πολύ περισσότερο από ό,τι στις ΗΠΑ. Ενώ οι τιμές των ακινήτων στις ΗΠΑ, σταθμισμένες ως προς τον πληθωρισμό, αυξήθηκαν 50% για οκτώ συνεχή χρόνια, έως τα τέλη του 2005, η αντίστοιχη αύξηση στην Ευρώπη ήταν πολύ μεγαλύτερη- στη Βρετανία ήταν 125%, στην Ισπανία 120% και στη Γαλλία 80%. Μάλιστα, οι τιμές των κατοικιών στις περισσότερες ευρωπαϊκές αγορές είναι πολύ πιο υπερτιμημένες από ό,τι στην Αμερική, αν συνυπολογιστούν τα επιτόκια των στεγαστικών και οι τιμές των ενοικίων.
Στην Ισπανία, για παράδειγμα, υπάρχει σήμερα υπερπροσφορά ενός εκατομμυρίου απούλητων καινούργιων κατοικιών, τη στιγμή που σε ολόκληρη την Αμερική ο αριθμός αυτός δεν ξεπερνά τις 520.000. Τεράστια υπερπροσφορά υπάρχει ακόμη στην Ιρλανδία, τη Δανία και την Ελλάδα, ενώ στη Γαλλία και τη Βρετανία οι επενδύσεις στην ανέγερση κατοικιών είναι σχεδόν διπλάσιες, ως ποσοστό του ΑΕΠ, από ό,τι στις ΗΠΑ. Άρα, μια διόρθωση στις τιμές των ακινήτων μοιάζει αναπόφευκτη όχι μόνο στη Βρετανία αλλά και στην υπόλοιπη Ευρώπη. Και το να λέμε ότι για όλα αυτά φταίει η κρίση των subprime στις ΗΠΑ, είναι σαν να λέμε ότι φταίει το… χουχούτισμα της κουκουβάγιας που έπεσε η νύχτα.
Η μόνη λύση
Πώς μπορεί, λοιπόν, να αποφευχθεί η οικονομική κάμψη στην Ευρώπη; Μόνο αν η Τράπεζα της Αγγλίας και η Ευρωπαϊκή Κεντρική Τράπεζα ακολουθήσουν το παράδειγμα της FΕD και μειώσουν τα επιτόκια, πιέζοντας ταυτόχρονα προς τα κάτω και τις συναλλαγματικές ισοτιμίες. Στην πραγματικότητα, ίσως είναι ήδη αργά. Το ευρώ και η στερλίνα είναι τόσο υπερτιμημένα νομίσματα έναντι του δολαρίου, πλήττοντας τις ευρωπαϊκές εξαγωγές προς τις ΗΠΑ, και οι τιμές στην αγορά ακινήτων ακολουθούν ήδη τέτοια πτωτική πορεία, ώστε δεν μπορούμε να αποφύγουμε μια σημαντική επιβράδυνση της οικονομίας.
Το καλύτερο που μπορεί να γίνει, είναι να μειωθούν οι επιπτώσεις από την επιβράδυνση αυτή. Η Τράπεζα της Αγγλίας έκανε το πρώτο βήμα (μειώνοντας το βασικό επιτόκιο της στερλίνας από 5,75% σε 5,5% στις αρχές Δεκεμβρίου 2007), ενώ η FΕD προχώρησε σε διαδοχικές μειώσεις τους τελευταίους μήνες οδηγώντας το βασικό επιτόκιο δανεισμού σε δολάρια από το 5,25% στο 4,25% σήμερα. Η ΕΚΤ όμως φαίνεται να αγνοεί τους κινδύνους διατηρώντας από τον Ιούνιο αμετάβλητα τα επιτόκια στο 4%.
Το 787 Dreamliner δίνει φτερά στην Μπόινγκ 

Πρόκειται για αεροσκάφος που σχεδιάστηκε από το μηδέν και θα αποτελείται σε μεγάλο ποσοστό από ανθρακονήματα. Η Μπόινγκ υποστηρίζει ότι το 787 θα είναι φθηνότερο στη συντήρησή του και ότι θα καταναλώνει λιγότερα καύσιμα. Το πρώτο 787 αναμένεται ότι θα πετάξει μέσα στο πρώτο τρίμηνο του 2008 και οι πρώτες παραδόσεις στις αεροπορικές εταιρείες εκτιμάται ότι θα πραγματοποιηθούν τον Νοέμβριο ή τον Δεκέμβριο του ίδιου έτους. Μέσα στο 2009, η εταιρεία εκτιμά ότι θα παραδώσει 109 από τα αεροσκάφη αυτά στους πελάτες της.
Το χρονοδιάγραμμα αυτό καθορίστηκε μετά την ανακοίνωση της εταιρείας για εξάμηνη καθυστέρηση στην ανάπτυξη του 787. Παρόμοια προβλήματα με καθυστερήσεις έχει αντιμετωπίσει και η μεγάλη αντίπαλος της Μπόινγκ, η ευρωπαϊκή Αίρμπας.
 Google news