Χρήμα / Πορτοφόλι
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Στροφή σε καταθέσεις, σταθερά δάνεια και ομόλογα 
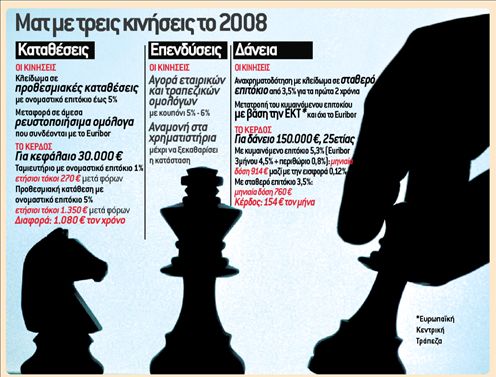
Η εκτίναξη των διατραπεζικών επιτοκίων – που παρά την πρόσφατη παρέμβαση μαμούθ από την Ευρωπαϊκή Κεντρική Τράπεζα παραμένουν στα ύψη- αλλάζει τα δεδομένα στις αγορές, ευνοώντας τους καταθέτες που θα κλειδώσουν τα χρήματά τους σε προθεσμιακές καταθέσεις. Παράλληλα, η αύξηση των επιτοκίων «τιμωρεί» τους δανειολήπτες που θα αφήσουν στην τύχη τους τα χρέη τους και δεν θα σπεύσουν να κλειδώσουν τις οφειλές τους σε προνομιακό, σταθερό επιτόκιο, ενώ την ίδια στιγμή απωθεί τους επενδυτές από το Χρηματιστήριο, τουλάχιστον μέχρι να ξεκαθαρίσει το τοπίο.
Αποδόσεις υψηλές και εγγυημένες
Ειδικά στο κομμάτι των καταθέσεων, η αύξηση του κόστους δανεισμού στη διατραπεζική αγορά έχει επηρεάσει σημαντικά και τα ελληνικά χρηματοπιστωτικά ιδρύματα, τα οποία πλέον δίνουν γην και ύδωρ προκειμένου να εξασφαλίσουν ρευστότητα.
Τα ονομαστικά επιτόκια των προθεσμιακών καταθέσεων έχουν σκαρφαλώσει ακόμα και στο 5% για πρώτη φορά ύστερα από πολλά χρόνια, και μάλιστα για σχετικά μικρά ποσά, ξεκινώντας από τα 5.000
ευρώ. Έτσι, όσοι έχουν διαθέσιμη ρευστότητα, μπορούν να εκμεταλλευθούν τη διεθνή συγκυρία κλειδώνοντας υψηλές, εγγυημένες αποδόσεις μέσω κάποιας προθεσμιακής κατάθεσης.
Η λύση των ομολόγων
Ακόμα, όμως, και όσοι θέλουν να έχουν άμεση πρόσβαση στα χρήματά τους, μπορούν να καρπωθούν σημαντικά κέρδη αξιοποιώντας τα ομόλογα κυμαινόμενου επιτοκίου που διαθέτουν οι τράπεζες. Τα ομόλογα αυτά είναι άμεσα ρευστοποιήσιμα στην ονομαστική τους αξία χωρίς καμία ποινή (όπως συμβαίνει με τις προθεσμιακές καταθέσεις), και το επιτόκιό τους συνδέεται άμεσα με το διατραπεζικό επιτόκιο Εuribor τριμήνου, το οποίο είχε φτάσει ακόμα και στο 4,95%.
Το ρίσκο με το δολάριο
Όσοι, πάλι, θελήσουν να συνδυάσουν τα υψηλά επιτόκια καταθέσεων με ρίσκο για
tips
Η εκτίναξη των διατραπεζικών επιτοκίων αλλάζει τα δεδομένα στις αγορές
υψηλότερες αποδόσεις, μπορούν να ποντάρουν στο δολάριο, επίσης μέσω προθεσμιακής κατάθεσης. Οι μεγαλύτεροι διεθνείς αναλυτές βλέπουν την ισοτιμία ευρώ/δολαρίου να διαμορφώνεται κάτω από το 1,30 στο επόμενο 12μηνο (έναντι περίπου 1,45 σήμερα), ενώ παράλληλα το ονομαστικό επιτόκιο των καταθέσεων σε δολάρια ξεπερνά το 4,5%. Έτσι, όσοι είναι διατεθειμένοι να αναλάβουν το ρίσκο που συνεπάγεται η επένδυση σε ξένο νόμισμα, προσδοκώντας διψήφιες αποδόσεις τη χρονιά που έρχεται.
Προνομιακό σταθερό επιτόκιο
Η άνοδος των επιτοκίων, εντούτοις, πλήττει σημαντικά τους δανειολήπτες- κυρίως εκείνους που τα χρέη τους συνδέονται με το διατραπεζικό επιτόκιο Εuribor. Παράλληλα- όπως παραδέχονται κορυφαία τραπεζικά στελέχη, μεταξύ των οποίων και ο κ. Νικόλαος Νανόπουλος, διευθύνων σύμβουλος της ΕFG Εurobank- είναι ζήτημα χρόνου να αυξηθούν και τα σταθερά επιτόκια των στεγαστικών δανείων, τα οποία σήμερα λόγω του έντονου ανταγωνισμού ξεκινούν ακόμα και από το 3,5% σταθερό για τα δύο πρώτα χρόνια.
Έτσι, όσοι δανειολήπτες επιβαρύνονται με κυμαινόμενο επιτόκιο και θελήσουν να κλειδώσουν τις οφειλές τους σε σταθερό, θα πρέπει να κινήσουν άμεσα τις σχετικές διαδικασίες ώστε να εκμεταλλευθούν τις προνομιακές προσφορές που κάνουν οι τράπεζες, τόσο για τα νέα δάνεια όσο και για μεταφορές υπολοίπων. Ακόμα, όμως, και για εκείνους που θα αναχρηματοδοτήσουν τα χρέη τους στην ίδια τράπεζα, η ύπαρξη αυτών των προσφορών μπορεί να λειτουργήσει ως διαπραγματευτικό όπλο, προκειμένου να εξασφαλίσουν χαμηλότερα επιτόκια, σταθερά ή κυμαινόμενα.
Με το επιτόκιο της ΕΚΤ
Όσοι, πάλι, προτιμούν να παραμείνουν στα κυμαινόμενα επιτόκια, μπορούν να ρυθμίσουν τις οφειλές τους, ώστε τα επιτόκια να βασίζονται στο παρεμβατικό επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας (που σήμερα είναι 4%), και όχι στο διατραπεζικό επιτόκιο Εuribor. Και αυτό, γιατί η ψαλίδα μεταξύ των δύο αυτών επιτοκίων ξεπερνά συχνά το 0,70 της μονάδας, γεγονός που μεταφράζεται σε απώλεια δεκάδων ευρώ για τους δανειολήπτες.
Ευκαιρίες εκτός χρηματιστηρίου
Τέλος, γρίφος για δυνατούς λύτες παραμένει το επενδυτικό τοπίο όσο τουλάχιστον δεν ξεκαθαρίζει η κατάσταση με τα επισφαλή στεγαστικά δάνεια στις Ηνωμένες Πολιτείες. Η έντονη μεταβλητότητα που παρουσιάζουν τα χρηματιστήρια λειτουργεί απωθητικά για τους ιδιώτες επενδυτές, οι οποίοι το τελευταίο διάστημα παρακολουθούν από απόσταση τις εξελίξεις. Χρηματιστές και τραπεζίτες εκτιμούν ότι η κρίση στις αγορές έχει μέλλον και δεν περιμένουν να υπάρξει σαφής εικόνα πριν από το τέλος του πρώτου τριμήνου του 2008, ενώ βλέπουν σημαντικές αναταράξεις, τόσο στο ελληνικό όσο και στα διεθνή χρηματιστήρια για το ενδιάμεσο διάστημα.
Όμως, η αβεβαιότητα στις αγορές αλλά και οι ζημιές που έχουν καταγράψει τα μεγαλύτερα χρηματοπιστωτικά ιδρύματα παγκοσμίως, δημιουργούν επενδυτικές ευκαιρίες σε αρκετά ομόλογα, τα οποία – παρά την υψηλή τους διαβάθμιση- διαπραγματεύονται πολύ χαμηλότερα από την ονομαστική τους αξία.
Έτσι, όσοι τα αποκτήσουν, αφενός εξασφαλίζουν μηνιαίο ή τριμηνιαίο κουπόνι που η απόδοσή του συχνά ξεπερνά το 5%- 6%, ενώ παράλληλα προσδοκούν σε σημαντικά κέρδη αν η εικόνα των χρηματοπιστωτικών ιδρυμάτων βελτιωθεί τα επόμενα χρόνια.
Επιπλέον, και σε αντίθεση με τις μετοχές, είναι εξασφαλισμένοι ότι θα πάρουν πίσω στο ακέραιο τα χρήματά τους, αν είναι διατεθειμένοι να διακρατήσουν το ομόλογο μέχρι τη λήξη του.
 Google news