Χρήμα / Πορτοφόλι
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Κάρτες και δάνεια: οι γιορτές δεν κρατάνε πολύ 
Μάλιστα, οι δύο βασικές προσφορές, η επιστροφή χρημάτων στις πιστωτικές κάρτες και τα δωρεάν μετρητά στα εορτοδάνεια, που αποτελούν αιχμή του δόρατος των τραπεζών για τις φετινές γιορτές, κρύβουν παγίδες που απειλούν να μετατρέψουν τον «μποναμά» σε πληγή για όσους δεν πάρουν τα κατάλληλα μέτρα.
Συγκεκριμένα, τα χρήματα που επιστρέφουν οι τράπεζες με κάθε αγορά που γίνεται με πλαστικό χρήμα αντιστοιχούν μόλις στους τόκους… ενός τριμήνου, καθώς το επιτόκιο των
tips
Περίπου 500 εκατομμύρια ευρώ θα δανειστούν τα νοικοκυριά
μέσα στις γιορτές
καρτών αγγίζει το 20% και αντίστοιχα τα δωρεάν μετρητά ισοδυναμούν με τους τόκους μόνο του πρώτου εξαμήνου, ενώ στη συνέχεια ο δανειολήπτης πληρώνει χρυσάφι για τα χρήματα που έχει δανειστεί.
Στενό μαρκάρισμα
Η πολιορκία που έχει αρχίσει από τις τράπεζες προς τους υποψήφιους πελάτες είναι πρωτοφανής. Προεγκεκριμένες κάρτες που καταφθάνουν μαζικά στα σπίτια των πελατών, μπαράζ τηλεφωνημάτων για πλαστικό χρήμα με ευνοϊκούς όρους, προσφορές με… καρότο και μαστίγιο στα καταστήματα, αλλά και δάνεια με δωρεάν μετρητά στην αρχή και επιτόκια- φωτιά στη συνέχεια, είναι λίγα μόνο από τα παραδείγματα του στενού μαρκαρίσματος που κάνουν τα χρηματοπιστωτικά ιδρύματα στους πελάτες τους.
Μέσα στις γιορτές, τα νοικοκυριά θα δανειστούν περίπου 500 εκατομμύρια ευρώ, ενώ παράλληλα οι κάτοχοι των 5 εκατ. πιστωτικών καρτών που χρησιμοποιούνται στην Ελλάδα αναμένεται να πραγματοποιήσουν τζίρο δεκάδων εκατομμυρίων ευρώ για τις εορταστικές αγορές τους.
Γι΄ αυτόν ακριβώς τον λόγο, οι τραπεζίτες έχουν επιδοθεί σε έναν πρωτόγνωρο αγώνα δρόμου, με προσφορές και δώρα, προκειμένου να δελεάσουν τους υποψήφιους πελάτες. Με τη διαφορά ότι στο πλαστικό χρήμα οι… γιορτές τελειώνουν γρήγορα, καθώς τις προσφορές ακολουθούν τσουχτερά επιτόκια, τα οποία φτάνουν ακόμα και το 20%, ενώ όσοι δεν αποπληρώσουν άμεσα τα χρέη τους, σύντομα συνειδητοποιούν ότι οι τόκοι που πληρώνουν είναι πολλαπλάσιοι από τα οφέλη που αποκόμισαν από τις προσφορές.
Προσφορές με κόστος
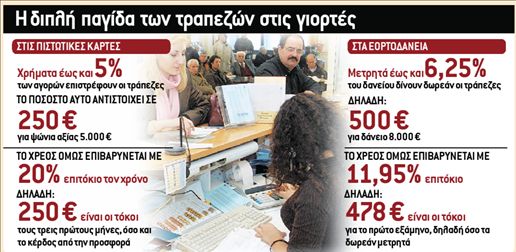
Συγκεκριμένα, ειδικά μέσα στην εορταστική περίοδο, τα δώρα και οι προσφορές για τη χρήση της πιστωτικής κάρτας πολλαπλασιάζονται, ενώ όσοι εκδώσουν νέο πλαστικό χρήμα, ανταμείβονται άμεσα με πόντους και άλλα προνόμια. Όμως, οι αγορές που γίνονται με τις πιστωτικές κάρτες επιβαρύνονται με τα υψηλότερα επιτόκια της αγοράς. Έτσι, όποιος δεν εξοφλήσει άμεσα τα χρέη του, πληρώνει εν τέλει πολύ περισσότερα από όσα κερδίζει. Για παράδειγμα, μέσα στην εορταστική περίοδο οι τράπεζες επιστρέφουν έως και το 5% της αξίας των αγορών που γίνονται με πιστωτικές κάρτες. Δηλαδή, αν κάποιος ψωνίσει αγαθά αξίας 5.000 ευρώ, θα πάρει σε μετρητά 250 ευρώ. Αν, όμως, δεν πληρώσει τα χρέη αυτά άμεσα, πληρώνει επιτόκιο περίπου 20% τον χρόνο. Μέσα σε μόλις τρεις μήνες οι τόκοι ανέρχονται σε 250 ευρώ, όσα δηλαδή κέρδισε από την προσφορά. Σε πολλές περιπτώσεις, για να εξαργυρώσει κανείς την προσφορά, θα πρέπει να πραγματοποιήσει αγορές σημαντικής αξίας από το συγκεκριμένο κατάστημα, γεγονός που σημαίνει ότι αναγκάζεται να χρεώσει την κάρτα του με μεγάλα ποσά.
Ακριβά τα δωρεάν μετρητά
Προσφορά- παγίδα με υψηλά επιτόκια είναι και τα δωρεάν μετρητά που δίνουν οι τράπεζες σε όσους πάρουν καταναλωτικό δάνειο μέσα στην εορταστική περίοδο.
Η πρώτη παγίδα των τραπεζών έχει να κάνει με τα χρήματα που δανείζονται τα νοικοκυριά, ακόμα και αν πραγματικά δεν το έχουν ανάγκη. Αυτό συμβαίνει, διότι τα ποσά που προσφέρουν τα χρηματοπιστωτικά ιδρύματα εξαρτώνται από το ύψος του δανείου. Δηλαδή, για να πάρει κανείς περισσότερα χρήματα, θα πρέπει να μπει βαθύτερα στα χρέη.
Τα δωρεάν μετρητά, όμως, κρύβουν παγίδες, καθώς τα χρήματα που θα πάρει στο χέρι ο δανειολήπτης αντιστοιχούν στους τόκους… ενός εξαμήνου, ενώ στη συνέχεια πληρώνει επιτόκια- φωτιά. Για παράδειγμα, για ένα δάνειο 8.000 ευρώ ο πελάτης της τράπεζας παίρνει 500 ευρώ σε μετρητά. Όμως, το ονομαστικό επιτόκιο του ίδιου δανείου είναι 11,35%, πράγμα που σημαίνει ότιμαζί με την εισφορά- μόνο τον πρώτο χρόνο θα πληρώσει στην τράπεζα 956 ευρώ. Συνεπώς, το πρώτο εξάμηνο θα πληρώσει σε τόκους 478 ευρώ, δηλαδή σχεδόν τα δωρεάν μετρητά που πήρε, ενώ στη συνέχεια- και μέχρι να ξεχρεώσει- θα πληρώνει ιδιαίτερα τσουχτερό επιτόκιο, σε σχέση με τα δεδομένα που ισχύουν σήμερα στην αγορά.
Πολιορκία και σε όσους αντιστέκονται 

 Google news