Χρήμα / Ασφάλιση
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Η ανασφάλεια τρέφει τις ιδιωτικές συντάξεις 
Από στοιχεία τραπεζών και ασφαλιστικών εταιρειών προκύπτει ότι τα προγράμματα αυτά τρέχουν φέτος με ρυθμό 15%- 20% σε σχέση με πέρυσι, ενώ ενδεικτικό είναι ότι τα έσοδα από τα πακέτα bancassurance των μεγάλων του χώρου φτάνουν πλέον να αντιστοιχούν στο 25% του συνόλου της παραγωγής καινούργιων ασφαλίστρων, όταν πριν από δύο χρόνια δεν ξεπερνούσαν το 5%.
Τ α πιο δημοφιλή
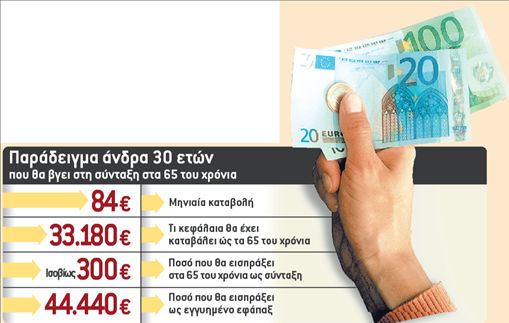
Αυτά που τρέχουν περισσότερο είναι τα προγράμματα εγγυημένης σύνταξης, αφού ο πελάτης γνωρίζει εξ αρχής πόση σύνταξη θα πάρει στο τέλος του συμβολαίου του. Το εγγυημένο επιτόκιό τους είναι 3%- 3,35%, η ελάχιστη μηνιαία καταβολή είναι 50 ευρώ και η μέση διάρκειά τους είναι 25- 30 χρόνια. Ένα τέτοιο πρόγραμμα, για παράδειγμα, εξασφαλίζει ότι ένας άνδρας που σήμερα είναι 30 ετών, αν καταβάλλει 84 ευρώ τον μήνα, θα εισπράξει στα 65 του χρόνια 300 ευρώ ισοβίως ως μηνιαία εγγυημένη σύνταξη ή 44.440 ευρώ ως εγγυημένο εφάπαξ. Αν πάλι καταβάλλει 112 ευρώ τον μήνα, θα πάρει 400 ευρώ ως μηνιαία εγγυημένη σύνταξη ή 60.000 ευρώ ως εγγυημένο εφάπαξ.
Τα προγράμματα αυτά διαχωρίζονται σε προγράμματα περιοδικών και εφάπαξ καταβολών: στους νεώτερους είναι πιο προσφιλή τα πακέτα περιοδικών καταβολών, αφού το ασφάλιστρο είναι χαμηλότερο, ενώ στους μεγαλύτερους πιο προσφιλή είναι τα πακέτα ενιαίων καταβολών. Βασικοί παίκτες στην κατηγορία αυτή είναι η Εθνική Τράπεζα μαζί με τη θυγατρική της Εθνική Ασφαλιστική, η ΕFG Εurobank (και η θυγατρική της), η ΙΝG, η Ιnteramerican και η Αγροτική Ασφαλιστική.
Γ ιατί είναι ελκυστικά
Όπως επισημαίνουν αρμόδια στελέχη, η ελκυστικότητα των προγραμμάτων bancassurance δεν εξαντλείται στη σύγκρισή τους με τα παραδοσιακά ασφαλιστικά προϊόντα, τα οποία ενσωματώνουν συνήθως υψηλότερες προμήθειες. Με ανώτερη εγγυημένη απόδοση 3,35%, τα τραπεζοασφαλιστικά προγράμματα εμφανίζονται
tips
Αυτά που τρέχουν περισσότερο είναι τα προγράμματα εγγυημένης σύνταξης, αφού ο πελάτης γνωρίζει εξ αρχής πόση σύνταξη θα πάρει στο τέλος του συμβολαίου του
να συναγωνίζονται τις απλές μορφές τοποθετήσεων, όπως είναι οι προθεσμιακές καταθέσεις, οι οποίες σήμερα προσφέρουν απόδοση 4%. Καμία άλλη μορφή τοποθετήσεων- λένε τραπεζοασφαλιστικά στελέχη- δεν δίνει στον πελάτη τη δυνατότητα της ελάχιστης μηνιαίας καταβολής 40, 50 ή 100 ευρώ τον μήνα, βάσει της οποίας δημιουργεί έναν κουμπαρά για 15, 20 ή 25 χρόνια. Όπως επιμένουν οι εκπρόσωποι των τραπεζών, αν και η εγγυημένη απόδοση των προγραμμάτων bancassurance δεν ξεπερνά το 3,35%, τα προϊόντα αυτής της κατηγορίας θα μπορούσαν να συγκριθούν ακόμη και με τις προθεσμιακές καταθέσεις, καθώς δεν έχουν τον κίνδυνο της επανεπένδυσης.
Τ α αποταμιευτικά
Από τα γκισέ των τραπεζών πωλούνται και τα λεγόμενα αμιγώς αποταμιευτικά προγράμματα. Έχουν σχεδόν παρόμοια χαρακτηριστικά με τα συνταξιοδοτικά (κάποια δίνουν ελάχιστο εγγυημένο επιτόκιο 3,35% και κάποια υπόσχονται υπεραποδόσεις επειδή επενδύουν σε μετοχές και αμοιβαία), ωστόσο αντίθετα με τα συνταξιοδοτικά δεν αναλαμβάνουν το ρίσκο να εγγυηθούν εξ αρχής το ποσόν της
Τα ιδιωτικά προγράμματα ασφάλισης αναπτύσσονται φέτος με ρυθμό 15%- 20% σε σχέση με πέρυσι
σύνταξης που θα εισπράξει ο ασφαλισμένος στη λήξη του συμβολαίου του. Αντίθετα, τα λεγόμενα αποταμιευτικά εγγυώνται το κεφάλαιο που θα πάρει ο πελάτης στη λήξη τους, όχι όμως και το ποσόν της σύνταξης. Αν ο πελάτης θελήσει να πάρει το κεφάλαιο που έχει συγκεντρωθεί υπό τη μορφή σύνταξης, γίνεται διακανονισμός του ποσού στη λήξη του προγράμματος- και όχι στην αρχή τουανάλογα με τους πίνακες θνησιμότητας και τα επιτόκια που θα ισχύουν τότε. Το αποτέλεσμα είναι να μη γνωρίζει κανείς εξ αρχής το ύψος της σύνταξης που θα του χορηγηθεί. Γι΄ αυτό τα τελευταία χρόνια τα συνταξιοδοτικά κερδίζουν συνεχώς έδαφος έναντι των αποταμιευτικών. Επενδύσεις σε μετοχές
Πέρα από τα πακέτα που παρέχουν ελάχιστη ετήσια εγγυημένη απόδοση ως 3,35%, υπάρχουν και εκείνα όπου ένα μεγάλο μέρος των κεφαλαίων του πελάτη επενδύεται σε μετοχές διεθνούς κύρους. Τα πακέτα αυτά εγγυώνται στον ασφαλισμένο το αρχικό του κεφάλαιο, ενώ υπόσχονται επιπλέον απόδοση που μπορεί να φτάσει, για παράδειγμα, και το 10% ετησίως. Τέτοια προγράμματα διαθέτουν, μεταξύ άλλων, η ΙΝG-Πειραιώς («10»), η Εθνική («Προσθέτω»), η ΑLΙCΟ και η Εurobank, ενώ προς την κατεύθυνση αυτή κινείται πλέον το σύνολο της ελληνικής ασφαλιστικής αγοράς. Όπως και τα «συμβατικά», έτσι και αυτά τα προϊόντα τοποθετούν ένα ποσοστό των κεφαλαίων του πελάτη, (π.χ. το 20%) σε ένα ασφαλιστικό πρόγραμμα που παρέχει εγγυημένο ετήσιο επιτόκιο έως 3,35%. Το υπόλοιπο κεφάλαιο, όμως- στην προκειμένη περίπτωση το 80%- επενδύεται σε ένα χαρτοφυλάκιο, συνήθως ξένων μετοχών. Πρόκειται για σύνθετο επενδυτικό εργαλείο που βασίζεται στα παράγωγα και προεξοφλεί μελλοντικές αποδόσεις.
Μεγάλη ζήτηση από γυναίκες
Μεγάλη ζήτηση έχουν τελευταίως τα προγράμματα bancassurance και από γυναίκες, οι οποίες στρέφονται ακόμη περισσότερο απ΄ ό,τι οι άντρες στην ιδιωτική ασφάλιση, λόγω των χαμηλότερων συντάξεων που έχουν. Επειδή όμως έχουν μεγαλύτερο μέσο όρο ηλικίας, για να πάρει μια γυναίκα το ίδιο ποσόν σύνταξης με έναν άντρα, πρέπει να καταβάλλει μεγαλύτερες εισφορές: αντί για 84 ευρώ που καταβάλλει μηνιαίως ένας άντρας, μια γυναίκα ίδιας ηλικίας για να πάρει σύνταξη 300 ευρώ, πρέπει να καταβάλλει 100 ευρώ τον μήνα και αν επιθυμεί να εισπράττει σύνταξη 400 ευρώ, θα πρέπει να καταβάλλει 132 ευρώ τον μήνα, αντί για τα 112 ευρώ που πληρώνει ο άντρας.
Εφάπαξ ή σύνταξη; Το μεγάλο δίλημμα
Αντιμέτωποι με το δίλημμα της εφάπαξ καταβολής μετρητών ή της μηνιαίας σύνταξης για τη συμπλήρωση του μηνιαίου τους εισοδήματος βρίσκονται όσοι βλέπουν το ασφαλιστικό τους πρόγραμμα να φτάνει στην ολοκλήρωσή του. Και οι δύο εκδοχές εμφανίζουν πλεονεκτήματα και μειονεκτήματα, ενώ οι ειδικοί θεωρούν πως η τελική επιλογή εξαρτάται από τις συγκεκριμένες ανάγκες του κάθε ασφαλισμένου. Συγκεκριμένα, η επιλογή τού εφάπαξ δίνει απόλυτη ελευθερία στους ασφαλισμένους, οι οποίοι μπορούν να επενδύσουν τα χρήματά τους όπως επιθυμούν ή ακόμα και να πραγματοποιούν μηνιαίες αναλήψεις για να συμπληρώνουν το εισόδημά τους.
 Google news