Εξαγοράζουν πελάτες οι τράπεζες
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Ακόμα και μετρητά δίνουν πλέον οι τράπεζες σε όσους μεταφέρουν σε αυτές χρέη από καταναλωτικά δάνεια ή πιστωτικές κάρτες.
Πρόκειται για μια πρωτοφανή προσφορά, που δείχνει τον άνευ προηγουμένου πόλεμο που έχει ξεσπάσει ανάμεσα στα χρηματοπιστωτικά ιδρύματα, τα οποία δίνουν «γην και
ΤΙ ΤΟΥΣ ΚΡΥΒΟΥΝ
Μετά τα «δώρα» οι δανειολήπτες θα επιβαρυνθούν με πολύ υψηλά επιτόκια
ύδωρ» προκειμένου να κλέψουν πελάτες από τους ανταγωνιστές τους.
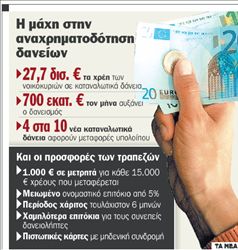
Όπως αναφέρουν τραπεζικά στελέχη, αυτή τη στιγμή τουλάχιστον 4 στα 10 νέα καταναλωτικά δάνεια που εκταμιεύονται αφορούν μεταφορά υπολοίπου, είτε από δάνεια είτε από πιστωτικές κάρτες, ενώ το ποσοστό αυτό αυξάνεται χρόνο με τον χρόνο.
Μόδα μετρητών
Η κίνηση της Εθνικής Τράπεζας, η οποία δίνει 1.000 ευρώ σε μετρητά για κάθε 15.000 ευρώ που μεταφέρει κανείς σε αυτή από χρέη σε άλλη τράπεζα, αποτυπώνει την ένταση του ανταγωνισμού στην καταναλωτική πίστη.
Σε αντίστοιχες προσφορές αναμένεται να προχωρήσουν σύντομα και οι υπόλοιπες τράπεζες, ανεβάζοντας ακόμη ψηλότερα τον πήχυ, όπως ακριβώς έγινε και στη στεγαστική πίστη, όταν πάλι πρώτη η Εθνική είχε αρχίσει τη «μόδα» των δωρεάν μετρητών με τη χορήγηση ή μεταφορά κάθε στεγαστικού δανείου.
Εκτός από τα δωρεάν μετρητά, ήδη οι προσφορές δίνουν και παίρνουν, με το ονομαστικό επιτόκιο για τη μεταφορά οφειλών να αρχίζει ακόμα και από το 5%- έναντι 10% για τα κανονικά δάνεια – ενώ παράλληλα οι «άπιστοι» δανειολήπτες απολαμβάνουν περίοδο χάριτος αρκετών μηνών, αλλά και τη δυνατότητα να πάρουν επιπλέον χρήματα (έως 20% του μεταφερόμενου ποσού) με αντίστοιχα μειωμένο επιτόκιο.
Το τυρί και η φάκα
Μπορεί οι προσφορές των τραπεζών να έχουν ξεπεράσει κάθε όριο, δεν σημαίνει όμως ότι τα χρηματοπιστωτικά ιδρύματα βγαίνουν χαμένα από τη μεταφορά των οφειλών.
Και αυτό γιατί πρόκειται για δώρα με «τυρί και φάκα», καθώς στην πορεία οι δανειολήπτες επιβαρύνονται με πολύ υψηλά επιτόκια, πληρώνοντας στην πραγματικότητα τόκους πολλαπλάσιους σε σχέση με την αξία των προσφορών. Για παράδειγμα, σε πολλά από τα προγράμματα μεταφοράς, το προνομιακό επιτόκιο διαρκεί μονάχα για συγκεκριμένη χρονική περίοδο- π.χ. δύο ή τρία χρόνια- και στη συνέχεια αυξάνεται κατακόρυφα.
Επίσης, συχνά τα χαμηλά ονομαστικά επιτόκια συνοδεύονται από υψηλή ετήσια συνδρομή (σε ανοικτά δάνεια), «τσουχτερά» έξοδα έγκρισης και χορήγησης δανείου και μια σειρά από κρυφά καπέλα που εκτινάσσουν το πραγματικό κόστος της αποπληρωμής.
Η ψαλίδα φέρνει υπερκέρδη
ΤΑ ΧΡΕΗ των νοικοκυριών σε καταναλωτικά δάνεια έχουν ξεπεράσει τα 27,7 δισ. ευρώ, ενώ κάθε μήνα αυξάνονται κατά περίπου 700 εκατ. ευρώ, αυξάνοντας σταθερά την πίτα για τους τραπεζίτες, που απολαμβάνουν υπέρογκα κέρδη λόγω της ψαλίδας ανάμεσα στα επιτόκια καταθέσεων και δανείων.
Και καθώς από το νέο έτος αναμένονται και νέες αυξήσεις στα επιτόκια του ευρώ, οι οποίες μεταφράζονται σε ακόμα υψηλότερες δόσεις για τους δανειολήπτες, οι αναχρηματοδοτήσεις αναμένεται να αυξηθούν και μαζί τους η ένταση του τραπεζικού ανταγωνισμού.
 Google news