Παγίδα επισφαλειών και στην Ελλάδα
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 2 λεπτά
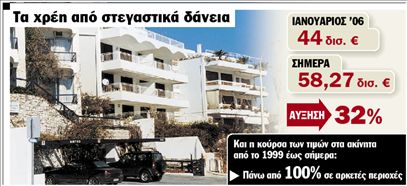
Στην ελληνική αγορά ακινήτων μπορεί να μην υπάρχουν στεγαστικά δάνεια τύπου subprime, δηλαδή δάνεια που χορηγούνται σε καταναλωτές με χαμηλή πιστοληπτική ικανότητα και η εξυπηρέτησή τους βασίζεται αποκλειστικά και μόνο στην αναχρηματοδότησή τους, ωστόσο σύμφωνα με τους ειδικούς οι κίνδυνοι δεν λείπουν.
Όπως υποστηρίζουν παράγοντες της κτηματαγοράς αλλά και τραπεζικά στελέχη, οι φόβοι για την ελληνική αγορά αφορούν κυρίως τα δάνεια με χαμηλό επιτόκιο στην εκκίνησή τους
ΑΝΗΣΥΧΗΤΙΚΗ ΣΥΜΠΤΩΣΗ
Η υποχώρηση της ζήτησης για κατοικίες συμπίπτει με τη λήξη της περιόδου σταθερών επιτοκίων
και όσα χρηματοδοτούν το 100% της αξίας του ακινήτου.
Εκρηκτικός συνδυασμός
Τέτοια στεγαστικά δάνεια δόθηκαν μαζικά από τις τράπεζες τα τελευταία τρία- τέσσερα χρόνια, όταν για να αντιμετωπίσουν τις αλυσιδωτές αυξήσεις επιτοκίων από την ΕΚΤ οι τράπεζες καθιέρωσαν τα δάνεια σταθερού επιτοκίου για τα πρώτα χρόνια. Γι΄ αυτό και οι ειδικοί θεωρούν εκρηκτικό συνδυασμό το γεγονός ότι η μείωση της ζήτησης που υπάρχει εδώ και περίπου ένα χρόνο στην αγορά κατοικίαςμε φαινόμενα ακόμη και ελαφράς υποχώρησης των τιμών σε κάποιες περιοχές- συμπίπτει χρονικά με τη λήξη της περιόδου χαμηλών επιτοκίων (π.χ. σταθερών για τρία χρόνια) για πολλά στεγαστικά δάνεια. Όπως λέει ο σύμβουλος ακινήτων κ. Νίκος Γιαννουλέλης, ο συνδυασμός αυτών των παραγόντων, μαζί με τα ολοένα και περισσότερα νοικοκυριά που αδυνατούν να εξυπηρετήσουν τις υποχρεώσεις τους, τις τράπεζες που συνεχίζουν να χορηγούν δάνεια για το 100% της αξίας ενός ακινήτου, αλλά κυρίως το γεγονός ότι η ελληνική κτηματαγορά είναι υπερτιμημένη κατά περίπου 30%, ενισχύει- σύμφωνα πάντα με κάποιους ειδικούς- τους φόβους. Όταν η αξία ανέβαινε
Και κάνουν λόγο για το φαινόμενο του wealth effect, το οποίο έχει εμφανιστεί σε όλες τις αγορές, και στην Ελλάδα: Οι μεταβολές στην αξία των ακινήτων επέδρασαν καταλυτικά στη δαπάνη των ιδιοκτητών παγκοσμίως τα τελευταία δέκα χρόνια, καθώς, νιώθοντας πιο πλούσια, μπόρεσαν να αυξήσουν τη διαθέσιμη ρευστότητά τους, στον βαθμό που τους επέτρεψε να δανειστούν με εχέγγυο την αξία της ακίνητης περιουσίας τους. Έτσι, αυξήθηκαν οι αγορές αυτοκινήτων και πολυτελών αγαθών ή δαπανήθηκαν περισσότερα χρήματα για διακοπές. Αυτό συνέβη και στις ΗΠΑ.
Τα subprime στεγαστικά δάνεια είχαν δοθεί σε καταναλωτές με χαμηλή δανειοληπτική ικανότητα και η εξυπηρέτησή τους βασιζόταν απλά και μόνο στην αναχρηματοδότησή τους (η οποία με τη σειρά της στηριζόταν στην αξία των ακινήτων που είχαν αγοράσει). Όμως, κατά τον ίδιο τρόπο που η άνοδος των τιμών προκάλεσε εκρηκτική αύξηση στην καταναλωτικές δαπάνες, η πτωτική πορεία των τιμών στις ΗΠΑ άρχισε να τις περιορίζει.
 Google news