Χρήμα – Πορτοφόλι
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Ασφαλίστε τη δόση του δανείου! 
Τα πακέτα που είναι ιδιαίτερα διαδεδομένα (φέρουν την ονομασία «payment protection insurance») στη Βρετανία και τις ΗΠΑ, καλύπτουν την πληρωμή των δόσεων ή την αποπληρωμή του συνολικού ποσού δανείου, σε περίπτωση κατά την οποία παρουσιαστεί οποιοδήποτε πρόβλημα στον δανειολήπτη.
tip
Τα νέα πακέτα καλύπτουν την πληρωμή των δόσεων ή την αποπληρωμή του συνολικού ποσού δανείου, σε περίπτωση κατά την οποία παρουσιαστεί οποιοδήποτε πρόβλημα στον δανειολήπτη
Κάλυψη για 12 μήνες
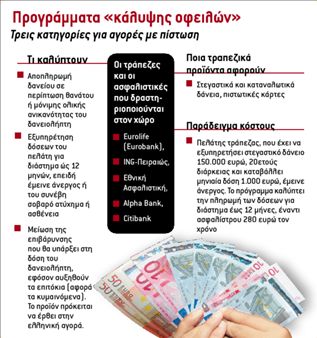
Για παράδειγμα, αν ο πελάτης τράπεζας έχει πάρει καταναλωτικό δάνειο και αδυνατεί να πληρώσει τις οφειλές του, επειδή έμεινε άνεργος ή γιατί κάποια σοβαρή ασθένεια τον κράτησε μακριά από τη δουλειά του για καιρό, ειδικά ασφαλιστικά προγράμματα αναλαμβάνουν την αποπληρωμή των δόσεών του για διάστημα έως και 12 μηνών. Αρκεί εκείνος να προσκομίσει στην ασφαλιστική εταιρεία ή στην τράπεζα με την οποία συνήψε τη σχετική σύμβαση, έγγραφο του ΟΑΕΔ που θα πιστοποιεί ότι είναι άνεργος ή πιστοποιητικό γιατρού εφόσον ήταν ασθενής. Η ασφαλιστική εταιρεία, με τη σειρά της, εξετάζει αν οι λόγοι που επικαλείται ο καταναλωτής προβλέπονται στο συμβόλαιο που υπέγραψε και αν ναι, καταβάλλει για λογαριασμό του πελάτη της το υπόλοιπο του οφειλόμενου ποσού.Από Πειραιώς και Εurobank
Τα προγράμματα αυτά διατίθενται, προς το παρόν, μόνον από την ΙΝG- Πειραιώς και την Εurobank (σε συνεργασία με τη θυγατρική της ασφαλιστική εταιρεία Εurolife), η οποία μάλιστα το πωλεί μόνο μαζί με συγκεκριμένο τύπο στεγαστικού δανείου (αυτό που είναι συνδεδεμένο με το ελβετικό φράγκο). Έτσι, για στεγαστικό δάνειο 150.000 ευρώ- για παράδειγμα- με 20ετή διάρκεια και μηνιαία δόση 1.000 ευρώ, το ασφάλιστρο για κάλυψη εισοδήματος λόγω ανεργίας ή ασθένειας είναι 280 ευρώ τον χρόνο.
Ασπίδα στην αύξηση
Την κάλυψη της επιβάρυνσης του δανειολήπτη από τυχόν αύξηση των επιτοκίων αφορά άλλο νέο προϊόν, που θα κάνει σύντομα την εμφάνισή του και στην ελληνική αγορά. Τα προγράμματα αυτά, τα οποία επίσης προσφέρονται εδώ και χρόνια στις ευρωπαϊκές αγορές, αφορούν τα δάνεια με κυμαινόμενο επιτόκιο και ουσιαστικά βάζουν φρένο στη μηνιαία δόση του δανειολήπτη, σε περίπτωση αύξησης των επιτοκίων από την Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ). Η συμφωνία της τράπεζαςή της ασφαλιστικής εταιρείας- με τον πελάτη είναι ότι, σε περίπτωση κατά την οποία μέσα σε ένα χρόνο αυξηθούν για παράδειγμα δύο φορές τα επιτόκια της ΕΚΤ, η δόση του δανείου του θα διαμορφωθεί σε χαμηλότερο επίπεδο.
Έστω, δηλαδή, ότι δανειολήπτης έχει πάρει στεγαστικό δάνειο 150.000 ευρώ, διάρκειας 15 ετών, με κυμαινόμενο επιτόκιο 5% και πληρώνει μηνιαία δόση 1.185 ευρώ. Υπό κανονικές συνθήκες, αν το επιτόκιο αυξηθεί στο 6%, η δόση του δανείου ανεβαίνει στα 1.265 ευρώ μηνιαίως. Εφόσον όμως ο πελάτης έχει επιλέξει να αγοράσει μαζί με το στεγαστικό δάνειο και αυτό το πρόγραμμα «προστασίας από την αύξηση των επιτοκίων», η τράπεζα με τη μέθοδο του hedging «κλειδώνει» τη δόση στα 1.200
ευρώ. Όπως λένε στελέχη τραπεζών και ασφαλιστικών εταιρειών, είναι θέμα χρόνου να κάνουν την εμφάνισή τους τέτοια πακέτα και στην Ελλάδα.
Τ α πιο διαδεδομένα
Η τρίτη και πιο διαδεδομένη κατηγορία προγραμμάτων κάλυψης οφειλών αφορά την αποπληρωμή των δόσεων δανείου σε περίπτωση θανάτου ή μόνιμης ολικής ανικανότητας του δανειολήπτη. Για παράδειγμα, αν ο δανειολήπτης αποβιώσει πριν από την αποπληρωμή του δανείου του, η τράπεζα σε συνεργασία με τη συμβεβλημένη μαζί της ασφαλιστική εταιρεία αναλαμβάνει την εξόφληση της οφειλής του. Οι περισσότερες τράπεζες έχουν ενιαίο ασφάλιστρο (π.χ. 4 τοις χιλίοις επί του συνολικού ποσού). Έτσι, για στεγαστικό δάνειο 100.000 ευρώ, το ετήσιο ασφάλιστρο είναι 450 ευρώ. Άλλες τράπεζες υπολογίζουν το ασφάλιστρο ανάλογα με την ηλικία του δανειολήπτη. Στην περίπτωση αυτή, οι νεαρής ηλικίας δανειολήπτες πληρώνουν χαμηλότερο ασφάλιστρο από ό,τι οι μεγαλύτεροι, καθώς στους τελευταίους η πιθανότητα να αποβιώσουν είναι στατιστικά υψηλότερη.
Πλέον, προϊόντα «κάλυψης οφειλών σε περίπτωση θανάτου ή ολικής ανικανότητας» συνοδεύουν υποχρεωτικά την έκδοση των στεγαστικών δανείων, ενώ είναι προαιρετικά για τις πιστωτικές κάρτες και τα καταναλωτικά δάνεια. Σε κάποιες τράπεζες, η κάλυψη παρέχεται και υπό μορφήν προσφοράς. Για παράδειγμα, για καταναλωτικό δάνειο μέχρι 3.000 ευρώ, συγκεκριμένη τράπεζα παρέχει την κάλυψη δωρεάν, ενώ για δάνειο πάνω από αυτό το ποσό, ο πελάτης καλείται να πληρώσει ασφάλιστρο ίσο συνήθως με το 3 τοις χιλίοις του κεφαλαίου. Τέτοια προγράμματα προσφέρουν οι όμιλοι της Εθνικής (σε συνεργασία με την Εθνική Ασφαλιστική), της Εurobank (μαζί με τη Εurolife), της Αlpha Βank, της Πειραιώς (μαζί με την ΙΝG- Πειραιώς)
και της Citibank.
Ασφαλιστήρια για την εξόφληση οφειλών από αγορές ηλεκτρικών ειδών 
Φοβούμενες τις επισφάλειες από την έκρηξη της καταναλωτικής πίστης, η μία μετά την άλλη, οι αλυσίδες ηλεκτρικών ειδών συνεργάστηκαν με ασφαλιστικές εταιρείες για να καλυφθούν έναντι της αποπληρωμής του χρέους των πελατών τους μέσω ειδικών προγραμμάτων.
Όπως αναφέρουν στελέχη της ασφαλιστικής αγοράς, πλέον, το 80% των πελατών που αγοράζουν ηλεκτρικά και ηλεκτρονικά είδη με πίστωση συνάπτουν ασφαλιστήρια προγράμματα για την εξόφληση του χρέους τους, καθώς το κόστος είναι εξαιρετικά χαμηλό. Για παράδειγμα, αν κάποιος έχει αγοράσει ηλεκτρικά είδη συνολικής αξίας 1.000 ευρώ με διάρκεια αποπληρωμής 24 μήνες και μηνιαία δόση 42 ευρώ, θα καταβάλει ασφάλιστρο 10 ευρώ ετησίως για κάλυψη απώλειας εισοδήματος από ατύχημα και ανεργία, και 20 ευρώ για κάλυψη απώλειας ζωής ή μόνιμης ολικής ανικανότητας από ατύχημα.

 Google news