Χρήμα / Πορτοφόλι
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 6 λεπτά
Και δομημένες συντάξεις! 
Πρόκειται για συνταξιοδοτικά προγράμματα που εφαρμόζονται ήδη στις ευρωπαϊκές αγορές αλλά και στις ΗΠΑ. Οι αποδόσεις των προγραμμάτων αυτών έχουν ρίσκο, αφού σε μεγάλο βαθμό συνδέονται με την πορεία των μετοχών στα διεθνή χρηματιστήρια. Τα χαρτοφυλάκια αυτά επενδύουν σε μετοχές διεθνούς εμβέλειας. Μέχρι τώρα η εμπειρία έχει δείξει ότι οι αποδόσεις τους ξεπερνούν και το 10%. Τι θα γίνει όμως αν «γυρίσουν προς τα κάτω» τα χρηματιστήρια; Σε μια τέτοια περίπτωση οι ειδικοί απαντούν ότι το αρχικό κεφάλαιο είναι εγγυημένο, αφού, όπως λένε, ακόμη και σε πτωτική τροχιά των αγορών με τη μέθοδο του hedging (επενδύσεις σε παράγωγα) ελαχιστοποιείται το ρίσκο.
Έτσι, οι ασφαλιστικές εταιρείες βλέποντας τη μεγάλη ανάπτυξη που γνωρίζει η ιδιωτική ασφάλιση στην Ελλάδα αλλά και με βάση την εμπειρία του εξωτερικού, έχουν αρχίσει να λανσάρουν τα τελευταία χρόνια αυτά τα νέα, πιο σύνθετα, επενδυτικά προϊόντα.
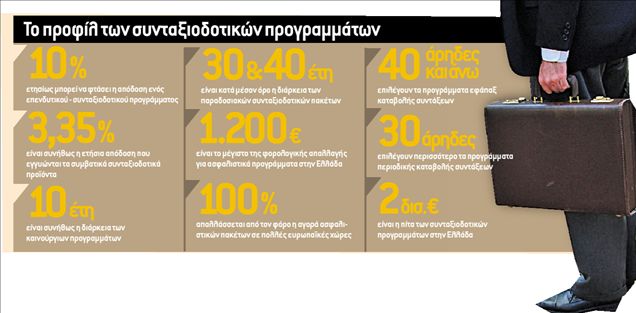
Η βασική τους ιδιομορφία σε σχέση με τα συμβατικά προγράμματα, τα οποία και παρέχουν ελάχιστη ετήσια εγγυημένη απόδοση έως 3,35%, είναι ότι ένα μεγάλο μέρος των κεφαλαίων του πελάτη επενδύεται σε μετοχές διεθνούς κύρους.
Τα «πακέτα» αυτά εγγυώνται στον ασφαλισμένο το αρχικό του κεφάλαιο, ενώ υπόσχονται επιπλέον απόδοση που μπορεί να φτάσει, για παράδειγμα, και το 10% ετησίως. Τέτοια προγράμματα διαθέτουν, μεταξύ άλλων, η ΙΝG-Πειραιώς («10»), η Εθνική («Προσθέτω»), η ΑLΙCΟ και η Εurobank, ενώ προς την κατεύθυνση αυτή κινείται πλέον το σύνολο της ελληνικής ασφαλιστικής αγοράς.
«Κλειδώνουν» αποδόσεις
Όπως και τα «συμβατικά», έτσι και αυτά τα προϊόντα τοποθετούν ένα ποσοστό των κεφαλαίων του πελάτη, (π.χ. το 20%) σε ένα ασφαλιστικό πρόγραμμα που παρέχει εγγυημένο ετήσιο επιτόκιο έως 3,35%. Το υπόλοιπο κεφάλαιο, όμως- στην προκειμένη περίπτωση το 80%- επενδύεται σε ένα χαρτοφυλάκιο, συνήθως ξένων μετοχών. Ο μηχανισμός λειτουργεί ως εξής: οι διαχειριστές κάνουν hedging για ένα κομμάτι των μετοχών αυτών προεξοφλώντας απόδοση τουλάχιστον 10% ανεξάρτητα από την πραγματική πορεία των τιμών των μετοχών αυτών στα χρηματιστήρια. Πρόκειται για σύνθετο επενδυτικό εργαλείο που βασίζεται στα παράγωγα και προεξοφλεί μελλοντικές αποδόσεις. Απαραίτητη προϋπόθεση, βέβαια, για τέτοιου είδους κινήσεις είναι να υπάρχει μεγάλη ρευστότητα, την οποία και διαθέτουν οι μεγάλες ασφαλιστικές εταιρείες. Οι υπόλοιπες μετοχές υπολογίζονται με την τρέχουσα απόδοση. Έτσι, σύμφωνα με τις ασφαλιστικές εταιρείες, σε κάθε περίπτωση, ακόμη κι αν η τρέχουσα αξία των μετοχών αυτών μειωθεί σημαντικά, η συνολική απόδοση του προγράμματος δεν πέφτει ποτέ κάτω από 0. Τα προγράμματα αυτά είναι τις περισσότερες φορές unit linked, και έχουν συνήθως 10ετή διάρκεια και όχι 30 και 40 χρόνια όπως τα παραδοσιακά συνταξιοδοτικά προϊόντα. Το ασφάλιστρο που καταβάλλει ο πελάτης είναι εφάπαξ και όχι σε δόσεις όπως στα συμβατικά προϊόντα, ενώ το ελάχιστο ποσό επένδυσης αρχίζει από τα 5.000 και μπορεί να φτάσει τα 100.000 ευρώ. Επίσης, τα όρια ηλικίας για την είσοδο σε αυτά τα επενδυτικά προϊόντα έχουν αυξηθεί. Αυτό σημαίνει ότι ακόμα και ένας ενδιαφερόμενος ηλικίας 64 ετών μπορεί να ξεκινήσει ένα τέτοιο επενδυτικό πρόγραμμα. Ένα παράδειγμα
Για παράδειγμα, αν κάποιος επιλέξει να τοποθετήσει σε ένα τέτοιο πρόγραμμα 5.000 ευρώ για 10 χρόνια, με βάση τον μηχανισμό διαχείρισης της επένδυσης, ένα ποσοστό (π.χ. το 15%) θα τοποθετηθεί σε ένα ασφαλιστικό πρόγραμμα που παρέχει ετήσιο εγγυημένο επιτόκιο 2,5%. Το υπόλοιπο 85% επενδύεται σε ένα αμοιβαίο κεφάλαιο που αποτελείται από ένα χαρτοφυλάκιο μετοχών διεθνούς εμβέλειας. Με τη μέθοδο του hedging ο διαχειριστής του χαρτοφυλακίου προεξοφλεί ετήσια απόδοση 10% για τις μετοχές που θα έχουν την καλύτερη πορεία στη διάρκεια του έτους. Οι υπόλοιπες έξι μετοχές υπολογίζονται με την πραγματική ποσοστιαία μεταβολή τους. Το αποτέλεσμα είναι ότι ο μέσος όρος που προκύπτει δεν μπορεί να είναι ποτέ αρνητικός.
Στο εξωτερικό, μάλιστα, όπου τα προγράμματα αυτά έχουν δοκιμαστεί εδώ και δεκαετίες, έχουν καταγραφεί αποδόσεις της τάξης του 15% και 20% ετησίως. Παράλληλα, το τελευταίο διάστημα έχει αναπτυχθεί τόσο πολύ ο ανταγωνισμός μεταξύ των τραπεζών στις ασφάλειες, ώστε κάποιες δίνουν τη δυνατότητα στον πελάτη, εφόσον δεν διαθέτει κεφάλαιο για να πληρώσει την αγορά τέτοιων προγραμμάτων, να δανειστεί (από τις ίδιες τις τράπεζες) το απαιτούμενο ποσό.
Και για 30άρηδες
Τα προαναφερόμενα πακέτα είναι εφάπαξ καταβολής ασφαλίστρων και απευθύνονται κυρίως σε πελάτες ηλικίας 40 ετών και άνω, οι οποίοι έχουν καταφέρει να συγκεντρώσουν κεφάλαιο από την εργασία τους. Για τους καταναλωτές γύρω στα 30, οι εταιρείες διαθέτουν τα λεγόμενα προγράμματα περιοδικής καταβολής ασφαλίστρων, είτε σε μηνιαία είτε σε εξαμηνία βάση. Για παράδειγμα, αν ένας 30άρης δίνει 150 ευρώ τον μήνα, στα 65 του χρόνια θα αρχίσει να εισπράττει ως σύνταξη 596 ευρώ τον μήνα, ισοβίως. Αν και η σύζυγός του, επίσης 30 ετών, αρχίσει να καταβάλλει το ίδιο μηνιαίο ασφάλιστρο, στα 65 της θα εισπράττει 517 ευρώ τον μήνα (λιγότερα χρήματα, επειδή με βάση τους πίνακες, η θνησιμότητα στις γυναίκες είναι μικρότερη από ό,τι στους άνδρες).
Oι κυρίαρχοι της αγοράς 
Στα αποταμιευτικά, κανείς δεν ξέρει από την αρχή τι σύνταξη θα πάρει
Τα αμιγώς επενδυτικά προγράμματα είναι τα μόνα στην αγορά που αναλαμβάνουν το ρίσκο να εγγυηθούν εξ αρχής το ποσό της σύνταξης που θα εισπράξει ο ασφαλισμένος στη λήξη του συμβολαίου του. Αντίθετα, τα λεγόμενα αποταμιευτικά, εγγυώνται το κεφάλαιο που θα πάρει ο πελάτης στη λήξη τους, όχι όμως και το ποσό της σύνταξης. Αν ο πελάτης θελήσει να πάρει το κεφάλαιο που έχει συγκεντρωθεί υπό τη μορφή σύνταξης, γίνεται διακανονισμός του ποσού στη λήξη του προγράμματος- και όχι στην αρχή του- ανάλογα με τους πίνακες θνησιμότητας και τα επιτόκια που θα ισχύουν τότε. Το αποτέλεσμα είναι, να μη γνωρίζει κανείς εξ αρχής το ύψος της σύνταξης που θα του χορηγηθεί. Γι΄ αυτό τα τελευταία χρόνια τα συνταξιοδοτικά κερδίζουν συνεχώς έδαφος έναντι των αποταμιευτικών.
 Google news