
Κρυφά καπέλα στις μεταφορές δανείων
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
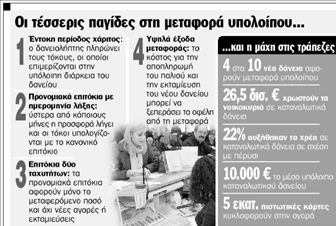
Παγίδες που κοστίζουν ακριβά κρύβουν τα προγράμματα μεταφοράς υπολοίπου σε κάρτες και καταναλωτικά δάνεια. Παρά το γεγονός ότι σήμερα 4 στα 10 νέα δάνεια αφορούν μεταφορές, όσοι δεν προσέξουν τα «ψιλά γράμματα» των συμβάσεων μπορεί εν τέλει να πληρώσουν περισσότερα χρήματα απ΄ όσα τους κόστιζαν τα δάνειά τους πριν από τη μεταφορά.
Η περίοδος χάριτος, η διάρκεια των προνομιακών επιτοκίων, το συνολικό κόστος της μεταφοράς, αλλά και οι τόκοι που επιβάλλονται σε άλλα χρέη είναι οι τέσσερις «κακοτοπιές» που πρέπει να αποφύγουν όσοι θελήσουν να αξιοποιήσουν προς το συμφέρον τους τα προγράμματα μεταφοράς χρεών που το τελευταίο διάστημα λανσάρουν στην αγορά οι τράπεζες.
Έντοκη περίοδος
Για παράδειγμα, οι περισσότερες προσφορές υπόσχονται περίοδο χάριτος που συχνά φτάνει τους 12 μήνες, σε όσους μεταφέρουν τις οφειλές τους από δάνεια και πιστωτικές κάρτες. Με τη διαφορά ότι συχνά η περίοδος αυτή είναι έντοκη, πράγμα που σημαίνει ότι οι τόκοι χρεώνονται κανονικά και επιμερίζονται στην υπόλοιπη διάρκεια του δανείου. Άρα, η προσφορά αυτή είναι δώρον άδωρον, αφού στο τέλος τα χρήματα θα πληρωθούν και μάλιστα με το παραπάνω.
Φθάνουν το 20%!
Αντίστοιχα, σε πολλές περιπτώσεις, τα προνομιακά επιτόκια των μεταφορών έχουν ημερομηνία λήξης, ενώ στη συνέχεια ο δανειολήπτης πληρώνει όσο και στην προηγούμενη τράπεζα, ενδεχομένως και περισσότερο. Αυτό ισχύει κυρίως στη μεταφορά χρεών σε πιστωτικές κάρτες, όπου μπορεί στην αρχή το κόστος να είναι ιδιαίτερα χαμηλό- ξεκινώντας από το 5%- αλλά εν συνεχεία, έπειτα από ένα ή δύο χρόνια, τα επιτόκια εκτινάσσονται στα κανονικά τους επίπεδα, που συχνά ξεπερνούν το 18% και μπορούν να φτάσουν ακόμα και το 20%!
Διαδικαστικά έξοδα
Επιπλέον παγίδα στις μεταφορές είναι τα έξοδα που χρεώνουν οι τράπεζες για την ολοκλήρωση της διαδικασίας, τα οποία – ανάλογα με το ποσό που μεταφέρεταιμπορεί να είναι ακόμα και περισσότερα από το κέρδος που προκύπτει από τη διαφορά των επιτοκίων.
Συγκεκριμένα, ο δανειολήπτης θα πρέπει αρχικά να εξασφαλίσει βεβαίωση οφειλών από την τράπεζα που έχει τα χρέη του, ένα έγγραφο που κοστίζει έως και 50 ευρώ. Εν συνεχεία, αν πρόκειται για δάνεια με σταθερό επιτόκιο, θα πληρώσει ποινή πρόωρης αποπληρωμής, που αντιστοιχεί περίπου στο 2,5% του μεταφερόμενου ποσού. Οι χρεώσεις όμως δεν σταματούν εδώ, καθώς στη νέα τράπεζα θα χρεωθεί επιπλέον με τουλάχιστον 100 ευρώ για την εκταμίευση του δανείου. Αν πρόκειται μάλιστα για ανοικτό δάνειο, κάθε χρόνο θα πληρώνει έξοδα συντήρησης, που φτάνουν ακόμα και τα 100 ευρώ, ενώ αν η μεταφορά γίνει σε πιστωτική κάρτα, η ετήσια συνδρομή αρχίζει από τα 20 και φτάνει τα 70 ευρώ. Πράγμα που σημαίνει ότι η διαφορά των επιτοκίων ανάμεσα στην παλιά και τη νέα τράπεζα θα πρέπει να είναι τόσο μεγάλη, ώστε το όφελος να ξεπερνά το εφάπαξ κόστος.
Προσοχή σε κάρτες
Τέλος, ειδικά στις μεταφορές που γίνονται σε πιστωτικές κάρτες ή ανοικτά δάνεια, οι πελάτες των τραπεζών θα πρέπει να είναι ιδιαίτερα προσεκτικοί όσον αφορά τα επιτόκια που χρεώνονται για επιπλέον αγορές. Για παράδειγμα, μπορεί ο δανειολήπτης να μεταφέρει 4.000 ευρώ σε μια πιστωτική κάρτα με επιτόκιο 8%, οι νέες αγορές όμως να επιβαρύνονται με διπλάσιο επιτόκιο.
 Google news













