
Πορτοφόλι / Καταναλωτής
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 6 λεπτά
Πώς θα κερδίσετε από τον «πόλεμο» των τραπεζών 
Προϋπόθεση, σε ό,τι αφορά τα δάνεια, να είναι συνεπείς στη μέχρι τώρα αποπληρωμή των οφειλών τους, τόσο σε καταναλωτικά όσο και σε πιστωτικές κάρτες, ενώ για τις καταθέσεις θα πρέπει να οπλιστούν με την απαραίτητη υπομονή, καθώς- για να αξιοποιήσουν στο έπακρον τις προσφορές – θα χρειαστεί να μεταφέρουν συχνά τα χρήματά τους από τράπεζα σε τράπεζα. Συγκεκριμένα:
1 Στα καταναλωτικά δάνεια
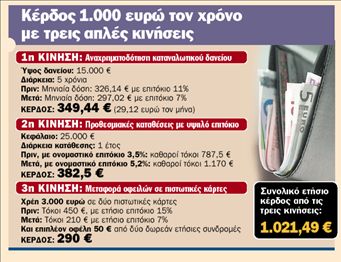
Κέρδη που φτάνουν τα 350 ευρώ τον χρόνο μπορούν να αποκομίσουν όσοι μεταφέρουν τις οφειλές τους σε καταναλωτικά δάνεια από τράπεζα σε τράπεζα, «ψαλιδίζοντας» το επιτόκιό τους. Το κέρδος αυτό, μάλιστα, επιτυγχάνεται χωρίς να μεγαλώσουν τη διάρκεια του δανείου, πράγμα που σημαίνει ότι «βάζουν στην τσέπη» αυτούσια τη διαφορά που προκύπτει ανάμεσα στα χρήματα που πλήρωναν πριν από τη μεταφορά και σε αυτά που πληρώνουν στο εξής. Το τελευταίο διάστημα, η μεταφορά καταναλωτικών δανείων έχει πάρει διαστάσεις «επιδημίας», με απότελεσμα οι τράπεζες να μειώνουν έως και 4 ολόκληρες μονάδες τα επιτόκια δανεισμού, προκειμένου να πάρουν πελάτες από τον ανταγωνισμό.
Συγκεκριμένα, αν ένας δανειολήπτης οφείλει σήμερα 15.000 ευρώ σε καταναλωτικά δάνεια- για πέντε χρόνια και με τελικό ετήσιο επιτόκιο 11%- πληρώνει στην τράπεζα 326,14 ευρώ κάθε μήνα. Αξιοποιώντας τις προσφορές που «τρέχουν» αυτήν τη στιγμή, μπορεί- εφόσον είναι συνεπής στις υποχρεώσεις του- να μεταφέρει το ποσό αυτό του δανείου σε μία άλλη τράπεζα, μειώνοντας το τελικό ετήσιο επιτόκιό του στο 7%. Με την κίνηση αυτή, και αφήνοντας σταθερή τη διάρκεια του δανείου του, η μηνιαία δόση του αυτόματα πέφτει στα 297,02 ευρώ. Κερδίζει, δηλαδή, 29,12 ευρώ τον μήνα ή 349,44 ευρώ ετησίως.
Θα πρέπει να σημειωθεί ότι το κόστος μεταφοράς καταναλωτικών δανείων είναι ιδιαίτερα χαμηλό (κατά κανόνα δεν ξεπερνά τα 100- 200 ευρώ εφάπαξ), ενώ συχνά οι τράπεζες κάνουν δώρο και τα έξοδα της μεταφοράς στους νέους δανειολήπτες.
2 Στις προθεσμιακές καταθέσεις
Εξίσου σημαντικά κέρδη, και μάλιστα χωρίς «ψιλά γράμματα», μπορούν να αποκομίσουν όσοι κυνηγήσουν τις προσφορές των τραπεζών και στις προθεσμιακές καταθέσεις. Οι τράπεζες- κυρίως οι μικρότερες σε μέγεθος- συχνά ανεβάζουν τα καταθετικά τους επιτόκια για συγκεκριμένο χρονικό διάστημα πολύ πάνω από τον μέσο όρο της αγοράς, προκειμένου να προσελκύσουν πελάτες από τον ανταγωνισμό. Για παράδειγμα, αυτή τη στιγμή υπάρχει προσφορά της Citibank για τρίμηνες προθεσμιακές καταθέσεις, στις οποίες το ονομαστικό ετήσιο επιτόκιο είναι 5,2%. Και αυτό, όταν ο μέσος όρος της αγοράς κυμαίνεται κοντά στο 3,5%. Αν, για παράδειγμα, κάποιος διαθέτει 25.000 ευρώ προς κατάθεση, μόνο από τη διαφορά αυτή των επιτοκίων μπορεί να αποκομίσει από τη διαφορά των τόκων όφελος πάνω από 380 ευρώ τον χρόνο. Συγκεκριμένα, το ποσό αυτό με ονομαστικό επιτόκιο 3,5% αποδίδει στον κάτοχό του τόκους 787,5 ευρώ. Αν, όμως, τοκιστεί με 5,2% (ονομαστικό), στο τέλος του χρόνου ο καταθέτης παίρνει στα χέρια του 1.170 ευρώ. Δηλαδή, χωρίς κανένα κόστος ή επιπλέον δέσμευση, ο πελάτης που θα αξιοποιήσει αυτή την προσφορά κερδίζει 382,5 ευρώ επιπλέον κάθε χρόνο. Μοναδική προϋπόθεση, εκτός βέβαια από το διαθέσιμο κεφάλαιο, είναι ο καταθέτης να μεταφέρει συχνά τα χρήματά του από τράπεζα σε τράπεζα, προκειμένου να εκμεταλλεύεται τις εκάστοτε προσφορές. Αυτή η διαδικασία δεν έχει κανένα κόστος, απαιτεί όμως κάποιον χρόνο προκειμένου να γίνουν οι αναλήψεις και οι καταθέσεις των ποσών.
3 Στις πιστωτικές κάρτες
Σημαντικά κέρδη, τόσο από τη διαφορά του επιτοκίου όσο και από τις ετήσιες συνδρομές, μπορούν να αποκομίσουν όσοι εκμεταλλευθούν τα «δολώματα» που χρησιμοποιούν οι τράπεζες για τους πελάτες των πιστωτικών καρτών, προκειμένου να μεταφέρουν σε αυτές τα υπόλοιπά τους από τους ανταγωνιστές τους.
Επιτόκια που πέφτουν ακόμα και κάτω από το μισό- σε σχέση με τον μέσο όρο της αγοράς- αλλά και δωρεάν ετήσια συνδρομή, τουλάχιστον για μια διετία. Προσφορές που μεταφράζονται σε κέρδος σχεδόν 300 ευρώ κάθε χρόνο, για πελάτη τράπεζας με συνολικά χρέη 3.000 ευρώ σε δύο πιστωτικές κάρτες.
Συγκεκριμένα, σήμερα, με ένα μέσο ετήσιο επιτόκιο 15%, υπόλοιπο 3.000 ευρώ σε «πλαστικό χρήμα» κοστίζει σε τόκους 450 ευρώ τον χρόνο. Αν ο κάτοχος των πιστωτικών καρτών μεταφέρει- χωρίς κανένα έξοδο- τις οφειλές του σε άλλη τράπεζα, μπορεί να μειώσει το ετήσιο επιτόκιό του ακόμα και στο 7%, τουλάχιστον για τον πρώτο χρόνο. Με την κίνηση αυτή, μειώνει τους τόκους που πληρώνει στα 210 ευρώ, δηλαδή κερδίζει άμεσα και χωρίς κανένα εφάπαξ κόστος, 240 ευρώ από τη διαφορά των επιτοκίων.
Τα κέρδη, όμως, δεν σταματούν εδώ. Προκειμένου να δελεάσουν νέους πελάτες και να τους «κλέψουν» από τον ανταγωνισμό, οι τράπεζες μηδενίζουν την ετήσια συνδρομή τουλάχιστον για τον πρώτο χρόνο- και αρκετά συχνά για πάντα. Αυτό μεταφράζεται σε κέρδος 25 ευρώ, κατά μέσο όρο, ανά πιστωτική κάρτα, ή 50 ευρώ επιπλέον για τον πελάτη του παραδείγματος. Συνολικά, δηλαδή, το κέρδος από τη μεταφορά οφειλών ανέρχεται σε 290 ευρώ τον χρόνο, δίχως εφάπαξ έξοδα. Θα πρέπει να σημειωθεί, πάντως, ότι συχνά τα μειωμένα επιτόκια έχουν ημερομηνία λήξεως, με την έλευση της οποίας εκτινάσσονται στα μέσα επίπεδα της αγοράς. Αυτό σημαίνει ότι, μέχρι τότε, ο πελάτης της τράπεζας θα πρέπει είτε να έχει αποπληρώσει πλήρως τις οφειλές του είτε να τις μεταφέρει εκ νέου, με ευνοϊκούς όρους, σε άλλη τράπεζα.
Επιταχύνει την επέκτασή της στη ΝΑ Ευρώπη η Αlpha Βank
Σε ακόμη μεγαλύτερη ανάπτυξή της στη Νοτιοανατολική Ευρώπη σκοπεύει να προχωρήσει η Αlpha Βank, καθώς χθες ανακοίνωσε την επιτάχυνση της αύξησης του δικτύου της στο εξωτερικό.
Συγκεκριμένα, η τράπεζα αναθεώρησε το επιχειρηματικό της πλάνο έως το 2010, το οποίο πλέον προβλέπει την ύπαρξη συνολικά 1.300
καταστημάτων σε Ελλάδα και Νοτιοανατολική Ευρώπη από 664 σήμερα, έναντι 1.200
που προβλέπονταν μέχρι πρόσφατα.
Αντίστοιχα σκοπεύει να αυξήσει το προσωπικό της σε 17.000 εργαζόμενους από 12.070 σήμερα, 2.500 περισσότερους σε σχέση με το επιχειρηματικό πλάνο πριν από την αναθεώρηση.
Στόχος, τα κέρδη
Με αυτά τα δεδομένα η τράπεζα σκοπεύει την αύξηση των καθαρών κερδών ανά μετοχή κατά τουλάχιστον 20% για την περίοδο 2007-2010, τη μείωση του λόγου κόστους προς έσοδα σε περίπου 42% το 2010 και την επίτευξη αποδόσεων ιδίων κεφαλαίων μεγαλύτερων του 28% το 2010.
Όπως ανέφεραν στελέχη της τράπεζας, στόχος είναι τα καθαρά κέρδη του ομίλου στο τέλος του 2010 να ξεπερνούν το 1 δισ. ευρώ, 25% εκ των οποίων θα προέρχεται από τη Νοτιοανατολική Ευρώπη.
«Ημέρα σταδιοδρομίας»
«Ημέρα σταδιοδρομίας» διοργανώνουν σήμερα τα εκπαιδευτήρια «Ελληνογερμανική Αγωγή», στις εγκαταστάσεις του Γυμνασίου- Λυκείου, στην Παλλήνη. Η εκδήλωση είναι πολύπλευρη και απευθύνεται σε γονείς, εκπαιδευτικούς, αλλά κυρίως σε μαθητές. Γι΄ αυτό τον λόγο άλλωστε χωρίζεται σε δύο βασικά μέρη. Στο πρώτο μέρος, οι γονείς θα έχουν την ευκαιρία να παρακολουθήσουν εισηγήσεις καθηγητών Πανεπιστημίου και εκπροσώπων της αγοράς εργασίας, με θέματα όπως η σωστή εκπαίδευση και η σημασία του επαγγελματικού προσανατολισμού. Στο δεύτερο μέρος, τον λόγο έχουν οι μαθητές, οι οποίοι θα συζητήσουν με ομάδες επαγγελματιών απ΄ όλους τους κλάδους.
 Google news













