Δάνεια με το σταγονόμετρο!
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Φρένο βάζουν τώρα στον δανεισμό των νοικοκυριών οι τράπεζες, φοβούμενες τις υψηλές επισφάλειες σε στεγαστικά και κυρίως καταναλωτικά δάνεια.
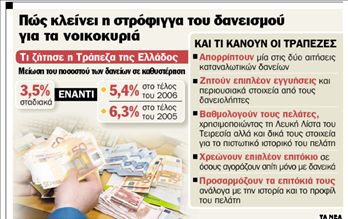
Ακολουθώντας και τις επιταγές της Τραπέζης της Ελλάδος, η οποία χθες ζήτησε από τις τράπεζες δραστική μείωση των δανείων που βρίσκονται σε καθυστέρηση, οι μεγαλύτερες τράπεζες απορρίπτουν πλέον ολοένα και περισσότερες αιτήσεις δανείων, κλείνοντας την πόρτα του δανεισμού σε πολλούς υποψήφιους δανειολήπτες. Συγκεκριμένα, σε επιστολή του ο διοικητής της Τραπέζης της Ελλάδος κ. Νίκος Γκαργκάνας ζήτησε το ποσοστό των δανείων
ΣΤΟ ΚΟΚΚΙΝΟ…
200.000 νοικοκυριά δυσκολεύονται να αποπληρώσουν τις οφειλές τους και είναι μια ανάσα από το… κανόνι
που βρίσκονται σε καθυστέρηση να μειωθεί σταδιακά σε 3,5% έναντι 5,4% που ήταν στο τέλος του 2006 και 6,3% στο τέλος του 2005.
Την περασμένη Τρίτη πάντως, ο διευθύνων σύμβουλος της Εurobank κ. Νικόλαος Νανόπουλος είχε αναφέρει ότι στο τέλος του Σεπτεμβρίου του 2006 το ποσοστό των δανείων που βρισκόταν σε καθυστέρηση ανερχόταν στο 6% του συνόλου, ξεπερνούσε τα 4,5 δισ. ευρώ και ήταν διπλάσιο σε σύγκριση με τον ευρωπαϊκό μέσο όρο.
Και τιμωρίες
Μάλιστα, η Τράπεζα της Ελλάδος είναι αποφασισμένη να τιμωρήσει τις τράπεζες που δεν θα πάρουν τα απαραίτητα μέτρα, αναπροσαρμόζοντας τον δείκτη της κεφαλαιακής τους επάρκειας (από το 8% που ισχύει σήμερα για όλες τις τράπεζες) λαμβάνοντας υπ΄ όψιν τις κινήσεις που θα κάνουν για τη μείωση του πιστωτικού κινδύνου.
Όπως εκτιμούν τραπεζικά στελέχη, σήμερα στην Ελλάδα υπάρχουν περίπου 200.000
και πλέον δανειολήπτες οι οποίοι καθυστερούν να εξοφλήσουν τις οφειλές τους σε δάνεια και κάρτες, ενώ περίπου άλλα 200.000
νοικοκυριά βρίσκονται στα όρια, δυσκολεύονται να αποπληρώσουν τις οφειλές τους και είναι μια ανάσα από το… κανόνι.
Πρόκειται για μια κατάσταση που επιδεινώνουν οι συνεχόμενες αυξήσεις στο κόστος δανεισμού από την Ευρωπαϊκή Κεντρική Τράπεζα, οι οποίες και μεταφέρονται άμεσα στις οφειλές των δανειοληπτών σε δάνεια και κάρτες με κυμαινόμενο επιτόκιο. Από τον Δεκέμβριο του 2005 μέχρι και σήμερα έχει αυξήσει τα επιτόκια του ευρώ επτά φορές, από το 2% στο 3,75%, ενώ μέσα στο επόμενο δίμηνο αναμένεται να το αυξήσει ακόμα μια φορά, για να διαμορφωθεί στο 4%.
Τι κάνουν οι τράπεζες
Αναζητώντας λοιπόν λύση στο πρόβλημα των επισφαλειών, οι τράπεζες πλέον κλείνουν την πόρτα του δανεισμού σε πλήθος υποψήφιων πελατών, οι οποίοι υπό άλλες συνθήκες θα είχαν πάρει τα χρήματα χωρίς πρόβλημα. Ενδεικτικό είναι ότι- όπως είχε αναφέρει πρόσφατα ο πρόεδρος και διευθύνων σύμβουλος της Εθνικής Τράπεζας κ. Τάκης Αράπογλου- η τράπεζα απορρίπτει το 42% των αιτήσεων που δέχεται για καταναλωτικά δάνεια και το 10% των αιτήσεων για στεγαστικά. Αντίστοιχες πολιτικές ακολουθούν πλέον οι περισσότερες τράπεζες, ειδικά σε δάνεια μεγαλύτερου ύψους (άνω των 15.000 για καταναλωτικά), στα οποία οι επισφάλειες είναι πολύ πιο επιζήμιες.
Παράλληλα, ακόμα και στα δάνεια που εκταμιεύουν, ανεβάζουν τον πήχυ και στα κριτήρια που πρέπει να πληρούν οι υποψήφιοι δανειολήπτες. Πλέον, ζητούν πολύ πιο συχνά την ύπαρξη κάποιου εγγυητή, ειδικά στην περίπτωση που ο δανειολήπτης δεν έχει σταθερό εισόδημα, ενώ σε πολλές περιπτώσεις θέτουν ως προϋπόθεση την ύπαρξη περιουσιακών στοιχείων- ακόμα και αν δεν τα προσημειώσουν- προκειμένου να εγκρίνουν μεγάλου ύψους δάνεια. Η ιδιοκτησία ενός σπιτιού ή ενός αυτοκινήτου θεωρείται πλέον «διαβατήριο» για την εκταμίευση μεγάλων ποσών, υπό την προϋπόθεση βέβαια ότι δεν «τρέχει» και άλλο δάνειο γι΄ αυτά τα περιουσιακά στοιχεία.
Επιτόκια- «κοστούμια» ανάλογα με το προφίλ κάθε πελάτη
ΜΕΣΑ στο επόμενο διάστημα αναμένεται να λανσάρουν δάνεια με διαφορετικό επιτόκιο ανάλογα με το προφίλ αλλά και το ιστορικό του κάθε πελάτη τους, αξιοποιώντας τόσο τη Λευκή Λίστα του Τειρεσία όσο και τα δικά τους συστήματα ελέγχου και βαθμολόγησης των πελατών. Δηλαδή, θα πριμοδοτούν τους συνεπείς πελάτες τους, μειώνοντας από την πρώτη στιγμή το επιτόκιο και προσφέροντας ευνοϊκούς όρους, όπως για παράδειγμα μηδενικά έξοδα δανεισμού. Στον αντίποδα όμως, δανειολήπτες με «βεβαρημένο ιστορικό» θα πρέπει να πληρώσουν υψηλότερα επιτόκια προκειμένου να πάρουν χρήματα στα χέρια τους. Ακόμα όμως και υπό αυτή τη συνθήκη, όλο και πιο συχνά θα βλέπουν τις αιτήσεις τους να απορρίπτονται.
Αντίστοιχη πολιτική ακολουθούν ήδη και στα στεγαστικά δάνεια, επιβάλλοντας καπέλο έως και 0,15% στο επιτόκιο για όσους χρηματοδοτούν πάνω από το 80% της εμπορικής αξίας του ακινήτου. Με τον τρόπο αυτό ωθούν ουσιαστικά τους πελάτες τους να συνεισφέρουν και δικά τους χρήματα στην αγορά του σπιτιού, μια κίνηση που αφενός μειώνει το ύψος του δανείου (και κατ΄ επέκταση τη μηνιαία δόση), μειώνει τις επισφάλειες και αναγκάζει τον δανειολήπτη να είναι περισσότερο συνεπής.
Τέλος, σε μια προσπάθεια να μειώσουν τις απώλειές τους, οι τράπεζες επιχειρούν να βελτιώσουν τα συστήματα είσπραξης των επισφαλειών- όπως τους ζητά η Τράπεζα της Ελλάδος- προτού περάσει μεγάλο χρονικό διάστημα και αναγκαστούν να τα διαγράψουν από τους ισολογισμούς τους.
 Google news