
«Κλειδώνουν» πελάτες και κέρδη
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Κλειδώνουν κέρδη από τα στεγαστικά δάνεια οι ελληνικές τράπεζες, στρέφοντας τους πελάτες τους στα σταθερά επιτόκια.
Όσο η Ευρωπαϊκή Κεντρική Τράπεζα συνεχίζει τις αυξήσεις στο κόστος δανεισμού τόσο τα εγχώρια χρηματοπιστωτικά ιδρύματα ωθούν τους πελάτες τους σε σταθερά επιτόκια, εξασφαλίζοντας έτσι την κερδοφορία τους, αλλά και «δένοντας» τους δανειολήπτες για τρία, πέντε ή και περισσότερα χρόνια- όσο διαρκεί δηλαδή το «κλείδωμα» της δόσης.
Μάλιστα, η στροφή στα σταθερά επιτόκια αφορά όχι μόνο τα νέα δάνεια- όπου σήμερα
ΧΑΜΗΛΟΤΕΡΗ ΔΟΣΗ
Οι δανειολήπτες πληρώνουν χαμηλότερη δόση σε σχέση με το κυμαινόμενο από την πρώτη μέρα του δανείου
δύο στα τρία λαμβάνονται με «κλειδωμένη» δόση για περίοδο τουλάχιστον τριών ετών- αλλά και τις αναχρηματοδοτήσεις. Δηλαδή, οι περισσότεροι πελάτες που ζητούν από τις τράπεζες να αναπροσαρμόσουν τους όρους του δανεισμού τους, ωθούνται σε δάνεια σταθερού επιτοκίου, με τις τράπεζες να εξασφαλίζουν τα έσοδά τους για όλη την περίοδο της σταθερής δόσης.
Ποινή για αποπληρωμή
Έτσι, όχι μόνο «κλειδώνουν» υψηλή κερδοφορία για όλο το διάστημα της σταθερής περιόδου, αλλά παράλληλα δένουν τους πελάτες τους, καθώς η πρόωρη αποπληρωμή (και κατ΄ επέκταση η μεταφορά οφειλών) δανείου με σταθερό επιτόκιο επιβαρύνεται με ποινή και είναι συνεπώς ασύμφορη.
Για τον σκοπό αυτό, το τελευταίο διάστημα οι περισσότερες τράπεζες έχουν λανσάρει στην αγορά ειδικά δάνεια, με μειωμένο επιτόκιο για σταθερή περίοδο συνήθως τριών ή πέντε ετών, προκειμένου να δελεάσουν όσο το δυνατόν περισσότερους πελάτες. Και σε μια προσπάθεια να κλέψουν πελάτες από τους ανταγωνιστές τους, προσφέρουν αυτά τα προνομιακά δάνεια και στη μεταφορά υπολοίπου, πληρώνοντας σε κάποιες περιπτώσεις ακόμα και τα έξοδα προσημείωσης του ακινήτου.
Στο 3,25% για την 3ετία
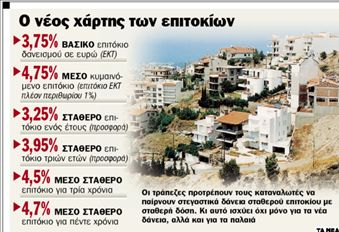
Για παράδειγμα, αυτήν τη στιγμή στην αγορά κι ενώ το βασικό επιτόκιο της ΕΚΤ είναι 3,75% υπάρχουν τράπεζες που δίνουν δάνεια με σταθερό επιτόκιο 3,25% για τον πρώτο χρόνο (δηλαδή μισή μονάδα χαμηλότερα από το βασικό επιτόκιο) και με 3,95% για την πρώτη τριετία. Και αυτό, ενώ κατά μέσο όρο στην αγορά στα δάνεια με κυμαινόμενο επιτόκιο η επιβάρυνση για τον δανειολήπτη αρχίζει από το 4,75% περίπου (επιτόκιο ΕΚΤ 3,75% πλέον τραπεζικού περιθωρίου κέρδους από 1%).
Δηλαδή, με τις προσφορές αυτές των τραπεζών, οι δανειολήπτες πληρώνουν χαμηλότερη δόση σε σχέση με το κυμαινόμενο από την πρώτη μέρα του δανείου ή από τη στιγμή της αλλαγής του επιτοκίου.
Και αυτό, ενώ η ηγεσία της Ευρωπαϊκής Κεντρικής Τράπεζας έχει δώσει σαφές σήμα για νέες αυξήσεις των επιτοκίων μέσα στη χρονιά, ενώ οι διεθνείς επενδυτικοί οίκοι εκτιμούν ότι το επιτόκιο του ευρώ θα βρίσκεται τουλάχιστον στο 4% στο τέλος του έτους, έναντι του 3,75% σήμερα.
810 ευρώ λιγότερα τον χρόνο 
Στην περίπτωση που μετατρέψει τις οφειλές του σε σταθερό επιτόκιο 3,95% θα δει τη μηνιαία δόση του να μειώνεται στα 787,62 ευρώ.
Δηλαδή, θα πληρώνει 67,56 ευρώ λιγότερα κάθε μήνα ή 810,72 ευρώ λιγότερα κάθε χρόνο.
Ακόμα όμως και αν «κλειδώσει» τα χρήματά του για τρία χρόνια με βάση τον μέσο όρο της αγοράς, που σήμερα είναι 4,50%, θα πληρώνει 833,75 ευρώ τον μήνα, δηλαδή 21,43 ευρώ λιγότερα σε σχέση με το κυμαινόμενο επιτόκιο.
Θα πρέπει πάντως να γνωρίζει ότι αν επιλέξει τη μέθοδο αυτή δεν θα κερδίσει σε πιθανή πτώση των επιτοκίων κάτω από τα σημερινά επίπεδα, ούτε όμως και θα πληρώσει περισσότερα χρήματα, αν η ΕΚΤ συνεχίσει της αυξήσεις.

 Google news













