
Επτά φόροι στις μεταβιβάσεις
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
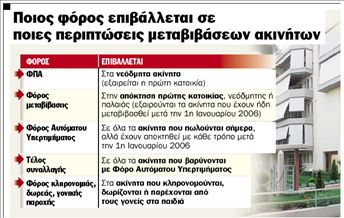
Ούτε ένας, ούτε δύο, αλλά επτά διαφορετικοί τύποι φόρων ισχύουν στις μεταβιβάσεις των ακινήτων, ανάλογα με το είδος της μεταβίβασης και το είδος του ακινήτου.
Πρωτοφανές αλαλούμ που έχει προκαλέσει σύγχυση στους φορολογούμενους και μεγάλο νομοθετικό λαβύρινθο στις εφορίες, με αποτέλεσμα το υπουργείο Οικονομικών να εκδίδει διευκρινιστικές εγκυκλίους ανά τακτά χρονικά διαστήματα. Μεγάλο μερίδιο στο φορολογικό αλαλούμ που έχει προκύψει με τις μεταβιβάσεις ακινήτων ανήκει στον ΦΠΑ που επιβλήθηκε στις παραδόσεις νεόδμητων ακινήτων, κατοικιών και επαγγελματικών και στην αντιπαροχή από την 1η Ιανουαρίου του 2006. Ωστόσο, από τον νέο φόρο εξαιρέθηκαν τα ακίνητα των οποίων οι άδειες δόμησης είχαν εκδοθεί πριν από την 25η Νοεμβρίου 2005, καθώς και τα ακίνητα που αποκτώνται ως πρώτη κατοικία και τα οποία εξακολουθούν να φορολογούνται με Φόρο Μεταβίβασης.
Ο ΦΠΑ και πού επιβάλλεται
Μεγάλη σύγχυση επικρατεί στην αγορά σχετικά και με τη βάση υπολογισμού του ΦΠΑ στα ακίνητα. Ειδικότερα, επιβάλλεται ΦΠΑ 19% όταν αποκτάται νεόδμητο ακίνητο ως δεύτερη κατοικία ή επαγγελματική στέγη επί της ακόλουθης αξίας:
● Επί της αντικειμενικής τιμής του ακινήτου, όταν αυτή είναι χαμηλότερη από το προϋπολογιστικό κόστος ή το απολογιστικό κόστος της οικοδομής. Το προϋπολογιστικό κόστος είναι ένα νέο μέγεθος που καθιερώθηκε για τον ΦΠΑ και είναι το εκτιμώμενο συνολικό κόστος της οικοδομής με βάση τους υπολογισμούς του κατασκευαστή. Σε αυτό περιλαμβάνονται, μεταξύ άλλων, το κόστος κτήσης του οικοπέδου, τα συμβολαιογραφικά έξοδα, οι δαπάνες κατασκευής κ.λπ. Το απολογιστικό κόστος είναι το συνολικό κόστος της οικοδομής όπως προκύπτει με βάση τα σχετικά τιμολόγια.
● Επί του προϋπολογιστικού κόστους του ακινήτου, όταν αυτό πωλείται πριν από την αποπεράτωσή του και εφόσον το προϋπολογιστικό κόστος είναι υψηλότερο από την αντικειμενική τιμή του ακινήτου.
● Επί του απολογιστικού κόστους, όταν αυτό είναι υψηλότερο από την αντικειμενική τιμή και το ακίνητο πωλείται αποπερατωμένο.
Από τον ΦΠΑ εξαιρούνται τα ακίνητα που κατασκευάζονται με τη μέθοδο της αυτεπιστασίας, δηλαδή κατασκευάζονται από ιδιώτες με σκοπό κυρίως την ιδιοκατοίκηση. Κατά την εφαρμογή του νόμου έχουν προκύψει δεκάδες ερωτήματα από τις εφορίες. Σε πρόσφατη εγκύκλιο που εξέδωσε το υπουργείο, ορίστηκε ότι σε ΦΠΑ υποβάλλονται και οι βοηθητικοί χώροι των ακινήτων, καθώς και οι θέσεις στάθμευσης στην πιλοτή και οι πισίνες. Φόρος Μεταβίβασης
Ο Φόρος Μεταβίβασης υπολογίζεται με συντελεστή 9-11% επί της αντικειμενικής τιμής του ακινήτου και επιβάλλεται σε όλα τα ακίνητα που μεταβιβάζονται- με πώλησηγια πρώτη φορά ύστερα από την 1η Ιανουαρίου 2006. Ισχύει και για τα νεόδμητα, εφόσον αποκτώνται ως πρώτη κατοικία.
Φόρος Αυτόματου Υπερτιμήματος
Ο Φόρος Αυτόματου Υπερτιμήματος είναι ένας νέος φόρος που θεσπίστηκε τυπικά από την 1η Ιανουαρίου 2006 αλλά ουσιαστικά τέθηκε σε εφαρμογή από την 1η Μαρτίου, παράλληλα με την αύξηση των αντικειμενικών τιμών. Ο φόρος- που τυπικά βαρύνει τον πωλητή του ακινήτου- επιβάλλεται σε όλα τα ακίνητα που μεταβιβάζονται με πώληση και αποκτήθηκαν με κάθε τρόπο ύστερα από την 1η Ιανουαρίου 2006. Έτσι, επιβάλλεται στα ακίνητα που πωλούνται σήμερα και αποκτήθηκαν με αγορά, κληρονομιά, δωρεά ή γονική παροχή ύστερα από την 1η Ιανουαρίου 2006. Ο ΦΑΥ επιβάλλεται στη διαφορά της αντικειμενικής τιμής κτήσης του ακινήτου με την αντικειμενική τιμή πώλησής του. Επιβάλλεται με συντελεστή 20%, εφόσον ο πωλητής είχε το ακίνητο στην κατοχή του τουλάχιστον για πέντε έτη, με συντελεστή 10% εφόσον από την ημερομηνία κτήσης του έχουν περάσει 5 έως 15 έτη και με συντελεστή 5% εφόσον από την κτήση του πωλούμενου ακινήτου έχουν περάσει 15 έως 25 έτη (δεν επιβάλλεται σε ακίνητα άνω της 25ετίας).
Τέλος Συναλλαγής
Τα ακίνητα που βαρύνονται με Φόρο Αυτόματου Υπερτιμήματος φορολογούνται κατά τη μεταβίβασή τους και με Τέλος Συναλλαγής το οποίο βαρύνει τον αγοραστή του ακινήτου. Το Τέλος Συναλλαγής επιβάλλεται με συντελεστή 1% επί της αντικειμενικής τιμής του μεταβιβαζόμενου ακινήτου. Ας σημειωθεί ότι λόγω της καθιέρωσης του Φόρου Αυτόματου Υπερτιμήματος, η απόκτηση πρώτης κατοικίας από τους φορολογούμενους μπορεί να επιβαρυνθεί με υψηλό φόρο, ενώ μέχρι πρόσφατα ήταν ουσιαστικά αφορολόγητη. Αυτό ισχύει στις περιπτώσεις που ο αγοραστής αγοράζει ως πρώτη κατοικία παλαιό ακίνητο το οποίο βαρύνεται με Φόρο Υπερτιμήματος. Αν και τυπικά ο Φόρος Υπερτιμήματος βαρύνει τον πωλητή, αυτός θεωρείται βέβαιο ότι θα μετακυλίσει το σχετικό κόστος στον αγοραστή.
Φόροι: Κληρονομιάς, Δωρεάς, Γονικής Παροχής
Οι φόροι κληρονομιάς, γονικής παροχής και δωρεάς εξακολουθούν να ισχύουν ολοκληρώνοντας το περίπλοκο παζλ της φορολογίας στις μεταβιβάσεις ακινήτων.
 Google news













