Μειώστε τη δόση με αναχρηματοδότηση
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Βόμβα στον προϋπολογισμό χιλιάδων νοικοκυριών βάζει η νέα αύξηση των επιτοκίων του ευρώ που αναμένεται την Πέμπτη.
Πρόκειται για την έβδομη συνεχόμενη από τον Δεκέμβριο 2005, που φέρνει το βασικό επιτόκιο του ευρώ στο 3,75% και επιβαρύνει με εκατοντάδες ευρώ τον ετήσιο προϋπολογισμό των δανειοληπτών με κυμαινόμενο επιτόκιο. Παράλληλα προκαλείται αμόκ αναχρηματοδοτήσεων από
ΤΡΙΑ ΣΤΑ ΔΕΚΑ
3 στα 10 νέα στεγαστικά δάνεια που θα εκταμιευθούν το 2007 θα αφορούν μεταφορές υπολοίπων
χιλιάδες νοικοκυριά, αφού με τη μέθοδο αυτή κερδίζουν ακόμα και πάνω από 1.500
ευρώ κάθε χρόνο.
Παρά το γεγονός ότι ο τιμάριθμος στην ευρωζώνη μειώθηκε τον Ιανουάριο στο 1,8% – δηλαδή κάτω από το όριο του 2% που έχει θέσει η ΕΚΤ- οι διεθνείς αναλυτές εκτιμούν πως στη συνεδρίασή της στις 8 Μαρτίου η Ευρωπαϊκή Κεντρική Τράπεζα θα αυξήσει τα επιτόκιά της στο 3,75%, για έβδομη συνεχόμενη φορά από τον Δεκέμβριο.
Φρενίτιδα
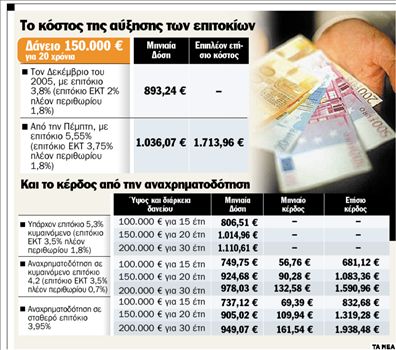
Πρόκειται για εξέλιξη-βόμβα για τον προϋπολογισμό εκατοντάδων χιλιάδων δανειοληπτών με κυμαινόμενο επιτόκιο, οι οποίοι για ένα μέσο δάνειο 150.000 ευρώ για 20 χρόνια θα πληρώνουν επιπλέον πάνω από 1.700 ευρώ κάθε χρόνο, σε σχέση με τον Δεκέμβριο του 2005. Ως αποτέλεσμα, στρέφονται μαζικά στη λύση της αναχρηματοδότησης των δανείων τους, είτε μεταφέροντας τις οφειλές τους σε άλλη τράπεζα είτε μέσω αναδιαπραγμάτευσης των όρων του δανεισμού τους. Ενδεικτικό της φρενίτιδας που έχει πλήξει την αγορά είναι ότιόπως αναφέρουν τραπεζικά στελέχη- 3 στα 10 νέα στεγαστικά δάνεια που θα εκταμιευθούν το 2007 θα αφορούν μεταφορές υπολοίπων.
Έτσι, δανειολήπτες που έχουν πάρει στεγαστικό δάνειο πριν από ένα ή δύο χρόνια, μπορούν να μειώσουν τις ετήσιες οφειλές τους για το δάνειο ακόμα και κατά άνω των 1.500 ευρώ κάθε χρόνο, αρκεί να επαναδιαπραγματευθούν τους όρους δανεισμού τους με την τράπεζα ή να μεταφέρουν τις οφειλές τους σε κάποιον ανταγωνιστή.
Από 1,8% σε 0,7%
Η αναχρηματοδότηση των οφειλών αφορά ως επί το πλείστον δανειολήπτες που έχουν πάρει στεγαστικό δάνειο με κυμαινόμενο επιτόκιο πριν από δύο και πλέον χρόνια. Και αυτό γιατί, στην περίπτωσή τους, το περιθώριο κέρδους που επιβάλλουν οι τράπεζες είναι ιδιαίτερα τσουχτερό, φτάνοντας ακόμα και το 1,8%, ενώ σήμερα- για μεταφορές και αναχρηματοδοτήσεις- μπορεί να μειωθεί ακόμα και στο 0,7%, ελαφρύνοντας κατά πολύ τον προϋπολογισμό των δανειοληπτών.
Με δύο τρόπους η αναχρηματοδότηση
ΟΠΩΣ ΑΝΑΦΕΡΟΥΝ τραπεζικά στελέχη, η αναχρηματοδότηση των οφειλών γίνεται με δύο τρόπους: είτε με αναδιαπραγμάτευση στην ίδια τράπεζα είτε με μεταφορά δανείου. Στην πρώτη περίπτωση, ο δανειολήπτης ζητεί από την τράπεζα να αναπροσαρμόσει το περιθώριο κέρδους της στο κυμαινόμενο επιτόκιο ή να τον μεταφέρει σε πρόγραμμα σταθερού επιτοκίου. Το θετικό στην επιλογή αυτή είναι ότι ο δανειολήπτης γλιτώνει την ταλαιπωρία και τα έξοδα που συνεπάγεται η μεταφορά. Στη δεύτερη, μεταφέρει τις οφειλές του σε άλλη τράπεζα και απολαμβάνει καλύτερους όρους και προνόμια, τα οποία συχνά περιλαμβάνουν την κάλυψη του κόστους της μεταφοράς (έξοδα δανείου και προσημείωση).
Πολλοί δανειολήπτες πάντως χρησιμοποιούν την προοπτική της μεταφοράς ως διαπραγματευτικό όπλο, προκειμένου να επιτύχουν καλύτερους όρους για το αρχικό δάνειο. Παίρνουν δηλαδή προσφορές από τον ανταγωνισμό και εν συνεχεία «απειλούν» την τράπεζα ότι θα μεταφέρουν τις οφειλές τους αν δεν πάρουν αντίστοιχα συμφέροντα επιτόκια.
Το κέρδος αυξάνεται όσο μεγαλώνουν η διάρκεια και το ποσό του δανείου
ΑΝΕΞΑΡΤΗΤΑ από τη μέθοδο που θα επιλέξουν για να αναχρηματοδοτήσουν τις οφειλές τους, οι δανειολήπτες μπορεί να κερδίσουν εκατοντάδες ευρώ κάθε χρόνο. Για παράδειγμα, δάνειο 100.000 ευρώ για 15 χρόνια με κυμαινόμενο επιτόκιο 5,3% (επιτόκιο ΕΚΤ 3,5% πλέον τραπεζικού περιθωρίου 1,8%) επιβαρύνεται με μηνιαία δόση 806,51 ευρώ. Αν ο δανειολήπτης «ρίξει» το τραπεζικό περιθώριο στο 0,7% (κατ΄ επέκταση και το τελικό επιτόκιο σε 4,2%) κερδίζει άμεσα 56,76 ευρώ τον μήνα ή 681,12 ευρώ τον χρόνο. Αν πάλι το «κλειδώσει» σε σταθερό επιτόκιο 3,95%, το κέρδος αυξάνεται σε 69,39 ευρώ τον μήνα ή 832,68 ευρώ τον χρόνο. Το κέρδος από την αναχρηματοδότηση αυξάνεται όσο μεγαλώνουν η διάρκεια και το ποσό του δανείου. Έτσι, για δάνειο 150.000 ευρώ για 20 χρόνια, με την ίδια διαδικασία ο δανειολήπτης μπορεί να κερδίζει 1.083,36 ευρώ τον χρόνο, μειώνοντας το περιθώριο κέρδους της τράπεζας στο κυμαινόμενο επιτόκιο ή 1.319,28 ευρώ επιλέγοντας το σταθερό.
Ακόμα μεγαλύτερα είναι τα κέρδη για δάνειο 200.000
ευρώ για 30 χρόνια, όπου η αναχρηματοδότηση με μείωση του περιθωρίου κέρδους της τράπεζας μεταφράζεται σε ετήσιο κέρδος άνω των 1.500
ευρώ (1.590,96 ευρώ).
 Google news