Αντιμέτωπες με υπαρξιακή κρίση στη λιανική
Απομακρύνθηκαν από τον πελάτη, μολονότι προσπαθούν να δημιουργήσουν ένα πελατοκεντρικό σύστημα εξυπηρέτησης για τη σημερινή εποχή
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 2 λεπτά
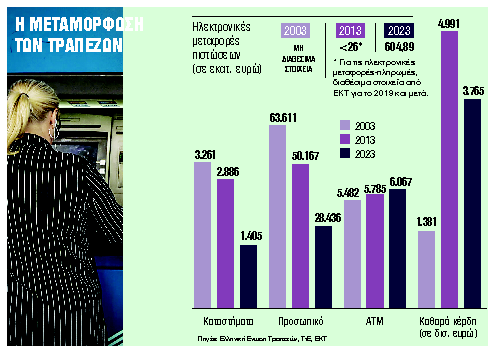
Υστερα από τρεις ανακεφαλαιοποιήσεις που κόστισαν στους φορολογούμενους 45 δισ. ευρώ και τιτλοποιήσεις κόκκινων δανείων περίπου 80 δισ. ευρώ, οι ελληνικές τράπεζες έχουν πλέον επιστρέψει στην κερδοφορία, στη διανομή μερισμάτων και σε μία νέα φάση γενικής επέκτασης των δραστηριοτήτων τους. Κατά τη διάρκεια της χρηματοπιστωτικής κρίσης, οι τράπεζες αναγκάστηκαν να μειώσουν τα λειτουργικά τους κόστη. Σε αυτό το πλαίσιο, μετασχηματίστηκαν πλήρως, αποσύρθηκαν από τις χώρες του εξωτερικού και μίκρυναν όλα τους τα μεγέθη στο ελάχιστο δυνατό. Εκλεισαν καταστήματα, μείωσαν το προσωπικό τους με απολύσεις και εθελούσιες εξόδους, άλλαξαν τα προϊόντα και τις υπηρεσίες τους, πέρασαν στην ψηφιακή εποχή – επενδύοντας σημαντικά ποσά.
Ομως, απομακρύνθηκαν από τον πελάτη, μολονότι προσπαθούν να δημιουργήσουν ένα πελατοκεντρικό σύστημα εξυπηρέτησης για τη σημερινή εποχή. Σήμερα, ο πελάτης δεν μπορεί να μπει πάντα σε κατάστημα χωρίς ραντεβού, εκτός αν γίνει με βιντεοκλήση, επίσης κατόπιν ραντεβού. Για ένα ερώτημα ή ένα πρόβλημα δύσκολα βρίσκεις εκπρόσωπο τράπεζας στο τηλέφωνο ή θα πρέπει να περιμένεις πολλή ώρα. Μπορεί να έχεις ανοίξει λογαριασμό από το κινητό, αλλά η ενεργοποίηση της απλής χρεωστικής κάρτας να χρειάζεται ΑΤΜ και αυτό να μην υπάρχει κοντά στον πελάτη.
Δύσκολη συνθήκη
Ετσι, αντιμετωπίζουν σήμερα μια δύσκολη συνθήκη: ενώ έχουν ρευστότητα για να χρηματοδοτήσουν την πραγματική οικονομία, δυσκολεύονται να βρουν πελάτες λιανικής, δηλαδή νοικοκυριά. Αλλωστε, τα υψηλότερα από τους ευρωπαϊκούς μέσους όρους επιτόκια δεν βοηθούν. Το 2024 η πιστωτική επέκταση παρέμεινε αρνητική προς τα νοικοκυριά (στεγαστικά δάνεια), ενώ θετική προς τις επιχειρήσεις, λόγω του Ταμείου Ανάκαμψης. Την ίδια στιγμή, έρχεται ο πέμπτος τραπεζικός πόλος (Attica Bank, Optima Bank και μικρότερες τράπεζες). Ο ανταγωνισμός πιέζει τις τέσσερις συστημικές, που εξακολουθούν να έχουν το 95% της αγοράς. Για παράδειγμα, η Attica Bank, που δέχεται πελάτες χωρίς ραντεβού, κατάφερε αύξηση 90% στα έσοδα από τόκους το α’ τρίμηνο του 2025. Οι νεότερες γενιές, που δεν έχουν γνωρίσει την ισχυρή τράπεζα του παρελθόντος, έχουν στραφεί σε ψηφιακές τράπεζες, με περισσότερους από 2 εκατ. πελάτες στην Ελλάδα.
Συνεπώς, τώρα που οι ελληνικές τράπεζες εξυγιάνθηκαν, θα πρέπει να αποφασίσουν για την ταυτότητά τους. Παραδοσιακή τράπεζα με προσωπική επαφή με τον πελάτη ή ιντερνετική και απρόσωπη; Υπάρχει και υβριδική λύση, η οποία δείχνει ότι και αυτή έχει ανάγκη το φυσικό κατάστημα, έστω κι αν τεχνολογικά διαφέρει από αυτό που γνωρίζαμε π.χ. πριν από 10 χρόνια.

 Google news