
Το φάσμα των πιθανών κινδύνων είναι μεγάλο
Τι βλέπουν οι αναλυτές με βάση την πρακτική που είχε ακολουθήσει ο ίδιος και στην προηγούμενη προεδρία του και ειδικά την περίοδο 2017 με 2020
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Μεγάλους κινδύνους για την οικονομία της ευρωζώνης ειδικά όσον αφορά τις εμπορικές σχέσεις και τη γεωπολιτική αστάθεια συνεπάγεται η επιστροφή του Ντόναλντ Τραμπ στον Λευκό Οίκο, σύμφωνα με νέα ανάλυση του οίκου Berenberg μετά τα εκλογικά αποτελέσματα στις ΗΠΑ.
Για τις ευρωπαϊκές επιχειρήσεις η επιστροφή του Τραμπ στον Λευκό Οίκο συνεπάγεται σημαντικούς κινδύνους, όπως σημειώνεται, με τον οίκο να εκτιμά ότι ο Τραμπ θα επιβάλει αρχικά δασμούς μόνο επιλεκτικά αλλά με τρόπο που θα κάνει αίσθηση, απειλώντας στη συνέχεια ότι θα προχωρήσει σε ακόμη πιο επιθετική εμπορική πολιτική εάν η Κίνα και η Ευρώπη δεν του προσφέρουν σημαντικές παραχωρήσεις στις ανάλογες διαπραγματεύσεις. Πρόκειται για πρακτική που είχε ακολουθήσει ο ίδιος και στην προηγούμενη προεδρία του και ειδικά την περίοδο 2017 με 2020.
Ειδικά όσον αφορά την ευρωζώνη, μια τέτοια κλιμάκωση των εμπορικών εντάσεων θα μπορούσε να μειώσει την ανάπτυξη για το 2025 κατά 0,3 ποσοστιαίες μονάδες. Μεγαλύτερο θα είναι το πλήγμα στη Γερμανία, της οποίας η οικονομία είναι πιο βαριά εκτεθειμένη σε τέτοιες εμπορικές πρακτικές, με το πλήγμα εκεί στο ΑΕΠ να υπολογίζεται σε 0,5 ποσοστιαίες μονάδες καθώς η αβεβαιότητα θα επιβαρύνει την επιχειρηματική εμπιστοσύνη και τις επενδύσεις, όπως σημειώνεται.
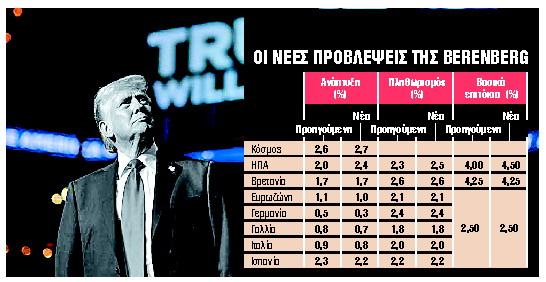
Πάντως η ενίσχυση του δολαρίου από τις πρακτικές αυτές αναμένεται να κάνει πιο ανταγωνιστικές τις εξαγωγές προϊόντων που τιμώνται σε ευρώ. Υπολογίζοντας όλα αυτά, η Berenberg μειώνει τις προβλέψεις για ετήσια ανάπτυξη στην ευρωζώνη κατά 0,1 ποσοστιαία μονάδα, στο 1% από 1,1% που προέβλεπε αρχικά. Ειδικά για τη Γαλλία προβλέπεται ανάπτυξης 0,7% από 0,8% που προβλεπόταν πριν από την εκλογή Τραμπ, για την Ιταλία ανάπτυξη 0,8% από 0,9% πριν και για τη Γερμανία ανάπτυξη μόλις 0,3% για το επόμενο έτος από 0,5% που προβλεπόταν μέχρι τώρα.
Τα επιτόκια
Εκτιμάται επίσης ότι η χαλαρότερη δημοσιονομική πολιτική, η ισχυρότερη ζήτηση και οι υψηλότερες τιμές καταναλωτή, εν μέρει λόγω των δασμών στις εισαγωγές, θα αναγκάσουν την Ομοσπονδιακή Τράπεζα των ΗΠΑ να μειώσει τα επιτόκια πιο αργά και λιγότερο από ό,τι θα συνέβαινε διαφορετικά. Εχοντας προβλέψει μέχρι στιγμής συνολικά τέσσερις περαιτέρω μειώσεις επιτοκίων κατά 25 μονάδες βάσης, με δύο τέτοιες κινήσεις στο υπόλοιπο του τρέχοντος έτους και άλλες δύο το πρώτο εξάμηνο του επόμενου έτους, ο οίκος αναμένει τώρα από τη FED να μειώσει μόνο μία φορά το τέταρτο τρίμηνο του 2024 και άλλη μία στις αρχές του 2025. Εάν γίνει αυτό το εύρος στόχος για το επιτόκιο των κεφαλαίων της FED θα κατέληγε στο 4,25% – 4,5% αντί για 3,75% – 4,0% που υπολογιζόταν αρχικά. Η προβλεπόμενη ασθενέστερη συναλλαγματική ισοτιμία για το ευρώ έναντι του δολαρίου οδηγεί στην εκτίμηση ότι η Ευρωπαϊκή Κεντρική Τράπεζα θα μειώσει τα επιτόκια τρεις φορές τους επόμενους μήνες, κατά 25 μονάδες βάσης η καθεμία, για να φτάσουν στο 2,5% τον Μάρτιο του 2025.
Τα ομόλογα
Η μεγαλύτερη ανάπτυξη βραχυπρόθεσμα στις ΗΠΑ, οι υψηλότερες τιμές, τα αυξημένα δημοσιονομικά ελλείμματα και λιγότερες μειώσεις των επιτοκίων της FED φαίνεται ότι θα αυξήσουν περαιτέρω τις αποδόσεις των ομολόγων των ΗΠΑ. Πλέον προβλέπεται ότι η απόδοση των 10ετών ομολόγων των ΗΠΑ θα διαμορφωθεί από 4,3% σε 4,9% έως το τέλος του 2025 και από 4,5% σε 5,0% έως το τέλος του 2026. Οι αποδόσεις των αντίστοιχων ομολόγων στη Γερμανία αναμένεται να φτάσουν στο 2,6% αντί για 2,5%.
Οι κίνδυνοι
Το φάσμα των πιθανών κινδύνων είναι μεγάλο. Εάν ο Τραμπ επέβαλλε ακόμη υψηλότερους ή πιο γενικευμένους δασμούς, για παράδειγμα 10% ή ακόμα και 20% σε όλες τις εισαγωγές των ΗΠΑ από τον κόσμο ή από την Κίνα, την ΕΕ ή και το Μεξικό ειδικότερα, για να αποσπάσει περαιτέρω παραχωρήσεις στις διαπραγματεύσεις. Τότε το επίπεδο τιμών των ΗΠΑ θα αυξανόταν περισσότερο και οι άλλες χώρες θω πωλούσαν στις ΗΠΑ λιγότερα προϊόντα. Αυτές οι χώρες πιθανότατα θα ανταποκριθούν με δικούς τους δασμούς, διαταράσσοντας το παγκόσμιο εμπόριο και την παγκόσμια ανάπτυξη ακόμη περισσότερο.
 Google news













