Νέα εργαλεία για τις τραπεζικές κρίσεις
Ερχεται ενιαίο πλαίσιο προστασίας των καταθέσεων σε πανευρωπαϊκό επίπεδο, προαναγγέλλει η αρμόδια επίτροπος για τον χρηματοπιστωτικό τομέα στα «ΝΕΑ Σαββατοκύριακο»
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
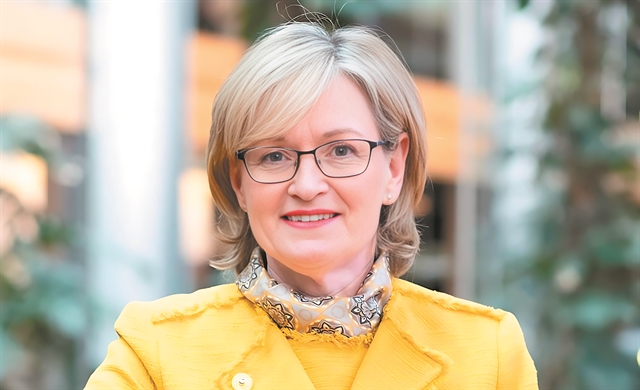
Ο πιστωτικός κίνδυνος αυξάνεται, αλλά οι ευρωπαϊκές τράπεζες μπορούν να ανταποκριθούν στο τρέχον δύσκολο περιβάλλον και να αντιμετωπίσουν μια πιθανή επιδείνωση της ποιότητας του ενεργητικού, δηλώνει η Μαρέιντ Μαγκίνες, επίτροπος Χρηματοπιστωτικών Υπηρεσιών, Χρηματοπιστωτικής Σταθερότητας και Ενωσης Κεφαλαιαγορών, στη συνέντευξή της στα «ΝΕΑ Σαββατοκύριακο». Η ευρωπαία αξιωματούχος μιλά για την επικείμενη αναθεώρηση των κανόνων διαχείρισης κρίσεων και ασφάλισης καταθέσεων, ενώ για τις ελληνικές τράπεζες επισημαίνει ότι έχουν συνολικά ανθεκτική ποιότητα ενεργητικού.
Είδαμε χρεοκοπίες αμερικανικών τραπεζών, τη διάσωση της Credit Suisse, αστάθεια στις αγορές. Υπάρχει κίνδυνος για τον τραπεζικό τομέα και ποια διδάγματα άντλησε η ΕΕ για την αντιμετώπιση προβληματικών τραπεζών;
Ο τραπεζικός τομέας συνολικά στην ΕΕ βρίσκεται σε καλή κατάσταση, έχει ενισχυθεί σημαντικά τα τελευταία χρόνια και εποπτεύεται στενά και αποτελεσματικά από τις εθνικές και ευρωπαϊκές Αρχές. Οι επόπτες μας ήταν σε επαφή με τους εταίρους τους σε ΗΠΑ και Ελβετία. Παρακολουθούμε στενά τις εξελίξεις. Ο άμεσος αντίκτυπος των πρόσφατων υποθέσεων στην ΕΕ ήταν περιορισμένος, αλλά δεν εφησυχάζουμε. Εξετάζουμε τι μπορούν να μας διδάξουν τα πρόσφατα γεγονότα όσον αφορά τον προληπτικό κανονισμό και την εποπτεία. Η οικονομική και χρηματοπιστωτική κατάσταση αλλάζει παγκοσμίως και στην Ευρώπη. Λειτουργούμε σε ένα νέο περιβάλλον, με τα επιτόκια να αυξάνονται, και ο τραπεζικός τομέας προσαρμόζεται σε αυτή τη βαθιά στροφή υπό στενή εποπτεία. Σε αβέβαιους καιρούς πρέπει να συνεχίσουμε να εργαζόμαστε για να κάνουμε το χρηματοπιστωτικό μας σύστημα ανθεκτικό. Αυτές οι περιπτώσεις καταδεικνύουν επίσης τη σημασία ενός ισχυρού και λειτουργικού πλαισίου διαχείρισης κρίσεων που περιλαμβάνει κατάλληλα εργαλεία για την αντιμετώπιση όλων των τραπεζών που αντιμετωπίζουν προβλήματα. Στις 18 Απριλίου θα υιοθετήσουμε πρόταση για να βελτιώσουμε περαιτέρω την υπάρχουσα εργαλειοθήκη διαχείρισης κρίσεων στον τραπεζικό τομέα, επιφέροντας μεγαλύτερη οικονομική σταθερότητα και προστασία των φορολογουμένων. Τα πρόσφατα γεγονότα υπογραμμίζουν τη σημασία της ταχείας υιοθέτησης του Τραπεζικού Πακέτου, το οποίο εφαρμόζει το τελευταίο μέρος των προληπτικών προτύπων της Βασιλείας στην ΕΕ για όλες τις τράπεζες και το οποίο επί του παρόντος βρίσκεται υπό διαπραγμάτευση από συννομοθέτες με τη φιλοδοξία να καταλήξουν σε συμφωνία μέχρι τα τέλη Ιουνίου.
Ανησυχείτε ότι θα δούμε αύξηση των μη εξυπηρετούμενων δανείων στην ΕΕ και ειδικά σε χώρες όπως η Ελλάδα;
Οι πληθωριστικές πιέσεις έχουν αυξηθεί με αποτέλεσμα οι κεντρικές τράπεζες παγκοσμίως να σφίγγουν τις χρηματοοικονομικές συνθήκες. Ο υψηλός πληθωρισμός μειώνει το διαθέσιμο εισόδημα και συνεπώς την ικανότητα αποπληρωμής των δανειοληπτών. Υπάρχουν ενδείξεις ότι ο πιστωτικός κίνδυνος αυξάνεται και οι προοπτικές για την ποιότητα των περιουσιακών στοιχείων έχουν επιδεινωθεί σε ένα πλαίσιο μεγαλύτερης αβεβαιότητας. Σε σύγκριση με προηγούμενες περιόδους ο τραπεζικός τομέας της ΕΕ είναι σε καλύτερη θέση να ανταποκριθεί στο τρέχον δύσκολο περιβάλλον και να αντιμετωπίσει μια πιθανή επιδείνωση της ποιότητας των περιουσιακών στοιχείων, χάρη σε πολλές βελτιώσεις στα επίπεδα κεφαλαίου και ρευστότητας, στο ρυθμιστικό και εποπτικό πλαίσιο και στα μέτρα πολιτικής, που παρέχουν στις τράπεζες καλύτερα εργαλεία για τη διαχείριση των μη εξυπηρετούμενων δανείων (ΜΕΔ) διασφαλίζοντας παράλληλα επαρκή προστασία των καταναλωτών. Στην περίπτωση της Ελλάδας η ποιότητα του ενεργητικού των τραπεζών είναι συνολικά ανθεκτική, ενώ οι πρωτοβουλίες που εφαρμόζονται, όπως ο νέος κώδικας αφερεγγυότητας και ο εξωδικαστικός μηχανισμός, προσφέρουν πρόσθετους τρόπους επεξεργασίας και βιώσιμης αναδιάρθρωσης μη εξυπηρετούμενου χρέους.
Ποια είναι τα χαρακτηριστικά της αναθεώρησης του πλαισίου διαχείρισης κρίσεων και ασφάλισης καταθέσεων;
Η δημιουργία της Τραπεζικής Ενωσης το 2014 ενίσχυσε το χρηματοπιστωτικό μας σύστημα μέσω μιας νέας ευρωπαϊκής αρχιτεκτονικής εποπτείας και εξυγίανσης. Εχει σημειωθεί σημαντική πρόοδος, αλλά δεν έχει ακόμη ολοκληρωθεί. Σε αυτό το πλαίσιο ολοκληρώνουμε την αναθεώρηση των κανόνων διαχείρισης κρίσεων και ασφάλισης καταθέσεων. Παρατηρήσαμε δυσκολίες στην εφαρμογή και τη χρηματοδότηση στρατηγικών εξυγίανσης για ορισμένες μεσαίες και μικρότερες τράπεζες, των οποίων η χρηματοδότηση βασίζεται σε μεγάλο βαθμό σε κεφάλαια και καταθέσεις, χωρίς να εκτίθενται σε ζημίες οι καταθέτες. Η επιβολή ζημιών σε τέτοιες καταθέσεις θα είχε πιθανώς δευτερογενή επίδραση στην πραγματική οικονομία και στην τοπική κοινωνία. Αυτό οδήγησε τις Αρχές να αναζητήσουν εναλλακτικές οδούς για να χειριστούν τις χρεοκοπίες τραπεζών, συχνά με την προσφυγή σε δημόσιους πόρους αντί για δίχτυα ασφαλείας που χρηματοδοτούνται από τον κλάδο. Οι αλλαγές που προτείνουμε αποσκοπούν στη βελτίωση του πλαισίου και στην παροχή επαρκών εργαλείων για να διασφαλίσουν ότι οι Αρχές μπορούν να εφαρμόσουν εξυγίανση σε οποιαδήποτε τράπεζα όταν αυτό θα διασφάλιζε τη χρηματοπιστωτική σταθερότητα, τους καταθέτες και τα δημόσια κεφάλαια καλύτερα από την αφερεγγυότητα. Η πρόταση θα μπορούσε, π.χ., να διευκολύνει τη χρήση διχτυών ασφαλείας που χρηματοδοτούνται από τον κλάδο για να βοηθηθεί η χρηματοδότηση της εξόδου των προβληματικών τραπεζών από την αγορά και η καλύτερη προστασία των καταθετών στη διαδικασία.
Τι να περιμένουμε ειδικότερα στην ασφάλιση καταθέσεων;
Η Επιτροπή παραμένει προσηλωμένη στο ευρωπαϊκό σύστημα ασφάλισης καταθέσεων (EDIS), καθώς θα παρείχε ένα ισχυρό δίχτυ ασφαλείας για την προστασία των καταθετών και θα ενίσχυε περαιτέρω την εμπιστοσύνη στην Τραπεζική Ενωση. Η μεταρρύθμιση του πλαισίου διαχείρισης κρίσεων και ασφάλισης καταθέσεων αναμένεται να ανοίξει τον δρόμο για περαιτέρω πρόοδο στην ολοκλήρωσή της. Ακόμη και χωρίς το EDIS, οι νομοθετικές προτάσεις στοχεύουν στην ενίσχυση της προστασίας των καταθετών στην ΕΕ, βασιζόμενη στο εκτεταμένο έργο της Ευρωπαϊκής Αρχής Τραπεζών. Ενώ το επίπεδο κάλυψης των 100.000 ευρώ ανά καταθέτη και τράπεζα θα παραμείνει σε ισχύ για όλους τους επιλέξιμους καταθέτες, η μεταρρύθμιση θα επιδιώξει να εναρμονίσει περαιτέρω τα πρότυπα προστασίας των καταθετών σε ολόκληρη την ΕΕ για να διασφαλίσει την ομοιογενή προστασία των χρημάτων των πολιτών της.
Εργάζεστε επίσης στη στρατηγική επενδύσεων λιανικής, που αποτελεί μέρος της οικοδόμησης της Ενωσης Κεφαλαιαγορών.
Η Επενδυτική Στρατηγική Λιανικής είναι ένα πολύ σημαντικό στοιχείο του έργου της Ενωσης Κεφαλαιαγορών. Στόχος είναι να διασφαλίσει ότι οι επενδυτές λιανικής μπορούν να επωφεληθούν πλήρως από τις ευκαιρίες που προσφέρουν οι κεφαλαιαγορές, ότι προστατεύονται επαρκώς στην ενιαία αγορά και έχουν τη δυνατότητα να λαμβάνουν επενδυτικές αποφάσεις που ανταποκρίνονται στις ανάγκες και τους στόχους τους. Εχουμε εντοπίσει ορισμένα ζητήματα, που μπορούν να βελτιωθούν. Ορισμένες από τις ανησυχίες μας περιλαμβάνουν ότι οι μικροεπενδυτές μπορεί να μη διαβάζουν ή να μην κατανοούν πάντα πλήρως τις πληροφορίες που τους παρέχονται. Συχνά λαμβάνουν μεροληπτικές συμβουλές και δεν τους προσφέρονται οικονομικά αποδοτικά προϊόντα. Και δεν προσφέρουν όλα τα επενδυτικά προϊόντα αξία για τα χρήματα. Εξετάζουμε προσεκτικά πώς να διορθώσουμε τις ελλείψεις.

 Google news