Επιδόσεις που ξεπέρασαν τις προβλέψεις για τη Mytilineos
Η αναβάθμιση από «ΒΒ» {CR}σε «ΒΒ+» αποδίδεται {CR}στις προσδοκίες για σταθερή λειτουργική απόδοση για {CR}τα έτη από το 2023 και μετά
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
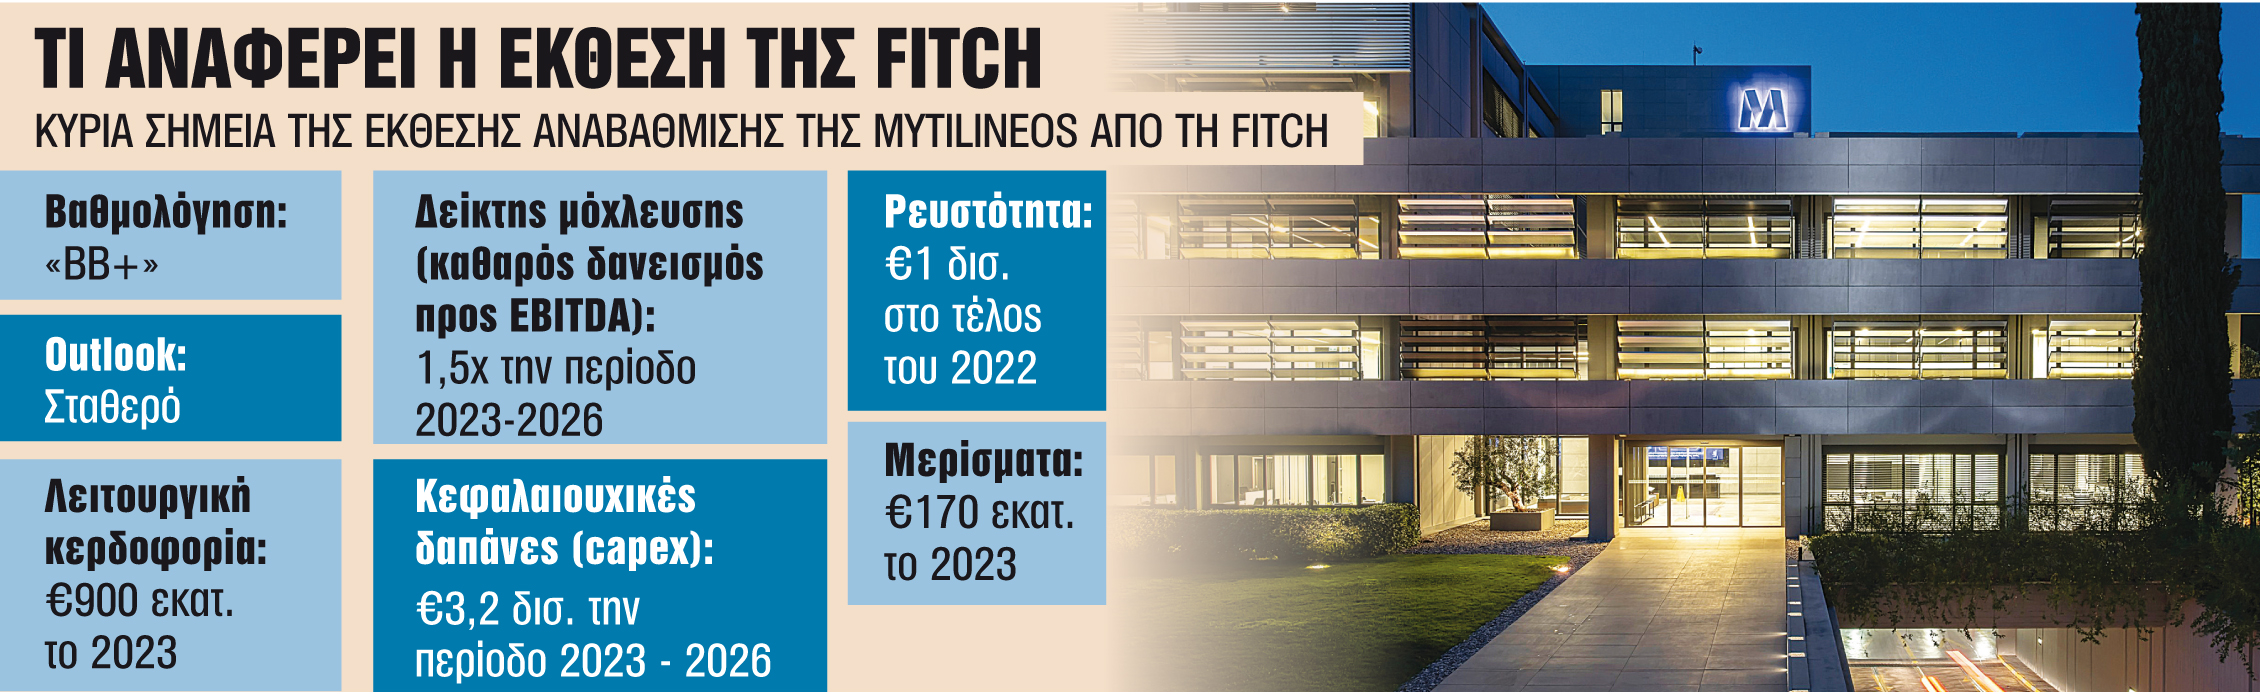
Προάγγελος της επιστροφής της ελληνικής οικονομίας στην επενδυτική βαθμίδα αποτελεί η αναβάθμιση του χρηματοπιστωτικού προφίλ της Mytilineos από τον διεθνή οίκο Fitch. Η αξιολόγηση που έκανε η Fitch στην ελληνική πολυεθνική εταιρεία της έφερε υψηλότερη βαθμολόγηση και συγκεκριμένα την οδηγεί στο «ΒΒ+» από «ΒΒ», ενώ διατηρεί «σταθερό» το outlook της.
Και σύμφωνα με αναλυτές, η χρονική συγκυρία της συγκεκριμένης αναβάθμισης και μάλιστα μίας ελληνικής εταιρείας σηματοδοτεί ανάλογη εξέλιξη και για την αναμενόμενη επιστροφή της εθνικής οικονομίας στην επενδυτική βαθμίδα.
Η ίδια η εισηγμένη μετά την αξιολόγηση που της έδωσε η Fitch βρίσκεται ένα σκαλοπάτι πριν από τη δική της επενδυτική βαθμίδα.
Στο report της Fitch για την αξιολόγηση της εισηγμένης η αναβάθμισή της αποδίδεται στις προσδοκίες της για σταθερή λειτουργική απόδοση της Mytilineos για τα έτη από το 2023 και έπειτα. Σύμφωνα με την έκθεση, η εταιρεία διευρύνει τις δραστηριότητές της στον τομέα της ηλεκτρικής ενέργειας και του φυσικού αερίου και αναμένει υψηλότερα κέρδη από την κατασκευή έργων ΒΟΤ (κατασκευή και παράδοση με το κλειδί στο χέρι) αλλά και την ανάπτυξη έργων ΑΠΕ.
Η Fitch προσδοκά επίσης «σημαντική και σταθερή βελτίωση του δείκτη μόχλευσης (καθαρός δανεισμός προς EBITDA) σε 1,5x έως το 2024 από 2x με 3x την περίοδο 2019 – 2021». Τονίζεται δε, ότι η υψηλή ρευστότητα ύψους 1 δισ. ευρώ που διαθέτει η ελληνική εταιρεία (τέλος του 2022) θα της επιτρέψει την εκπλήρωση άμεσων δανειακών της υποχρεώσεων.
Σύμφωνα με τη Fitch, το χρηματοοικονομικό προφίλ της Mytilineos συνεχίζει να αντανακλά το διαφοροποιημένο επιχειρηματικό της χαρτοφυλάκιο, το επιχειρηματικό προφίλ που ευνοεί τις συνέργειες και τους χειρισμούς στη μεταλλουργία για χαμηλά λειτουργικά κόστη: «Η αναβάθμιση επίσης αντανακλά την ισχυρή και αυξανόμενη θέση της στην αγορά ηλεκτρισμού η οποία παρέχει στην εταιρεία σταθερές ταμειακές ροές και υποστηρίζει την αναβάθμιση», επισημαίνει ο διεθνής χρηματοοικονομικός οίκος στο εισαγωγικό της έκθεσης.
Καλύτερες από τις εκτιμήσεις. Οι αποδόσεις της Mytilineos, αναφέρει ο χρηματοοικονομικός οίκος, ήταν καλύτερες από τις εκτιμήσεις που ο ίδιος είχε κάνει: «Η εταιρεία επωφελήθηκε κατά την ενεργειακή κρίση της ΕΕ το 2022 από την ισχυρή της θέση τόσο στην εγχώρια αγορά ηλεκτρικής ενέργειας όσο και ως ένας από τους μεγαλύτερους εισαγωγείς φυσικού αερίου στην Ελλάδα. Η επιτυχής εκτέλεση έργων στους τομείς βιώσιμης ανάπτυξης (SES) και ανανεώσιμων πηγών ενέργειας και αποθήκευσης (RSD), ιδίως BOT, υποστήριξε την αύξηση του EBITDA πέρα από τα ισχυρά κέρδη σε ενέργεια και φυσικό αέριο».
Ιδιαίτερη μνεία γίνεται και για τον νέο σταθμό παραγωγής ηλεκτρικής ενέργειας με καύσιμο το φυσικό αέριο (CCGT) ισχύος 826 μεγαβάτ. Σύμφωνα με τη Fitch, η εμπορική λειτουργία του αναμένεται στο δεύτερο τρίμηνο του 2023, ενώ με την επένδυση αυτή η ελληνική εταιρεία αυξάνει την εγκατεστημένη της ισχύ στην ενέργεια. Μάλιστα ο οίκος εκτιμά πως σε συνδυασμό και με την ανάπτυξη των φωτοβολταϊκών πάρκων το μερίδιο της Mytilineos στην παραγωγή θα ανέβει από το 10,7% σήμερα στο 20% μεσοπρόθεσμα. Η αυξανόμενη θέση της εταιρείας στην αγορά ηλεκτρικής ενέργειας θα αποτελέσει μία μηχανή παραγωγής σταθερών ταμειακών ροών.
Υψηλές είναι οι προβλέψεις του διεθνούς οίκου ως προς τα κέρδη προ φόρων τόκων και αποσβέσεων (EBITDA). Βλέπει να ανέρχονται στα 900 εκατ. ευρώ από το 2023 και θα προέρχονται από τον τομέα της ενέργειας. Οι κεφαλαιουχικές δαπάνες (capex) της ελληνικής εταιρείας εκτιμάται ότι θα διπλασιαστούν την περίοδο 2023-2026 και θα ανέλθουν στο 9% των εσόδων της. Το κεφάλαιο κίνησης εκτιμάται το 2023 στα 400 εκατ. ευρώ λόγω των αυξημένων έργων ΒΟΤ, ενώ η Fitch βλέπει σταθεροποίησή του το 2025.

 Google news