
Τι φοβίζει και τι όχι τους έλληνες τραπεζίτες
Παρατηρούνται εισροές καταθέσεων από το εξωτερικό - Διπλάσια η ρευστότητα από ό,τι οι υποχρεώσεις και οι κίνδυνοι - Προβληματισμός για τον πολιτικό κίνδυνο και τον πόλεμο στην Ουκρανία που επιμένει
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Ενα τηλέφωνο, με κωδικό κλήσης από Φρανκφούρτη, χτυπά κάθε μεσημέρι στις τέσσερις ελληνικές συστημικές τράπεζες. Στη γραμμή βρίσκονται οι δύο επόπτριες από τον Ευρωπαϊκό Μηχανισμό Εποπτείας (SSM) της ΕΚΤ, οι οποίες έχουν «χρεωθεί» από δύο συστημικές.
Τις τελευταίες δύο εβδομάδες ρωτούν για τυχόν εκροές καταθέσεων ή ένδειξη ανησυχίας από τους πελάτες και τυχόν αλλαγές στις συνθήκες ρευστότητας. Η απάντηση, όχι μόνο είναι αρνητική, αλλά επισημαίνεται ότι συνεχίζονται οι εισροές καταθέσεων. Μάλιστα, παρατηρήθηκαν και καταθέσεις από ελβετικές και άλλες ευρωπαϊκές τράπεζες, κυρίως Ελλήνων που κατοικούν στο εξωτερικό.
Πριν από τη συνάντηση με τον υπουργό Οικονομικών, Χρήστο Σταϊκούρα, την Τετάρτη, οι τραπεζίτες είχαν ήδη «στρεσάρει» την έκθεσή τους στον κίνδυνο που έχει προκύψει από τη σημερινή καταιγίδα, η οποία ξεκίνησε από τις ΗΠΑ και έφτασε μέχρι την Ελβετία.
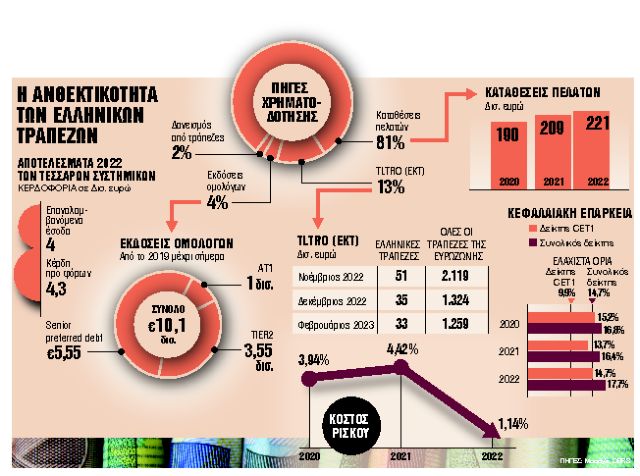
Το πρώτο που κοιτούν είναι η ρευστότητα, η οποία είναι σχεδόν διπλάσια από τις υποχρεώσεις και όλη προέρχεται από μετρητά ή άμεσα ρευστοποιήσιμα στοιχεία. Για τις τέσσερις συστημικές υπολογίζεται σε πάνω από 250 δισ. ευρώ, δηλαδή όσο το ΑΕΠ της Ελλάδας και πέντε φορές υψηλότερη από την απλόχερη ένεση ρευστότητας των 50 δισ. ευρώ στην Credit Suisse από την Κεντρική Τράπεζα της Ελβετίας.
ΟΙ ΚΑΤΑΘΕΣΕΙΣ. Η ρευστότητα των ελληνικών τραπεζών προέρχεται κυρίως από τις καταθέσεις (220 δισ. ευρώ). Το σύνολο των ομολογιακών εκδόσεων που προσμετρώνται και στα κεφάλαια και τα οποία βρέθηκαν στο μάτι του κυκλώνα, μετά τις πιέσεις στη UBS, τα λεγόμενα AT1, είναι μόλις 1 δισ. ευρώ.
Την ίδια στιγμή, οι ελληνικές τράπεζες είναι οι μοναδικές στην Ευρώπη που οι χορηγήσεις τους είναι αρκετά λιγότερες (σχεδόν στο 60%) των καταθέσεων. Αυτός είναι ένας από τους λόγους που έχουν μεγάλο επιτοκιακό περιθώριο (άνω των 5 μονάδων) – το υψηλότερο στην Ευρώπη – και κρατούν τα επιτόκια απλών καταθέσεων κοντά στο μηδέν. Επίσης, αυτό μειώνει και τον κίνδυνο.
Στις «δοκιμασίες αντοχής» των τραπεζών περιλαμβάνεται και η απάντηση στην ερώτηση «τι μπορεί να φοβηθούν οι επενδυτές, οι αγορές και οι καταθέτες, ώστε να υπάρξει πρόβλημα». Μετά τη ρευστότητα εξετάζονται τα κεφάλαια, τα οποία είναι υψηλότερα από το ελάχιστο όριο. Πριν δουν τους αριθμούς, λαμβάνουν τα μηνύματα από τους πελάτες και επενδυτές τους. Στη συνέχεια το χαρτοφυλάκιο δανείων και οι κίνδυνοι που έχουν πλέον ελαχιστοποιηθεί και είναι τέσσερις φορές μικρότεροι από πέρυσι. Σύμφωνα με το βασικό σενάριο, η σημερινή κρίση δεν θα διαρκέσει πολύ και δεν θα χτυπήσει την ελληνική οικονομία. Οι μεγαλύτεροι φόβοι των τραπεζιτών επικεντρώνονται στον πολιτικό κίνδυνο και στον πόλεμο στην Ουκρανία.
ΟΙ ΕΚΛΟΓΕΣ. Ο πολιτικός κίνδυνος συνδέεται με πιθανές αλλεπάλληλες εκλογικές αναμετρήσεις και μια μακρά προεκλογική περίοδο, η οποία, στα σενάριά τους, φτάνει μέχρι τον Σεπτέμβριο ή Οκτώβριο. Σε αυτό το διάστημα μπορεί να κολλήσουν από τα πιο περίπλοκα (όπως η αποεπένδυση του ΤΧΣ από τις τράπεζες, αποκρατικοποιήσεις, Ταμείο Ανάκαμψης κ.ά.) μέχρι παράταση του «Ηρακλή» για ένταξη δύο εκκρεμών τιτλοποιήσεων σχεδόν 1,3 δισ. ευρώ.
Η ανησυχία για τον πόλεμο στην Ουκρανία προϋπήρχε της σημερινής κρίσης. Πρόκειται για την πηγή κινδύνων που σχετίζονται με τις τιμές ενέργειας και τα επιτόκια των κεντρικών τραπεζών για τον έλεγχο του πληθωρισμού. Αποτελεί κίνδυνο για την ανάπτυξη και τα εισοδήματα, για τον πληθωρισμό και τη ρευστότητα στις αγορές.
Τέλος, δεν κρύβεται η ανησυχία των τραπεζιτών ότι λόγω της γενικότερης αβεβαιότητας και της κρίσης εμπιστοσύνης, ο SSM μπορεί να «παγώσει» τη διανομή μερισμάτων που προγραμματίζουν οι τράπεζες από το 2024 και μετά. Κάτι που θα το μάθουν προς τα τέλη της άνοιξης με αρχές καλοκαιριού το αργότερο. Είναι εκείνη η περίοδος που θα έχουν μάθει οι επόπτες τα αποτελέσματα των πανευρωπαϊκών stress tests και οι ίδιες οι τράπεζες θα έχουν «τρέξει» τα δικά τους.

 Google news













