Πώς θα επανέλθει στις ανεπτυγμένες αγορές
10 προτάσεις - κλειδιά κορυφαίων στελεχών διεθνών επενδυτικών τραπεζών ώστε να αποκτήσει {LF}ξανά πρόσβαση σε μια δεξαμενή τρισεκατομμυρίων δολαρίων
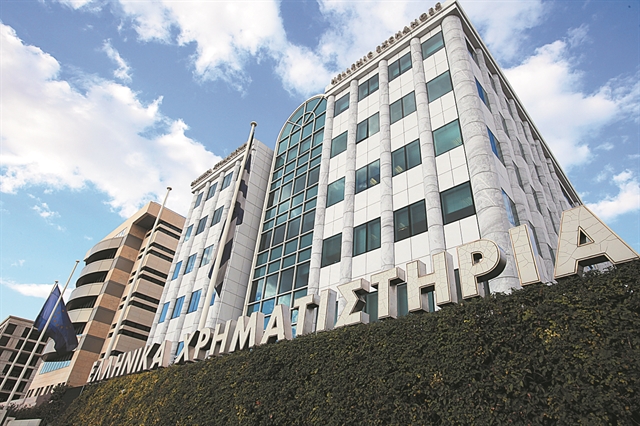
Στιγμιότυπο από το Χρηματιστήριο την Πέμπτη 30 Οκτωβρίου 2014. (EUROKINISSI/ΚΩΣΤΑΣ ΚΑΤΩΜΕΡΗΣ) (File: EV_KK_301014_XRHMATISTHRIO8.JPG )
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Ενώ η εταιρεία συμβούλων Egon Zehnder (ή κάποια παρόμοια) φέρεται πως θα αναλάβει το έργο της εξεύρεσης του νέου διευθύνοντος συμβούλου της ΕΧΑΕ, μετά την αποχώριση του Σωκράτη Λαζαρίδη, καταθέτοντας την τελική λίστα των υποψηφίων στην Επιτροπή Επιλογής Υποψηφίων (nomination committee), με τις σχετικές διαδικασίες να ολοκληρώνονται στις αρχές του νέου έτους, το μεγάλο στοίχημα του Χρηματιστηρίου της Αθήνας είναι το πώς θα επιστρέψει στις ανεπτυγμένες αγορές στις οποίες βρισκόταν για 12 χρόνια, δεδομένου ότι τον Νοέμβριο του 2013 έγινε η πρώτη στον κόσμο αγορά που υποβαθμίστηκε από τις ανεπτυγμένες στις αναδυόμενες, χάνοντας έτσι την πρόσβασή του σε μια δεξαμενή τρισεκατομμυρίων δολαρίων.
Σύμφωνα με κορυφαία στελέχη διεθνών επενδυτικών τραπεζών, η επιστροφή του ΧΑ στις ανεπτυγμένες αγορές, στις οποίες τοποθετείται το 88% των διεθνών κεφαλαίων που επενδύονται στα χρηματιστήρια, έναντι μόλις του 12% που κατευθύνεται στις αναδυόμενες αγορές, προϋποθέτει μεταξύ άλλων τα εξής:
1 Η χώρα να κινείται σε πορεία βιώσιμης ανάπτυξης, κάτι που δείχνει να βρίσκεται σε καλό δρόμο, καθώς η ελληνική οικονομία έχει μπροστά της έναν τουλάχιστον πενταετή ανοδικό κύκλο, ενώ το πρώτο εξάμηνο του 2023 εκτιμάται πως το ελληνικό αξιόχρεο θα έχει αποκτήσει και την «επενδυτική βαθμίδα».
2Καθώς οι ισχυρές οικονομίες έχουν και ανεπτυγμένες κεφαλαιαγορές, θα πρέπει να δοθούν φορολογικά και άλλα κίνητρα, καθώς σήμερα η αξία των επενδύσεων των νοικοκυριών σε εισηγμένες μετοχές αλλά και σε επενδυτικά κεφάλαια κυμαίνεται μόλις στο 20% του ΑΕΠ στην Ελλάδα, έναντι 75% του μέσου όρου στην Ευρώπη, ενώ η κεφαλαιοποίηση του ΧΑ ως προς το ΑΕΠ κυμαίνεται στο 30%, έναντι του 94% του μέσου όρου στην Ευρώπη.
3 Θα πρέπει να επιχειρηθεί η προσέλκυση εταιρειών από μείζονες αναπτυξιακούς κλάδους της οικονομίας, καθώς σήμερα έχουμε το φαινόμενο αποχώρησης εταιρειών με μικρό αποτύπωμα, ενώ ορισμένες μεγάλες προχωρούν σε dual listing (διπλή εισαγωγή).
4Το ΧΑ να βοηθήσει τις εταιρείες που είναι ήδη εισηγμένες ή είναι έτοιμες να εισαχθούν να συμμετέχουν και σε άλλα χρηματιστήρια, από τα LSE, NYSE, Nasdaq, FFT και Παρίσι έως το Ντουμπάι, το Αμπου Ντάμπι ή τη Σιγκαπούρη. Για παράδειγμα, τα Χρηματιστήρια Τελ Αβίβ και Σιγκαπούρης υπέγραψαν συμφωνία εταιρικής σχέσης που επιτρέπει στις ισραηλινές εταιρείες τεχνολογίας να αντλούν κεφάλαια και από τις δύο αγορές ταυτόχρονα και να καταγράφονται και στα δύο χρηματιστήρια. Ταυτόχρονα, θα πρέπει να προσεγγίσει μικρομεσαίες εταιρείες εισηγμένες σε ξένα χρηματιστήρια και να τις προσελκύσει σε παράλληλη εισαγωγή και στο ΧΑ. Αυτές οι δύο κινήσεις δεν θα πρέπει να θεωρηθούν ανταγωνιστικές, αλλά, αντίθετα, να εκτιμηθούν ως ευκαιρία διεύρυνσης της επενδυτικής βάσης.
5Να εισαχθούν πολλές μικρές και μεσαίες επιχειρήσεις, που θα μπορέσουν να μεγαλώσουν και να ωριμάσουν μέσα από το Χρηματιστήριο, ενισχύοντας το momentum. Π.χ. στο Χρηματιστήριο του Ισραήλ βρίσκονται υπό διαπραγμάτευση τριπλάσιες εταιρείες σε σχέση με το ελληνικό, με μικρότερη μέση κεφαλαιοποίηση ανά εταιρεία, αλλά με πενταπλάσια συνολική κεφαλαιοποίηση.
6Το κόστος εισαγωγής και διατήρησης μιας εταιρείας στο ΧΑ θα πρέπει να είναι ανταγωνιστικό σε σχέση με τις άλλες αναδυόμενες αγορές και χαμηλότερο των ανεπτυγμένων.
7Να δοθεί η δυνατότητα πρόσβασης στις ελληνικές μετοχές μέσω όσο το δυνατόν περισσότερων ηλεκτρονικών πλατφορμών, στις οποίες γίνονται αγοραπωλησίες με πολύ μικρά ποσά αλλά τεράστιους συνολικά όγκους συναλλαγών.
8Να δοθούν κίνητρα ώστε να δημιουργηθούν περισσότερα ETFs (ΔΑΚ) συνδεδεμένα με τις ελληνικές μετοχές.
9Το ελληνικό χρηματιστήριο πρέπει να αντιγράψει το μοντέλο της αγοράς των ελληνικών ομολόγων, όπου οι 14 από τους 18 Primary Dealers είναι οι μεγαλύτερες επενδυτικές τράπεζες στον κόσμο (Barclays, BNP Paribas, BofA, Citigroup, Commerzbank, Credit Suisse, Sociedad de Valores, Deutsche Bank, Goldman Sachs, HSBC, JP Morgan, Morgan Stanley, Nomura, Société Générale), μέσω κινήτρων για να συμμετάσχουν ως διαμεσολαβητές / χρηματιστές.
10 Ολα αυτά χρειάζεται να γίνουν έχοντας πάντα κατά νου τα κριτήρια προσβασιμότητας στην αγορά, δηλαδή ευκολία απόκτησης μετοχών, ευκολία εισροών / εκροών κεφαλαίων, διαθεσιμότητα επενδυτικών εργαλείων και ευνοϊκό φορολογικό πλαίσιο και φυσικά θεσμικό πλαίσιο που να αποτρέπει «φαινόμενα Folli Fοllie».

 Google news