
Επιστροφή στην κανονικότητα
Πότε προβλέπεται ο τραπεζικός κλάδος {LF}να έχει καθαρίσει από τα κόκκινα δάνεια
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Η επιτάχυνση των προγραμμάτων μετασχηματισμού των τραπεζών για την επιστροφή στην κανονικότητα αποτυπώθηκε μετά τις καλές επιδόσεις τους στα πανευρωπαϊκά stress tests και στα αποτελέσματα α’ εξαμήνου 2021 που ανακοίνωσαν οι Εθνική Τράπεζα και Τράπεζα Πειραιώς την περασμένη εβδομάδα. Από την ανάλυση των στοιχείων που δόθηκαν στη δημοσιότητα και τις τοποθετήσεις των διοικήσεών τους, διαφαίνεται ότι του χρόνου τέτοια εποχή ο κλάδος θα έχει καθαρίσει σε πολύ μεγάλο βαθμό από τα κόκκινα δάνεια και θα έχει θέσει τις βάσεις για την ενίσχυση της κερδοφορίας του μέσω στοχευμένων δράσεων αύξησης των καθαρών εσόδων.
Από το φθινόπωρο αναμένεται η έναρξη ενός νέου κύκλου τιτλοποιήσεων από όλους τους μεγάλους του κλάδου, ώστε μέσα σε λίγα τρίμηνα οι δείκτες καθυστερήσεων να έχουν πέσει ξανά σε μονοψήφια ποσοστά, για πρώτη φορά από το 2009! Παράλληλα, συνεχίζονται οι στρατηγικές κινήσεις αναμόρφωσης του μοντέλου παραγωγής εσόδων και μείωσης των εξόδων λειτουργίας, που σε συνδυασμό με την αναμενόμενη αποκλιμάκωση των προβλέψεων για επισφαλείς απαιτήσεις, αναμένεται να οδηγήσει από το 2022 την αποδοτικότητα των τραπεζών στα επίπεδα του 10%. Θα ανοίξει με τον τρόπο αυτό και ο δρόμος για τη διανομή μερίσματος, ύστερα από 13 χρόνια.
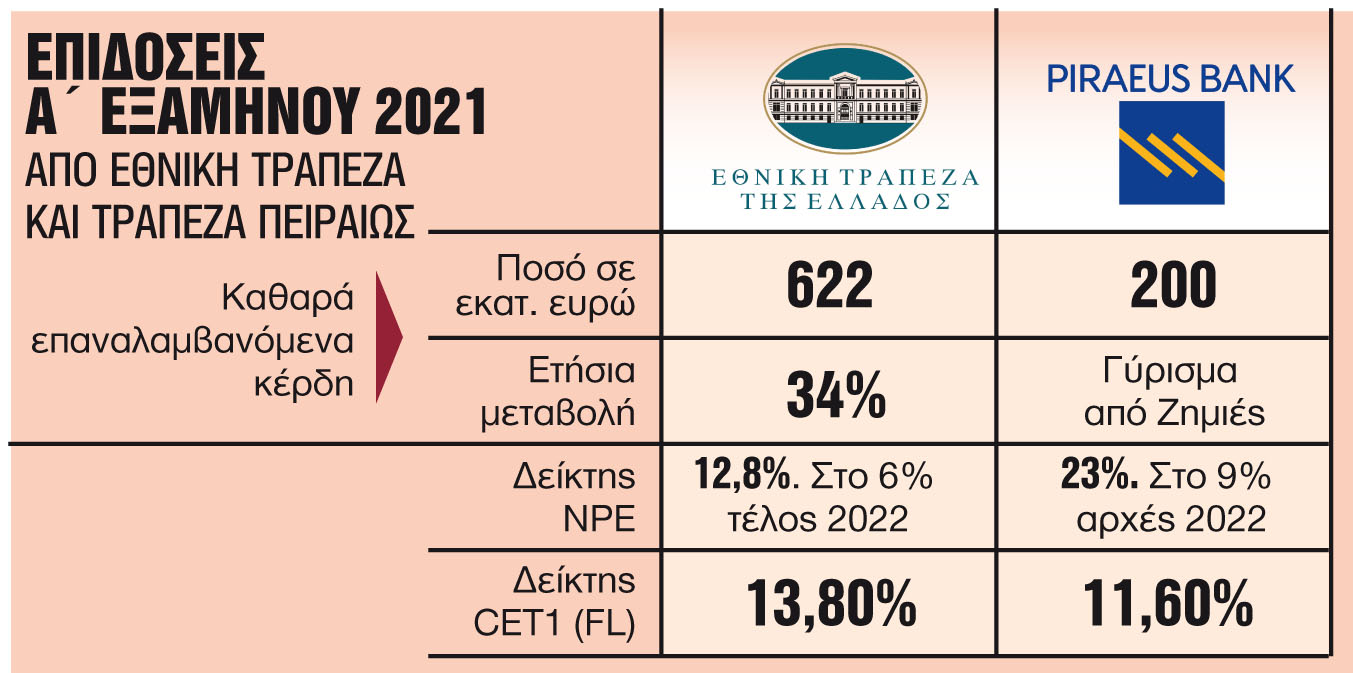
Κέρδη και κόκκινα δάνεια. Οπως ανακοίνωσε η Τράπεζα Πειραιώς, έχει ήδη ολοκληρώσει το 80% του επιχειρησιακού της σχεδιασμού «Sunrise 1», ενώ μέχρι το τέλος του 2021 ο δείκτης καθυστερήσεων θα πέσει κάτω από 10% από το 52% πριν από 5 χρόνια. Μάλιστα την περασμένη εβδομάδα υπέβαλε αίτηση για τo «Sunrise 2» των 2,60 δισ. ευρώ στο υπουργείο Οικονομικών, μέσω του οποίου τα μη εξυπηρετούμενα ανοίγματα θα πέσουν στα 6,5 δισ. ευρώ από τα 9 δισ. ευρώ στο τέλος Ιουνίου 2021 και το ποσοστό τους ως προς σύνολο του δανειακού χαρτοφυλακίου της τράπεζας από το 23% στο 17%.
Στο πρώτο μισό του 2021, τα κέρδη προ προβλέψεων (έσοδα από τόκους και προμήθειες μείον επαναλαμβανόμενα λειτουργικά έξοδα) ανήλθαν σε 505 εκατ. ευρώ, 18% υψηλότερα σε ετήσια βάση. Σύμφωνα με τη διοίκηση του συστημικού ομίλου, ηδυναμική της τράπεζας αντανακλάται σε όλους τους τομείς και ανοίγει τον δρόμο για την επίτευξη στρατηγικών επιδιώξεων, σε ευθυγράμμιση με την εξομάλυνση της απομείωσης των δανείων.
Από την άλλη, η Εθνική Τράπεζα ανακοίνωσε πως το α’ εξάμηνο του 2021, ηκαθαρή της κερδοφορία από συνεχιζόμενες δραστηριότητες ενισχύθηκε κατά 34% σε ετήσια βάση, ενώ αύξηση 58% σημείωσε το οργανικό της αποτέλεσμα σε σχέση με την αντίστοιχη περίοδο του 2020. Πρόκειται για μία επίδοση που αντανακλά την ανάκαμψη των εσόδων από τις βασικές της εργασίες και την περαιτέρω βελτιστοποίηση του λειτουργικού κόστους της. Καθιστά δε την τράπεζα μία ανάσα από τον στόχο της για επαναλαμβανόμενα ετήσια κέρδη ύψους 500 εκατ. ευρώ και για απόδοση ιδίων κεφαλαίων της τάξεως του 9% περίπου για το 2022.
Στο μέτωπο των επισφαλειών, η Εθνική Τράπεζα με την ολοκλήρωση του project Frontier των 6 δισ. ευρώ, έχει μειώσει στην Ελλάδα τα μη εξυπηρετούμενα ανοίγματα στα 4 δισ. ευρώ ή 1,4 δισ. ευρώ μετά από προβλέψεις. Από αυτά τα ρυθμισμένα που παρουσιάζουν καθυστέρηση κάτω των 30 ημερών ανέρχονται σε 1,4 δισ. ευρώ (περίπου 35% του συνόλου).
Η οργανική μείωση των κόκκινων δανείων διατηρήθηκε κατά το β’ τρίμηνο 2021 και ανήλθε συνολικά σε 0,2 δισ. ευρώ στο εξάμηνο.

 Google news













