Στοχευμένες ρυθμίσεις και όχι γενική διαγραφή χρεών
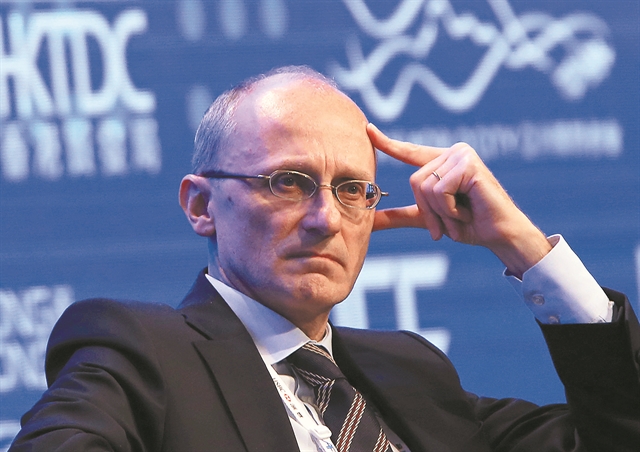
Ο πρόεδρος του Εποπτικού Συμβουλίου της ΕΚΤ μιλάει στα «ΝΕΑ» {LF}και χτυπά καμπανάκι για τα κόκκινα δάνεια μετά την άρση των μέτρων στήριξης, τάσσεται υπέρ της δημιουργίας bad bank και συνιστά {LF}να αρθεί η αναστολή των πλειστηριασμών
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 7 λεπτά
Να προχωρήσουν οι τράπεζες σε στοχευμένες ρυθμίσεις και έγκαιρη αναδιάρθρωση, αλλά όχι σε οριζόντια διαγραφή οφειλών για να αντιμετωπίσουν τα νέα μη εξυπηρετούμενα δάνεια, τα οποία θα αυξηθούν μόλις λήξουν τα κρατικά μέτρα στήριξης, συνιστά ο Αντρέα Ενρία, πρόεδρος του Εποπτικού Συμβουλίου της ΕΚΤ, στη συνέντευξή του στα «ΝΕΑ». Ο ιταλός αξιωματούχος της ΕΚΤ, ο οποίος μιλά σήμερα στο Φόρουμ των Δελφών, κρίνει θετικά τη δημιουργία «κακής» τράπεζας, τάσσεται υπέρ της άρσης της αναστολής της αναγκαστικής εκτέλεσης οφειλών και των ηλεκτρονικών πλειστηριασμών, ενώ προτείνει να εξετάσουν οι τράπεζες τη δυνατότητα συγχωνεύσεων. (Πλήρης η συνέντευξη στο www.tanea.gr).
Η σημερινή συγκυρία είναι πρωτοφανής και για τον ευρωπαϊκό τραπεζικό τομέα. Ποιες αβεβαιότητες διακρίνετε; Ποιοι είναι οι βασικοί κίνδυνοι και ευπάθειες;
Συνολικά, από την εκδήλωση της πανδημίας και μετά, οι ευρωπαϊκές τράπεζες έχουν επιδείξει μεγάλη ανθεκτικότητα. Αυτό είναι αποτέλεσμα των διαρκών προσπαθειών μας να ενισχύσουμε το κεφάλαιο των τραπεζών, την ποιότητα του ενεργητικού τους και τα αποθέματα ασφαλείας ρευστότητας. Οφείλεται όμως και στα έκτακτα μέτρα στήριξης που έλαβαν οι κεντρικές τράπεζες, οι κυβερνήσεις και οι εποπτικές Αρχές, τα οποία, στηρίζοντας τις επιχειρήσεις και τα νοικοκυριά, βοήθησαν ταυτόχρονα να απορροφηθεί η δυσμενής διαταραχή και στον τραπεζικό τομέα. Ωστόσο, οι ευρωπαϊκές τράπεζες αντιμετωπίζουν ακόμη κάποιες προκλήσεις, ιδίως σε ό,τι αφορά την ποιότητα του ενεργητικού και τις προοπτικές κερδοφορίας τους. Η βαθύτερη ευρωπαϊκή ύφεση σε περίοδο ειρήνης δεν έχει ακόμη μεταφραστεί σε εκτίναξη των κόκκινων δανείων χάρη στην εξαιρετική στήριξη από τις δημόσιες πολιτικές. Μέχρι στιγμής, οι τράπεζες έχουν καταγράψει μια περιορισμένη αύξηση του πιστωτικού κινδύνου, αλλά όταν θα αποσυρθούν τα κρατικά μέτρα στήριξης, κάποια νοικοκυριά και επιχειρήσεις ίσως δυσκολευτούν να αποπληρώσουν τα χρέη τους. Αυτό, με τη σειρά του, θα μπορούσε να επηρεάσει αρνητικά τους ισολογισμούς των τραπεζών. Γι’ αυτό, οι τράπεζες πρέπει να διαχειριστούν τον πιστωτικό κίνδυνο με σύνεση. Ειδάλλως, μπορεί αργότερα να έρθουν αντιμέτωπες με απότομη άνοδο των μη αναμενόμενων ζημιών, πράγμα που θα περιόριζε την ικανότητά τους να στηρίξουν την ανάκαμψη των επιχειρήσεων, των νοικοκυριών και της ευρύτερης οικονομίας. Η επίμονα χαμηλή κερδοφορία αντανακλά διαρθρωτικές αδυναμίες στον τραπεζικό τομέα μας που προϋπήρχαν της πανδημίας. Ομως η έντονη ύφεση έχει περιορίσει περισσότερο την ικανότητα των τραπεζών να δημιουργούν εισόδημα και έχει οδηγήσει σε αύξηση των απομειώσεων, προκαλώντας σημαντική μείωση της κερδοφορίας. Η απόδοση ιδίων κεφαλαίων στην τραπεζική ένωση ήταν 1,5% το δ’ τρίμηνο του 2020, έναντι 5,2% κατά την ίδια περίοδο το 2019. Οι τράπεζες πρέπει να λάβουν μέτρα για την επανεστίαση των επιχειρηματικών μοντέλων τους και τη βελτίωση της αποδοτικότητάς τους ως προς το κόστος, αξιοποιώντας επίσης τον ψηφιακό μετασχηματισμό και εξετάζοντας τη δυνατότητα για συγχωνεύσεις. Ως επόπτης, θα ήθελα οι τράπεζες να διαφυλάξουν την κερδοφορία τους έπειτα από αυτό το σοκ, προγραμματίζοντας τέτοιου είδους διαρθρωτικά μέτρα, και όχι να βασίζονται σε υπερβολικά ήπιες προβλέψεις για την ποιότητα του ενεργητικού ή να επιδίδονται σε δραστηριότητες υψηλής μόχλευσης.
Ο δείκτης των μη εξυπηρετούμενων δανείων υποχώρησε κατά τη διάρκεια της πανδημίας. Πόσο σοβαρή μπορεί να γίνει η κατάσταση μετά την άρση των μέτρων στήριξης; Θα μπορούσε να γίνει διαγραφή ιδιωτικού χρέους και τι ρόλο θα παίξουν οι ασκήσεις προσομοίωσης ακραίων καταστάσεων της Ευρωπαϊκής Αρχής Τραπεζών (ΕΑΤ) στην αντιμετώπιση των προβλημάτων του ευρωπαϊκού τραπεζικού τομέα;
Είναι αλήθεια ότι οι τράπεζες συνέχισαν να μειώνουν ενεργά το απόθεμα των παλαιότερων μη εξυπηρετούμενων δανείων (ΜΕΔ) κατά τη διάρκεια της πανδημίας. Ενώ οι μακροοικονομικές προβολές δείχνουν απότομη ανάκαμψη της οικονομίας μας κατά το β’ εξάμηνο του έτους, εξακολουθεί να υπάρχει σημαντική αβεβαιότητα όσον αφορά την πιθανή εξέλιξη της ποιότητας του ενεργητικού των τραπεζών. Σαφώς η ροή νέων ΜΕΔ θα επιταχυνθεί μόλις λήξουν τα κρατικά μέτρα στήριξης. Είναι επομένως κρίσιμο οι τράπεζες να εντοπίσουν έγκαιρα τους οφειλέτες που αντιμετωπίζουν δυσχέρειες. Πρέπει να αξιολογήσουν την ικανότητα αποπληρωμής των οφειλετών μετά τη λήξη της αναστολής πληρωμών και άλλων μέτρων στήριξης και να σχηματίσουν τις ανάλογες προβλέψεις. Και όταν οι τράπεζες διακρίνουν ενδείξεις οικονομικής δυσχέρειας πρέπει να εξετάζουν λύσεις στοχευμένης ρύθμισης και έγκαιρης αναδιάρθρωσης οφειλών για τη μέγιστη δυνατή ανάκτηση αξίας. Η εμπειρία μάς έχει δείξει ότι η έγκαιρη αναδιάρθρωση προβληματικών δανείων ωφελεί τόσο τις τράπεζες όσο και τους δανειολήπτες, ενώ η στάση αναμονής είναι πιθανόν να προκαλέσει μεγαλύτερο αριθμό πτωχεύσεων σε μεταγενέστερο στάδιο. Πιστεύω ότι οι στοχευμένες ρυθμίσεις οφειλών και αναδιαρθρώσεις δανείων είναι η ενδεδειγμένη κατεύθυνση για το μέλλον και όχι η απευθείας και χωρίς διάκριση διαγραφή των ιδιωτικών χρεών. Οπως έχω πει σε διάφορες περιστάσεις, εξακολουθεί να παρέχεται εποπτική ευελιξία όσον αφορά τα κεφαλαιακά αποθέματα ασφαλείας: καμία τράπεζα δεν θα πρέπει να καθυστερήσει την έγκαιρη αναγνώριση ζημιών λόγω ανησυχιών για την εποπτική αντίδραση. Επί του παρόντος, η ΕΑΤ διενεργεί ασκήσεις προσομοίωσης σε 38 τράπεζες της ζώνης του ευρώ στο πλαίσιο της πανευρωπαϊκής άσκησης προσομοίωσης και εμείς διενεργούμε παράλληλα αντίστοιχη άσκηση για άλλες 53 τράπεζες που βρίσκονται υπό την άμεση εποπτεία μας αλλά δεν περιλαμβάνονται στο δείγμα της ΕΑΤ. Τα αποτελέσματα των δύο ασκήσεων θα μας δώσουν πολύτιμες πληροφορίες για την ανθεκτικότητα και την κεφαλαιακή επάρκεια των τραπεζών.
Πώς αξιολογείτε τα μέτρα που έλαβαν οι ελληνικές τράπεζες για να αντιμετωπίσουν την τρέχουσα κρίση και τι θα προτείνατε; Πιστεύετε ότι χρειάζεται μια «κακή» τράπεζα; Αρκεί το σχέδιο «Ηρακλής»;
Στην Ελλάδα, όπως και σε άλλες ευρωπαϊκές χώρες, οι τράπεζες και η κυβέρνηση έλαβαν ευρύ φάσμα μέτρων στήριξης, όπως είναι η αναστολή πληρωμών και οι επιδοτήσεις, για να στηρίξουν άμεσα τις επιχειρήσεις και τους πολίτες που επηρεάστηκαν περισσότερο από την κρίση. Ταυτόχρονα, τα μέτρα στήριξης που έλαβε η ΕΚΤ λόγω της πανδημίας άμβλυναν τα προβλήματα ρευστότητας των τραπεζών μέσω ευνοϊκών συνθηκών χρηματοδότησης. Επιπλέον, επιτρέψαμε στις τράπεζες να χρησιμοποιούν προσωρινά τα κεφαλαιακά αποθέματα και τα αποθέματα ρευστότητας ασφαλείας τους όταν χρειάζεται να στηρίξουν την οικονομία. Σε αυτό το πλαίσιο, οι τράπεζες ενθαρρύνθηκαν να συνεχίσουν να χρηματοδοτούν την πραγματική οικονομία, στηρίζοντας τόσο τα νοικοκυριά όσο και τον εταιρικό τομέα ώστε να αποφευχθεί η περαιτέρω μεγέθυνση των οικονομικών διαταραχών. Και πράγματι, σύμφωνα με στοιχεία της Τράπεζας της Ελλάδος, οι πιστώσεις προς τις μη χρηματοπιστωτικές επιχειρήσεις αυξήθηκαν σημαντικά τους τελευταίους μήνες του 2020, καταγράφοντας ρυθμούς αύξησης που είχαν να εμφανιστούν από την περίοδο πριν από τη μεγάλη χρηματοπιστωτική κρίση του 2007-2008 – περίπου 10% (σε ετήσια βάση) το δ’ τρίμηνο του 2020 και το α’ τρίμηνο του 2021. Είναι σημαντικό να αναγνωρίσουμε ότι οι ελληνικές τράπεζες συνέχισαν τις προσπάθειές τους για εξυγίανση των ισολογισμών τους ακόμη και κατά τη διάρκεια της πανδημίας και μάλιστα κάποιες ήταν μεταξύ των τραπεζών που πραγματοποίησαν τις περισσότερες πωλήσεις ΜΕΔ στην Ευρωπαϊκή Ενωση το 2020. Οι ελληνικές τράπεζες έχουν επιτύχει σημαντική μείωση των ΜΕΔ τα τελευταία έτη. Από το 2016 μέχρι το 2020, τα ΜΕΔ μειώθηκαν σχεδόν κατά 50%, κατά 58 δισ. ευρώ σε απόλυτες τιμές. Το Σχέδιο Προστασίας Περιουσιακών Στοιχείων «Ηρακλής», η χρονική διάρκεια και η χρηματοδότηση του οποίου επεκτάθηκαν πρόσφατα, έχει συμβάλει σημαντικά στην ταχύτερη πώληση ΜΕΔ. Οι ελληνικές τράπεζες ανακοίνωσαν πρόσθετες συναλλαγές στο πλαίσιο του σχεδίου «Ηρακλής» για τους επόμενους 12 μήνες, οι οποίες προσεγγίζουν τα 40 δισ. ευρώ και θα αξιολογηθούν δεόντως από την ΕΚΤ. Σε αυτό το πλαίσιο, πρέπει να χρησιμοποιηθούν όλα τα μέσα για τη μείωση των ΜΕΔ και είναι σκόπιμο να διερευνηθεί το ενδεχόμενο προσθήκης νέων εργαλείων στην εργαλειοθήκη που χρησιμοποιείται για την αντιμετώπιση των ΜΕΔ, όπως η ίδρυση «κακής» τράπεζας ή εταιρείας διαχείρισης περιουσιακών στοιχείων όπως προτιμώ να την αποκαλώ. Στο παρελθόν, σε ορισμένες περιπτώσεις αυτές οι εταιρείες αποδείχθηκαν αποτελεσματικό εργαλείο που βοήθησε κάποιες χώρες να ξεπεράσουν ταχύτερα τη χρηματοπιστωτική κρίση. Για να ενισχυθεί η ικανότητα των τραπεζών να παρέχουν χρηματοδότηση, εξακολουθεί να αποτελεί βασική προτεραιότητα η περαιτέρω μείωση των ΜΕΔ και η βελτίωση της ικανότητας των τραπεζών να απορροφούν ζημίες. Γι’ αυτό η απόφαση των ελληνικών Αρχών να άρουν την αναστολή της αναγκαστικής εκτέλεσης οφειλών, συμπεριλαμβανομένων των ηλεκτρονικών πλειστηριασμών, είναι κρίσιμης σημασίας. Η διασφάλιση της έγκαιρης και αποτελεσματικής εφαρμογής του νέου πτωχευτικού κώδικα, η επιτάχυνση της καταβολής στις τράπεζες των κρατικών εγγυήσεων που έχουν καταπέσει και η επιτυχημένη επανέναρξη της διαδικασίας αναγκαστικής εκτέλεσης οφειλών αποτελούν σημαντικά βήματα προς τα εμπρός.
 Google news