
Πορτοφόλι με κάρτες, συναλλαγές με μετρητά
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Πληθωρισμό χρεωστικών και πιστωτικών καρτών έχουμε στην Ελλάδα, αν και ακόμη παραμένουμε πιστοί στα μετρητά, με αποτέλεσμα η χρήση του πλαστικού χρήματος στις συναλλαγές να παραμένει περιορισμένη. Η δύναμη της συνήθειας, η περιορισμένη εξοικείωση με τις χρεωστικές κάρτες, η κακή εικόνα των πιστωτικών καρτών – μεγάλος αριθμός των οποίων είναι υπερχρεωμένες – αλλά και το γεγονός ότι πολλές επιχειρήσεις και επαγγελματίες δεν δέχονται το πλαστικό χρήμα κάνουν την Ελλάδα ουραγό ανάμεσα στις χώρες της Ευρωπαϊκής Ενωσης.
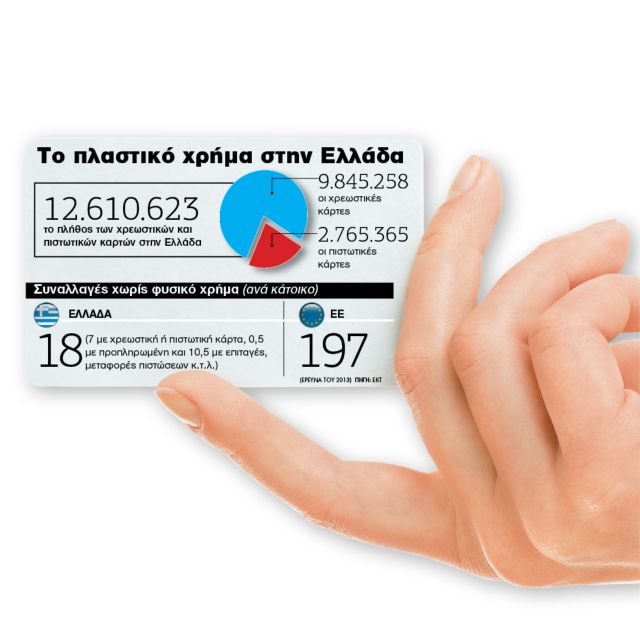
Σύμφωνα με τα τελευταία διαθέσιμα στοιχεία, στο τέλος του 2013 ο συνολικός αριθμός πιστωτικών και χρεωστικών καρτών ανερχόταν στις 12.610.623, εκ των οποίων το μεγαλύτερο μέρος αφορά τις χρεωστικές (9.845.258) ενώ οι πιστωτικές αποτελούν μόλις το 1/4 του συνόλου (2.765.365).
ΣΠΑΝΙΩΣ ΧΡΗΣΙΜΟΠΟΙΟΥΝ. Αυτό με απλή αναγωγή στον πληθυσμό της χώρας σημαίνει ότι κάθε ενήλικος έχει στο πορτοφόλι του τουλάχιστον μία κάρτα (πιστωτική ή χρεωστική), που όμως σπανίως χρησιμοποιεί. Εξαίρεση αποτελούν βέβαια οι αναλήψεις από τα ΑΤΜ, οι οποίες είναι και ο βασικός λόγος για τη χρήση των χρεωστικών. Ομως αν και πολλές οι κάρτες στα πορτοφόλια των Ελλήνων, σύμφωνα με τα τελευταία διαθέσιμα συγκριτικά στοιχεία της Ευρωπαϊκής Κεντρικής Τράπεζας για το 2013, η Ελλάδα βρίσκεται στην τελευταία θέση μεταξύ των κρατών-μελών της ΕΕ αναφορικά με τον αριθμό ηλεκτρονικών πληρωμών, δηλαδή με το ποσοστό χρήσης των καρτών για καθημερινές και άλλες συναλλαγές. Συγκεκριμένα πραγματοποιούνται μόλις 18 ηλεκτρονικές πληρωμές ανά κάτοικο, όταν ο μέσος όρος στην ΕΕ είναι 197. Συγκεκριμένα, η Πορτογαλία έχει 172 ηλεκτρονικές συναλλαγές ανά κάτοικο, η Κύπρος 106, η Ιταλία 73, η Ισπανία 129. Οι βόρειες χώρες βρίσκονται στις πρώτες θέσεις, η Φινλανδία με 451, η Σουηδία 375 και η Δανία 339.
Σύμφωνα με τα ίδια στοιχεία, η συνολική αξία των non-cash πληρωμών (όχι με φυσικό χρήμα) στην Ελλάδα το 2013 ήταν 199 εκατ. ευρώ, εκ των οποίων οι συναλλαγές πληρωμών με κάρτες ήταν 78 εκατ. Τα υπόλοιπα 121 εκατ. ηλεκτρονικών συναλλαγών έγιναν με μεταφορές πίστωσης (91,2 εκατ.), άμεσες χρεώσεις (14,3 εκατ.), επιταγές (11,1 εκατ.) και ηλεκτρονικό χρήμα – προπληρωμένες κάρτες (4,5 εκατ.). Μάλιστα από τις 18 non-cash πληρωμές ανά Ελληνα μόνο οι 7 έγιναν με χρεωστικές ή πιστωτικές κάρτες και 0,5 με προπληρωμένες.
Οπως εξηγούν τραπεζικά στελέχη, η εξέλιξη αυτή συνδυάζεται με το γεγονός ότι, σύμφωνα με αποτελέσματα σχετικών ερευνών, το 80% των καταναλωτών θεωρούσε ότι η πιστωτική κάρτα αποτελούσε μέσον δανεισμού και όχι εργαλείο πληρωμής. Αποτέλεσμα της στρέβλωσης αυτής στην Ελλάδα είναι και το γεγονός της εκτίναξης των ληξιπρόθεσμων οφειλών από τη χρήση πιστωτικών καρτών.
ΠΡΟΩΘΗΤΙΚΕΣ ΕΝΕΡΓΕΙΕΣ. Ομως ακόμα και με αυτά τα δεδομένα, υπάρχουν τεράστια περιθώρια ανάπτυξης για τη χρήση του πλαστικού χρήματος στην Ελλάδα. Οι προωθητικές ενέργειες των τραπεζών με τα προγράμματα bonus στις συναλλαγές αποτελούν κίνητρο για τους καταναλωτές ενώ η χρήση του πλαστικού χρήματος θα μπορούσε να αποτελέσει τρόπο αντιμετώπισης της φοροδιαφυγής.
 Google news













