Βουτιά στο Χρηματιστήριο, στα ύψη έφτασαν τα σπρεντ
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 2 λεπτά
Το σκληρό τους πρόσωπο έδειξαν χθες οι αγορές με μεγάλη βουτιά στο Χρηματιστήριο, έκρηξη στις αποδόσεις των ελληνικών ομολόγων και προειδοποιήσεις ενδεχόμενων υποβαθμίσεων της πιστοληπτικής ικανότητας του Δημοσίου. Την ίδια ώρα η ελληνική αναταραχή διαχέεται στα σπρεντ των ομολόγων της Ιταλίας και της Ισπανίας.
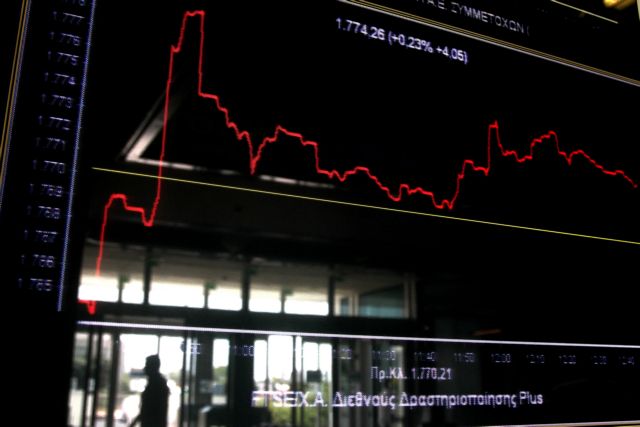
Στο Χρηματιστήριο οι επενδυτές έζησαν έναν εφιάλτη. Ο δείκτης των τραπεζών κατέγραψε τη δεύτερη μεγαλύτερη πτώση στην ιστορία του (μετά το -32,45% του 1985), με -26,67%. Η βουτιά για τις τραπεζικές μετοχές άγγιξε το 30%. Στις τρεις μετεκλογικές συνεδριάσεις ο Γενικός Δείκτης Τιμών του Χρηματιστηρίου καταγράφει απώλειες 15,39%, στις τράπεζες οι απώλειες φτάνουν το 43,81% ενώ στο ίδιο διάστημα η συνολική κεφαλαιοποίηση στο Χρηματιστήριο μειώθηκε κατά 11,3 δισ. ευρώ.
Πληροφορίες αναφέρουν ότι η Επιτροπή Κεφαλαιαγοράς ξεκίνησε εκτενείς ελέγχους στις πωλήσεις ιδίως των τραπεζικών μετοχών προκειμένου να εξεταστεί το ενδεχόμενο αθέμιτων πρακτικών.
Στην αγορά ομολόγων οι αποδόσεις των τριετών ομολόγων ξεπέρασαν το 17% όταν το περασμένο καλοκαίρι το ελληνικό Δημόσιο είχε δανειστεί μέσω τριετών ομολόγων με επιτόκιο 3,5%. Στα πενταετή ομόλογα οι αποδόσεις εκτινάχθηκαν στο 13,6%, στα δεκαετή στο 10,7%, με τις πιέσεις να διαχέονται τόσο στα ιταλικά όσο και τα ισπανικά ομόλογα.
Στην ημερήσια διάταξη επανήλθαν και τα CDS. Τα ασφάλιστρα κινδύνου έναντι ενδεχόμενης χρεοκοπίας, όπως μετέδωσε το Bloomberg, υποδηλώνουν πιθανότητες χρεοκοπίας κατά 70% από 59% στις 23 Ιανουαρίου.
Οι οίκοι πιστοληπτικής αξιολόγησης απειλούν με ενδεχόμενες νέες υποβαθμίσεις. O Standard and Poor’s έστειλε χθες μήνυμα ότι θα προβεί σε υποβάθμιση αν δεν προχωρήσουν οι διαπραγματεύσεις με τους δανειστές και παράλληλα τοποθέτησε την αξιολόγηση «Β» της μακροπρόθεσμης πιστοληπτικής ικανότητας της χώρας «υπό παρακολούθηση με αρνητικές προοπτικές».
O Fitch προανήγγειλε τηλεδιάσκεψη σήμερα για την Ελλάδα προκειμένου να αξιολογηθούν οι πολιτικές εξελίξεις, η θέση του ελληνικού Δημοσίου και των τραπεζών όσον αφορά τη ρευστότητα τους επόμενους μήνες, αλλά και ο κίνδυνος μετάδοσης για την ευρύτερη περιοχή.
 Google news