€20 δισ. μη βιώσιμα δάνεια
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
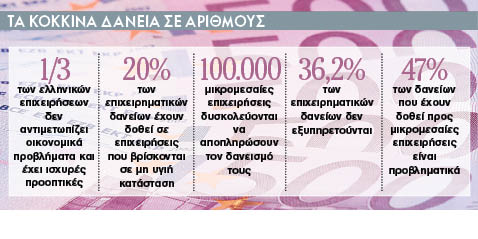
Νάρκη 20 δισ. ευρώ από κόκκινα επιχειρηματικά δάνεια που δεν εξυπηρετούνται και αφορούν επιχειρήσεις που βρίσκονται σε μη υγιή κατάσταση απειλεί την οικονομία.
Το ποσό αυτό προκύπτει από τη συζήτηση που διοργάνωσε η Τράπεζα της Ελλάδος για το θέμα του αυξημένου αριθμού επιχειρηματικών δανείων που αντιμετωπίζουν προβλήματα αποπληρωμής.
Παράλληλα, όπως προέκυψε σε αυτήν, μόνο το ένα τρίτο των επιχειρήσεων βρίσκεται σε απολύτως υγιή κατάσταση με σημαντικές προοπτικές, ενώ αντίστοιχα μεγάλος αριθμός επιχειρήσεων θα βελτίωναν σοβαρά τις προοπτικές τους με κατάλληλη αναδιάρθρωση του χρέους τους.
Δεδομένου ότι υπάρχουν 100.000 μικρομεσαίες επιχειρήσεις με κόκκινα δάνεια, αλλά και χιλιάδες άλλες μεγαλύτερες εταιρείες – εισηγμένες στο ΧΑ και μη – που δεν μπορούν να ανταποκριθούν στις υποχρεώσεις τους, η διαδικασία αναδιάρθρωσης των κόκκινων επιχειρηματικών δανείων θα προκαλέσει ντόμινο συγχωνεύσεων και αναδιαρθρώσεων. Ενδεικτικό είναι ότι οι μικρομεσαίες επιχειρήσεις έχουν λάβει συνολικά χορηγήσεις 23 δισ. ευρώ, από τις οποίες 10,8% βρίσκονται σε καθυστέρηση ή δεν εξυπηρετούνται. Παράλληλα, από τα συνολικά 116 δισ. ευρώ που έχουν δοθεί σε επιχειρηματικά δάνεια, τα 42 δισ. ευρώ ή 36,2% είναι μη εξυπηρετούμενα, προκαλώντας έμφραγμα στην οικονομία. Οπως αναφέρουν τραπεζίτες αλλά και κυβερνητικά στελέχη, μόνο αν αυτό το πρόβλημα διευθετηθεί θα είναι δυνατή η επανεκκίνηση της οικονομίας και η παροχή ρευστότητας σε υγιείς επιχειρήσεις που μπορούν να δημιουργήσουν νέες θέσεις εργασίας.
Η ΔΙΑΔΙΚΑΣΙΑ. Οπως αναφέρουν τραπεζικά στελέχη, στην περίπτωση των δανείων μεγάλων επιχειρήσεων και για εκείνες που είναι βιώσιμες, θα ακολουθηθεί συγκεκριμένη διαδικασία: ένα ποσοστό του χρέους, κοντά σε 30% – 40% θα αναχρηματοδοτηθεί κανονικά, με τις τράπεζες να ρίχνουν φρέσκο χρήμα στην επιχείρηση ώστε να μπορεί να ανταποκριθεί στις υποχρεώσεις της έναντι των εργαζομένων και των προμηθευτών της. Ποσοστό 30% – 40% του χρέους θα μετοχοποιηθεί και θα περάσει στα χέρια της τράπεζας ή των τραπεζών που έχουν δώσει τα δάνεια. Στη συνέχεια και όταν η εταιρεία και ευρύτερα η οικονομία ανακάμψουν, οι μετοχές αυτές θα μπορούν να διατεθούν μέσω δημόσιας προσφοράς στο Χρηματιστήριο, αν πρόκειται για εισηγμένη, ή ακόμα και να αγοραστούν από την ίδια την εταιρεία με τα κέρδη της. Το λοιπό ποσοστό του χρέους, δηλαδή 20% – 40% θα διαγραφεί, υπό την προϋπόθεση όμως ότι η εταιρεία θα καταθέσει πλάνο αναδιάρθρωσης που θα αποδεικνύει τη βιωσιμότητά της στις νέες συνθήκες.
ΕΠΙΠΤΩΣΕΙΣ. Επιπλέον, σύμφωνα με τους τραπεζίτες, η διαδικασία αυτή θα φέρει μπαράζ (αναγκαστικών) συγχωνεύσεων μεταξύ εταιρειών του ίδιου κλάδου, καθώς μόνο με αυτόν τον τρόπο θα εξασφαλιστεί η βιωσιμότητά τους και θα γίνουν πράξη τα σχέδια αναδιάρθρωσης. Οπως αναφέρουν χαρακτηριστικά οι τραπεζίτες, «είναι πολύ πιο λογικό για εμάς αλλά και για την οικονομία γενικότερα, να χρηματοδοτούμε μια βιώσιμη εταιρεία, ακόμα και αν της διαγράψουμε ένα ποσοστό του χρέους, παρά δύο εταιρείες που παράγουν μόνο ζημιές».
Δεδομένου μάλιστα ότι σε πολλούς κλάδους, μεταξύ των οποίων οι ιχθυοκαλλιέργειες, η ακτοπλοΐα, η υγεία, ακόμη και τα τρόφιμα, οι τέσσερις συστημικές τράπεζες έχουν στα χέρια τους χρέη σχεδόν από το σύνολο των εταιρειών, είναι αναμενόμενο ότι θα γίνουν ριζικές ανακατατάξεις. Σε αυτές τις περιπτώσεις, η τράπεζα που έχει στα χέρια της το μεγαλύτερο ποσοστό του χρέους ηγείται της διαδικασίας και οι λοιπές είτε εκχωρούν τις απαιτήσεις τους με αντάλλαγμα χρέη σε άλλες επιχειρήσεις είτε παίρνουν ποσοστό των μετοχών που θα προκύψουν από τη διαδικασία.
ΧΡΟΝΟΔΙΑΓΡΑΜΜΑ. Οσο για το χρονοδιάγραμμα της διαδικασίας, δεδομένου ότι η τελική πρόταση από την πλευρά του υπουργείου Ανάπτυξης θα κατατεθεί στα μέσα Αυγούστου, τραπεζικές πηγές εκτιμούν ότι ο ελάχιστος χρόνος για τη ρύθμιση ενός επιχειρηματικού χρέους θα είναι οι 20 ημέρες.

 Google news