Τάνγκο για τρεις στην πίστα των αγορών
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Σε ένα ιδιότυπο τάνγκο με διαφορετικό βηματισμό έχουν εμπλακεί τα κυριότερα νομίσματα του πλανήτη, καθώς οι κεντρικές τράπεζες της ευρωζώνης, των ΗΠΑ και της Αγγλίας τα οδηγούν σε διαφορετικά μονοπάτια, ανάλογα με την κατάσταση των οικονομιών τους.
Η ΕΚΤ, που μείωσε πρόσφατα το ευρωεπιτόκιο στο 0,15% έχει διαμηνύσει ότι το φθηνό χρήμα ήρθε για να μείνει, ενώ εξετάζει το ενδεχόμενο να «κόψει χρήμα» για να ενισχύσει την ανάπτυξη κυρίως στον Νότο. Η Ομοσπονδιακή Τράπεζα των ΗΠΑ παίζει κατενάτσιο διατηρώντας το επιτόκιο του δολαρίου στο ιστορικό χαμηλό και περιμένοντας σημεία ζωής από την πραγματική οικονομία – κατά πάσα πιθανότητα θα δράσει στις αρχές του 2015. Μάλιστα, την Τετάρτη, η πρόεδρος της Fed Τζάνετ Γέλεν άνοιξε τον δρόμο των εξελίξεων, δηλώνοντας πως οι κεντρικοί τραπεζίτες εργάζονται ακόμη πάνω σε μηχανισμούς για το πώς θα αυξήσουν τα βραχυπρόθεσμα επιτόκια στο μέλλον.
Από την πλευρά της η Κεντρική Τράπεζα της Αγγλίας άφησε να εννοηθεί ότι σχεδιάζει σύντομα να ανεβάσει το επιτόκιο της στερλίνας από το 0,5%, καθώς βλέπει τομείς της οικονομίας – συμπεριλαμβανομένου και αυτού των ακινήτων – να υπερθερμαίνονται.
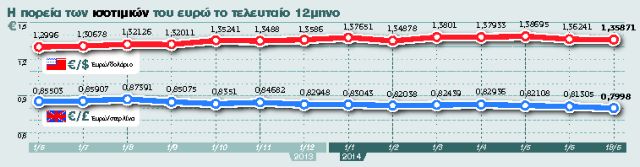
Ο χορός των νομισμάτων που καλά κρατεί τους τελευταίους μήνες έχει άμεσο αντίκτυπο στις ισοτιμίες. Ενδεικτικό είναι ότι η ισοτιμία ευρώ – δολαρίου είχε αγγίξει το 1,4 όσο η Ευρωπαϊκή Κεντρική Τράπεζα τηρούσε στάση αναμονής, ενώ μετά την πρόσφατη μείωση του ευρωεπιτοκίου στο 0,15% και τα υπόλοιπα μέτρα Ντράγκι για την ενίσχυση της ρευστότητας έπεσε κοντά στο 1,35, με τους αναλυτές να θέτουν τιμή – στόχο το 1,32 για τους επόμενους μήνες. Αντίστοιχα, μόλις η Τράπεζα της Αγγλίας άνοιξε τον δρόμο για την πρώτη αύξηση επιτοκίων την τελευταία πενταετία, η ισοτιμία της στερλίνας εκτινάχθηκε σε υψηλά έτους, τόσο έναντι του ευρώ όσο και έναντι του δολαρίου.
Τα επόμενα βήματα. Πλέον, στην άτυπη σκακιέρα των κεντρικών τραπεζών, υπάρχουν τρεις παράμετροι που θα καθορίσουν την πορεία των νομισμάτων και των μεταξύ τους ισοτιμιών. Στην περίπτωση της ΕΚΤ, ο «Σούπερ» Μάριο Ντράγκι περιμένει την ανταπόκριση των αγορών και των ευρωπαϊκών οικονομιών στο πακέτο μέτρων που ανακοίνωσε στις αρχές Ιουνίου και θα τεθεί σε πλήρη εφαρμογή μέχρι το φθινόπωρο. Τα προγράμματα παροχής ρευστότητας, το αρνητικό επιτόκιο για τις τράπεζες που «παρκάρουν» στην ΕΚΤ την υπερβάλλουσα ρευστότητά τους αλλά και η μείωση στο βασικό επιτόκιο έχουν ήδη αντίκτυπο στην αγορά των νομισμάτων, μένει όμως να αποδειχθεί το πώς θα επηρεάσουν την πραγματική οικονομία και ιδιαίτερα του ευρωπαϊκού Νότου στον οποίο στοχεύουν. Εξάλλου, η ΕΚΤ έχει ανακοινώσει ότι εξετάζει και άλλα μέτρα, όπως η αγορά τιτλοποιημένων επιχειρηματικών δανείων από τις τράπεζες, τα οποία ισοδυναμούν με «κόψιμο χρήματος» και θα επηρεάσουν άμεσα την ισοτιμία του ευρώ.
Στην απέναντι πλευρά του καναλιού της Μάγχης, η Κεντρική Τράπεζα της Αγγλίας είναι έτοιμη να ανακρούσει πρύμναν όσον αφορά τη σφιχτή οικονομική της πολιτική, με βάση την οποία είχε καθηλώσει τα επιτόκια στο ιστορικό χαμηλό του 0,5%. Μια σειρά από οικονομικούς δείκτες, κυρίως όμως η υπερθέρμανση της αγοράς ακινήτων, ως επί το πλείστον στο Λονδίνο δημιουργούν φόβους για φούσκα στην κτηματαγορά λόγω του φθηνού χρήματος. Ετσι, οι βρετανοί κεντρικοί τραπεζίτες θα είναι κατά πάσα πιθανότητα οι πρώτοι που θα προχωρήσουν σε αύξηση των επιτοκίων, ενδεχομένως και μέσα στο καλοκαίρι, σηματοδοτώντας παράλληλα το γεγονός ότι η Αγγλία βγαίνει και επίσημα από το τούνελ της ύφεσης.
ΑΣΚΗΣΕΙΣ ΙΣΟΡΡΟΠΙΑΣ. Οσο για την Ομοσπονδιακή Τράπεζα των ΗΠΑ, η νομισματική πολιτική καλείται να ισορροπήσει ανάμεσα σε δύο βασικά ζητήματα. Το πρώτο είναι η συνέχιση ή η αποκλιμάκωση του προγράμματος ποσοτικής χαλάρωσης, δηλαδή του «κοψίματος χρήματος» από τη Fed, το οποίο τροφοδοτεί την ανάπτυξη στις ΗΠΑ. Η πρόεδρός της πάντως τόνισε την Τετάρτη ότι η αγορά δεν θα πρέπει να αισθάνεται τη σιγουριά πως η υπερβολικά χαλαρή νομισματική πολιτική της Fed θα υφίσταται για πάντα.
Πολλοί αναλυτές εκτιμούν όμως ότι τα θετικά οικονομικά στοιχεία που ανακοινώθηκαν το τελευταίο διάστημα στηρίζονται σε πήλινα πόδια και ότι, αν τελικά η Fed αποφασίσει να σταματήσει το πρόγραμμα, η ύφεση θα επιστρέψει. Στον αντίποδα, και με δεδομένο ότι ο πληθωρισμός στις ΗΠΑ βρίσκεται σταθερά κοντά στο επίπεδο – στόχο του 2%, αρκετοί θεωρούν ότι στο τέλος του έτους το επιτόκιο του δολαρίου θα αυξηθεί από το ιστορικό χαμηλό επίπεδο του 0% έως 0,25% που διαμορφώνεται σήμερα, ενισχύοντας έτσι το αμερικανικό νόμισμα.
 Google news