Η ακτινογραφία του δανεισμού: Ερωτήσεις και απαντήσεις
Πώς εκδόθηκε το πενταετές ομόλογο - Ποιοι αγόρασαν - Γιατί επελέγη η τωρινή συγκυρία - Τι σημαίνει η έξοδος για την οικονομία
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 6 λεπτά
Ποιοι αγόρασαν τα ελληνικά ομόλογα;
Σύμφωνα με την ανακοίνωση του υπουργείου Οικονομικών, το 49% πήραν οι λεγόμενοι διαχειριστές κεφαλαίων, με τα ασφαλιστικά και τα συνταξιοδοτικά ταμεία να αντιπροσωπεύουν το 4%. Επίσης κερδοσκοπικά κεφάλαια ή «επενδυτές με μόχλευση», όπως τους ονομάζει το υπουργείο Οικονομικών(hedge funds), πήραν 33% και οι τράπεζες περίπου 14%. Γεωγραφικά, το 47% εκδόθηκε στη Βρετανία, το 31% στη υπόλοιπη Ευρώπη και το 15% στον υπόλοιπο κόσμο, ενώ 7% της έκδοσης διανεμήθηκε στην Ελλάδα.
Ποια θα είναι τα επόμενα βήματα;
Σύμφωνα με τις πληροφορίες, η έξοδος αυτή θα έχει συνέχεια. Σχεδιάζεται κατ’ αρχάς να «ξανανοίξει» το ίδιο ομόλογο, για να αντικατασταθούν έντοκα γραμμάτια του Δημοσίου που κατέχουν οι ελληνικές τράπεζες. Επίσης στα σχέδια περιλαμβάνεται η έκδοση 12μηνου έντοκου, τριετούς και επταετούς ομολόγου, αλλά και η ομαδοποίηση των 20 ομολόγων που κυκλοφορούν σήμερα στην αγορά σε 4-5 κατηγορίες.
Ποιο είναι το όφελος από την έκδοση για τις τράπεζες, τις επιχειρήσεις και τους δανειολήπτες;
Το κόστος δανεισμού των τραπεζών αναμένεται να πέσει κατά μέχρι και 2%. Αυτό με τη σειρά του θα μεταφερθεί στους δανειολήπτες, επιχειρήσεις και ιδιώτες. Επίσης, οι επιχειρήσεις ευκολότερα και φθηνότερα θα μπορούν να προσφεύγουν σε δανεισμό εκδίδοντας δικά τους ομόλογα. Και αυτό γιατί δημιουργείται η λεγόμενη «καμπύλη αποδόσεων», με σημείο αναφοράς στην 5ετία που έως τώρα δεν υπήρχε. Υπήρχε μόνο η 10ετία με το υψηλότερο επιτόκιο. Καθώς το επιτόκιο δανεισμού του Δημοσίου είναι οδηγός για τα αντίστοιχα επιτόκια επιχειρήσεων και τραπεζών, η δημιουργία της «καμπύλης» με το χαμηλότερο επιτόκιο της πενταετίας θα τις βοηθήσει ώστε να δανείζονται φθηνότερα.
Τελικά, ήταν ικανοποιητικό το επιτόκιο 4,75%;
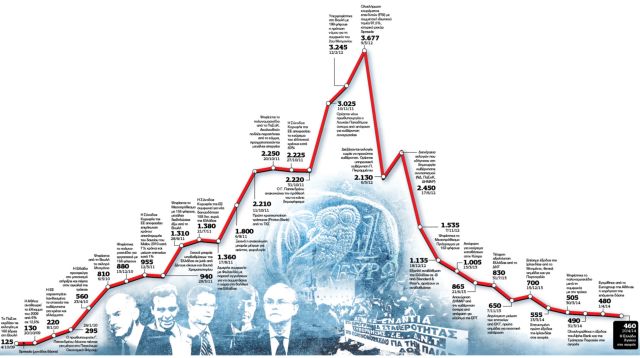
Αν σκεφτεί κανείς ότι η χώρα έκανε πρωτοφανή αναδιάρθρωση πριν από δύο χρόνια είναι εντυπωσιακά καλό, όπως ανέφεραν και τα δημοσιεύματα του ξένου Τύπου χθες και προχθές. Πριν από ένα μήνα, η κυβέρνηση θεωρούσε ότι θα ήταν ικανοποιητικό ένα επιτόκιο κάτω από 6% και προχθές, την παραμονή της έκδοσης, στον ΟΔΔΗΧ μιλούσαν για επιτυχία με επιτόκιο κάτω από 5,3%. Βεβαίως, υπάρχει η εναλλακτική του δανεισμού από την τρόικα, όπου το μεσοσταθμικό επιτόκιο είναι 2,25%. Αλλά αυτό πάει μαζί με Μνημόνιο. Αλλωστε, ακόμη και αν θέλαμε, δεν θα μπορούμε για πάντα να στηριζόμαστε στην τρόικα. Μετά το 2016, ούτως η άλλως, θα βγούμε στις αγορές για το σύνολο των αναγκών μας.
Ποιο είναι το όφελος για την οικονομία;
Πολλαπλό. Πρώτον, όπως εκτιμούν οι ίδιες οι τράπεζες, η έκδοση αναμένεται να ωθήσει προς τα κάτω τα επιτόκια των εντόκων γραμματίων. Το ελληνικό Δημόσιο δανείζεται 15 δισ. ευρώ τον χρόνο σε έντοκα και, άρα, μια μείωση επιτοκίων κατά 2% συνεπάγεται όφελος 300 εκατ. ευρώ τον χρόνο. Μάλιστα, το ποσό αυτό υπεραντισταθμίζει τη διαφορά μεταξύ του επιτοκίου που πληρώνει το Δημόσιο για το 5ετές ομόλογο (5,75%) σε σύγκριση με το επιτόκιο της τρόικας (2,25%), δεδομένου ότι το ποσό είναι πολύ μικρό. Συγκεκριμένα, η διαφορά αυτή είναι 75 εκατ. ευρώ. Επομένως, απομένει καθαρό όφελος 225 εκατ. ευρώ για το Δημόσιο.
Δεύτερον, εφόσον οι τράπεζες μπορέσουν να αντλήσουν φθηνά κεφάλαια από τις αγορές, ίσως παραμείνουν αχρησιμοποίητα – ή σε μεγάλο βαθμό – τα 11 δισ. ευρώ του Ταμείου Χρηματοπιστωτικής Σταθερότητας, όπως άφησε να εννοηθεί και ο διοικητής της Τραπέζης της Ελλάδος Γιώργος Προβόπουλος. Ετσι, θα αξιοποιηθούν για να καλυφθεί το χρηματοδοτικό κενό της χώρας για την επόμενη διετία και ίσως να μη χρειαστεί νέο Μνημόνιο.
Βυθίζεται περισσότερο στην παγίδα του χρέους η Ελλάδα με την έκδοση αυτή, όπως λέει ο ΣΥΡΙΖΑ;
Χρειαζόμαστε ούτως ή άλλως τα κεφάλαια αυτά. Εναλλακτικά, θα μπορούσαμε να τα πάρουμε φθηνότερα από την τρόικα με Μνημόνιο. Είναι μια επιλογή πολιτική, που πρέπει να κάνει κάποιος. Αλλά ούτως ή άλλως για τόσο μικρό ποσό, 3 δισ. ευρώ, η διαφορά κόστους μεταξύ δανεισμού από την τρόικα και δανεισμού από τις αγορές είναι μικρή.
Δεν είναι σωστό ότι η μόνη λύση για το χρέος είναι το κούρεμα, όπως λέει ο ΣΥΡΙΖΑ;
Αν μπορούσαμε πολύ εύκολα να κουρέψουμε το χρέος μας χωρίς συνέπειες θα ήταν θαυμάσιο, αλλά αυτή η πιθανότητα δεν υπάρχει. Εκτός αν ο ΣΥΡΙΖΑ εννοεί μονομερές κούρεμα. Ποιος θα αποφάσιζε, όμως, μια τέτοια περιπέτεια τώρα που πάει να ομαλοποιηθεί η κατάσταση; Η λύση που εξετάζεται από την ευρωζώνη είναι μια αναδιάρθρωση του χρέους, με μείωση των επιτοκίων και επιμήκυνση του χρόνου πληρωμής. Αυτή θα τη διαπραγματευθεί ούτως ή άλλως η κυβέρνηση με την τρόικα.
Τι ρόλο θα παίξει στη διαπραγμάτευση με την ευρωζώνη για την αναδιάρθρωση του χρέους η επιτυχία της έκδοσης αυτής;
Υποστηρίζεται από τον ΣΥΡΙΖΑ ότι θα την βλάψει…
Το αντίθετο. Η επιτυχία της έκδοσης δείχνει ότι ο φόβος των επενδυτών έναντι της Ελλάδας διασκεδάστηκε. Ετσι, οι ευρωπαϊκές κυβερνήσεις θα μπορούν να πουν στην κοινή τους γνώμη ότι η Ελλάδα είναι πλέον αξιόπιστη χώρα και αξίζει να τη διευκολύνουν περαιτέρω, γιατί τα χρήματά τους δεν κινδυνεύουν. Αλλωστε, η ίδια η συμφωνία του Eurogroup της 27ης Νοεμβρίου 2012, για τη ρύθμιση του χρέους, προβλέπει ότι αυτή θα γίνει εφόσον η Ελλάδα τα καταφέρει να παρουσιάσει πρωτογενές πλεόνασμα και να τηρήσει το πρόγραμμά της. Με άλλα λόγια, η επιτυχία είναι που επιβραβεύεται, όχι η αποτυχία…
Η αντιπολίτευση λέει ότι η έξοδος ήταν στημένη…
Δύσκολο να πιστέψουμε ότι οι αγορές στήνονται και βάζουν λεφτά για να εξυπηρετήσουν προεκλογικές σκοπιμότητες ακόμη και της ίδιας της Ανγκελα Μέρκελ, πόσω μάλλον του Αντώνη Σαμαρά. Να σημειωθεί ότι τα κεφάλαια έβαλαν κυρίως ξένοι επενδυτές, όχι οι ελληνικές τράπεζες.
Θα αποφύγουμε τελικά το νέο Μνημόνιο, λόγω της εξόδου στις αγορές;
Δεν είναι βέβαιο, αλλά η έξοδος στις αγορές σίγουρα βοηθάει. Οι χρηματοδοτικές ανάγκες της χώρας θα συζητηθούν με την τρόικα στα τέλη του καλοκαιριού, μαζί με την αναδιάρθρωση του χρέους. Αν αποδειχθεί ότι το κενό δεν είναι μεγάλο, η δυνατότητα πρόσβασης στις αγορές ίσως δώσει τη λύση. Σε κάθε περίπτωση, ήδη η προοπτική του Μνημονίου έχει απομακρυνθεί χάρη και στις άλλες εναλλακτικές λύσεις χρηματοδότησης που έχουν βρεθεί (ταμειακά διαθέσιμα φορέων του Δημοσίου και άλλα). Αυτή τη στιγμή τρόικα και κυβέρνηση έχουν συμφωνήσει ότι έχουν καλυφθεί οι χρηματοδοτικές μας ανάγκες έως τα μέσα του 2015.
Δηλαδή, δεν θα πάρουμε νέο δάνειο;
Το πιθανότερο σενάριο που συζητείται αυτή τη στιγμή είναι να ανοίξει μια «γραμμή πίστωσης» στον Ευρωπαϊκό Μηχανισμό Σταθερότητας, στην οποία θα προσφύγουμε αν χρειαστεί. Είναι ένας δυνητικός δανεισμός, μια δικλίδα ασφαλείας, την οποία θα αναζητήσει και η Πορτογαλία.
 Google news