
Μειώστε τη δόση σας στο μισόμε τα νέα τραπεζικά προγράμματα
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Δυνατότητα μείωσης της δόσης του δανείου ακόμη και στο μισό δίνουν οι τράπεζες, με τα προγράμματα που οι ίδιες διαθέτουν στους πελάτες τους οι οποίοι είτε δεν υπάγονται στις διατάξεις του νόμου για την προστασία από τους πλειστηριασμούς είτε δεν επιθυμούν να υπαχθούν στον συγκεκριμένο νόμο. Πρόκειται για ρυθμίσεις δανείων που αφορούν όχι μόνο δανειολήπτες που βρίσκονται στο κόκκινο, αλλά και όσους εμφανίζουν σημάδια αδυναμίας στην εξόφληση των υποχρεώσεών τους.
Με τον τρόπο αυτό, από τη μια οι τράπεζες επιδιώκουν να αποφύγουν τη δημιουργία νέων επισφαλειών και από την άλλη οι δανειολήπτες έχουν την ευκαιρία να ρυθμίσουν τα χρέη τους και να μειώσουν τη δόση τους χωρίς να χρειαστεί να εμπλακούν σε νομικές διαδικασίες.
Επιπλέον, αν και επίσημα τουλάχιστον το κούρεμα υφιστάμενων οφειλών δεν βρίσκεται στο τραπέζι της διαπραγμάτευσης, υπάρχουν περιπτώσεις που τράπεζες δέχονται να μειώσουν τις απαιτήσεις τους προκειμένου να εισπράξουν έστω και ένα μειωμένο ποσό από την αρχική οφειλή, κυρίως στις πιστωτικές κάρτες.
Οπως αναφέρουν πάντως οι τράπεζες, ο δρόμος προς τη μικρότερη δόση σε καταναλωτικά και στεγαστικά δάνεια περνά μέσα από πέντε στάδια:
1Αναχρηματοδότηση με μειωμένο επιτόκιο
Ο πιο συνηθισμένος αλλά και συμφέρον τρόπος για να μειώσει κανείς τη δόση του είναι να διαπραγματευθεί μείωση του επιτοκίου σε στεγαστικά και καταναλωτικά δάνεια. Καθώς μάλιστα η Ευρωπαϊκή Κεντρική Τράπεζα μείωσε σημαντικά τα επιτόκια του ευρώ τους τελευταίους μήνες και φαίνεται διατεθειμένη να κρατήσει την πολιτική του φθηνού χρήματος, υπάρχουν δυνατότητες μείωσης των επιτοκίων.
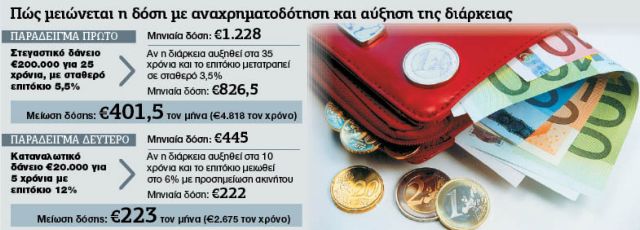
Σε απόλυτους αριθμούς, αυτήν τη στιγμή στην τραπεζική αγορά διατίθενται προγράμματα μεταφοράς οφειλών με επιτόκιο που κυμαίνεται ανάμεσα στο 7% και το 8%, σημαντικά μειωμένο σε σύγκριση με αυτό των «απλών» καταναλωτικών δανείων. Ως προς το όφελος που προκύπτει, αν κάποιος κάνει χρήση των δανείων αυτών η δόση του μειώνεται σημαντικά. Για παράδειγμα, για ένα δάνειο 20.000 ευρώ για 5 χρόνια με επιτόκιο 13% η αρχική δόση είναι 455 ευρώ. Αν το επιτόκιο μειωθεί σε 7%, πέφτει στα 396 ευρώ – δηλαδή ο δανειολήπτης γλιτώνει σχεδόν 60 ευρώ τον μήνα ή 720 ευρώ κάθε χρόνο.
Ακόμα μεγαλύτερα είναι τα οφέλη σε περίπτωση μείωσης του επιτοκίου σε στεγαστικό δάνειο. Κυρίως στις περιπτώσεις όπου παλιά δάνεια με σταθερό επιτόκιο μετατρέπονται σε κυμαινόμενο, η διαφορά μπορεί να φτάσει ακόμη και τις 2 μονάδες (π.χ. από το 5,5% στο 3,5%). Η μείωση αυτή για ένα 25ετές δάνειο των 200.000 ευρώ μεταφράζεται σε κέρδος της τάξης των 225 ευρώ ανά μήνα ή 2.700 ευρώ σε ετήσια βάση.
2 Επιπλέον μείωση επιτοκίου με προσημείωση
Ειδικά στα καταναλωτικά δάνεια, στην περίπτωση που το ύψος των οφειλών ξεπερνά τα 20.000 ευρώ, οι τράπεζες ζητούν την προσημείωση περιουσιακού στοιχείου (συνήθως ακινήτου) ώστε να προχωρήσει η διαδικασία της αναχρηματοδότησης. Σε αυτήν την περίπτωση όμως, το όφελος για τον πελάτη είναι σημαντικό, καθώς το επιτόκιο του καταναλωτικού δανείου μειώνεται κατακόρυφα, πέφτοντας ακόμη και στο 5%. Αυτό σημαίνει ότι για το 5ετές δάνειο των 20.000 ευρώ η μηνιαία δόση πέφτει στα 377 ευρώ, δηλαδή το κέρδος είναι σχεδόν 80 ευρώ τον μήνα ή 960 ευρώ τον χρόνο. Στην περίπτωση αυτή όμως, αν οι δανειολήπτες δεν αποπληρώνουν το δάνειό τους στην ώρα τους, κινδυνεύουν να χάσουν το περιουσιακό στοιχείο που προσημείωσαν.
3Αύξηση της διάρκειας
Η μείωση των επιτοκίων συνδυάζεται κατά κανόνα και με αύξηση της διάρκειας του δανείου, γεγονός που αθροιστικά μεταφράζεται σε μείωση της δόσης ακόμη και στο 50%. Με τον συνδυασμό των ενεργειών αυτών, ζητούμενο είναι η δόση του δανείου να γίνει εκ νέου εξυπηρετήσιμη από όσο το δυνατόν περισσότερους πελάτες και ταυτόχρονα να μην υπερβαίνει κατά πολύ το κόστος του ενοικίου για ένα αντίστοιχο κτίσμα. Στη στεγαστική πίστη, το μέγιστο χρονικό όριο που χορηγούν οι τράπεζες είναι τα 40 χρόνια, ενώ για τα καταναλωτικά δάνεια φτάνει τα 30. Μάλιστα, υπάρχουν σχέδια για αύξηση της μέγιστης διάρκειας στα στεγαστικά ακόμη και στα 60 χρόνια για πρειπτώσεις δανειοληπτών που βρίσκονται στο κόκκινο, προκειμένου η μηνιαία δόση να πέσει στα επίπεδα ενός μέσου ενοικίου.
4 Περίοδος χάριτος
Πέρα από τα παραπάνω, σημαντική ανάσα για εκείνους που προσωρινά αδυνατούν να πληρώσουν τη δόση τους είναι η περίοδος χάριτος, η οποία μπορεί να φτάσει και τα δύο χρόνια. Κατά την περίοδο αυτή, ο δανειολήπτης είτε δεν πληρώνει απολύτως τίποτε στην τράπεζα είτε επιβαρύνεται μονάχα με τους τόκους του δανείου. Τα χρήματα όπως πρέπει να καταβληθούν κανονικά και ουσιαστικά επιμηκύνεται η διάρκεια του δανείου, ενώ σε κάποιες η περίοδος χάριτος επιβαρύνεται και με τόκο.
Αυτό σημαίνει ότι ναι μεν υπάρχει μεγάλη ανάσα αφού ο δανειολήπτης δεν είναι υποχρεωμένος να πληρώνει τίποτε στην τράπεζα, αλλά ουσιαστικά δεν κερδίζει όπως π.χ. συμβαίνει με τη μείωση του επιτοκίου.
5 Δάνεια με ευκολίες πληρωμής
Τέλος, ένα επιπλέον χαρακτηριστικό που μπορεί να λειτουργήσει ως σωσίβιο για υπερχρεωμένους σε στεγαστικά και καταναλωτικά δάνεια είναι οι ευκολίες πληρωμής που κάνουν οι τράπεζες στους πελάτες τους. Μεταξύ αυτών περιλαμβάνονται η παράλειψη έως και δύο δόσεων κάθε χρόνο, η δυνατότητα μετάθεσης εξόφλησης του χρέους στο τέλος του δανείου, ακόμα και οι πληρωμές ανά τρίμηνο αντί για κάθε μήνα. Στις περισσότερες περιπτώσεις, οι ευκολίες αυτές παρέχονται χωρίς κόστος, αρκεί ο πελάτης να είναι συνεπής και το μόνο που πρέπει να κάνει ο δανειολήπτης είναι να ενημερώσει την τράπεζα ότι προτίθεται να τις θέσει σε εφαρμογή. Επιπλέον, για συγκεκριμένες κατηγορίες πληθυσμού, όπως π.χ. άνεργοι, πολύτεκνοι κ.λπ. υπάρχουν ειδικά προγράμματα που προσφέρουν ακόμα μεγαλύτερη ευελιξία.
 Google news













