Οδηγός για φόρους γονικών παροχών, κληρονομιών, δωρεών
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Φορολογικούς συντελεστές για γονικές παροχές, κληρονομιές και δωρεές, αφορολόγητα όρια και απαλλαγές για πρώτη κατοικία και κάθε διάταξη νόμου που αφορά στη φορολογία κεφαλαίου κωδικοποίησε το υπουργείο Οικονομικών σε έναν πρακτικό Οδηγό ερωτήσεων και απαντήσεων. Στον Οδηγό διευκρινίζεται ότι οι φορολογούμενοι μπορούν να κερδίσουν απαλλαγή από τον φόρο μεταβίβασης για αγορά κατοικίας ή οικοπέδου, για κάθε νέα αγορά ακινήτου, εφόσον τα ακίνητα που έχει η οικογένεια κατά τον χρόνο της νέας αγοράς δεν καλύπτουν τις στεγαστικές τους ανάγκες και ο αγοραστής καταβάλει εφάπαξ τον φόρο που αναλογεί στην αξία του ακινήτου που έτυχε της απαλλαγής.
Ποια είναι τα αφορολόγητα όρια πρώτης κατοικίας;
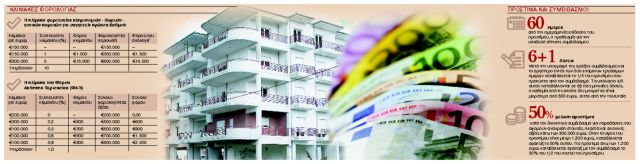
Το αφορολόγητο διαμορφώνεται σε 200.000 ευρώ για άγαμο (250.000 ευρώ για άγαμο με αναπηρία τουλάχιστον 67%), στα 250.000 ευρώ για τον έγγαμο (275.000 ευρώ για έγγαμο με αναπηρία). Το ποσό αυτό προσαυξάνεται κατά 25.000 ευρώ για καθένα από τα δύο πρώτα τέκνα αυτού και κατά 30.000 ευρώ για το τρίτο και καθένα από τα επόμενα τέκνα του. Στο ποσό της απαλλαγής περιλαμβάνεται και η αξία μιας θέσης στάθμευσης και ενός αποθηκευτικού χώρου, για επιφάνεια εκάστου έως 20 τ.μ., εφόσον βρίσκονται στο ίδιο ακίνητο και αποκτώνται ταυτόχρονα με το ίδιο συμβόλαιο αγοράς.
Τι ισχύει για αγορά οικοπέδου;
Το αφορολόγητο διαμορφώνεται σε 50.000 ευρώ για άγαμους και 100.000 ευρώ για έγγαμους με προσαύξηση 10.000 ευρώ για κάθε ένα από τα δύο πρώτα τέκνα και κατά 15.000 ευρώ για το τρίτο και κάθε επόμενο τέκνο.
Τι φόρος οφείλεται για την αξία που υπερβαίνει το αφορολόγητο;
Αν η αξία του ακινήτου υπερβαίνει τα παραπάνω αφορολόγητα όρια, η απαλλαγή χορηγείται μέχρι του αντίστοιχου αφορολόγητου ποσού και για την επιπλέον αξία οφείλεται Φόρος Μεταβίβασης Ακινήτων με συντελεστή 10%.
Ποια είναι τα αφορολόγητα όρια και οι φορολογικοί συντελεστές στη φορολογία κληρονομιών, δωρεών και γονικών παροχών;
Η αιτία θανάτου κτήση πάσης φύσεως περιουσιακών στοιχείων καθώς και η αιτία δωρεάς ή γονικής παροχής κτήση ακινήτων ή εμπράγματων ή ενοχικών δικαιωμάτων επί ακινήτων, μετοχών, καθώς και λοιπών περιουσιακών στοιχείων (δηλαδή όλων των περιουσιακών στοιχείων πλην μετρητών), από δωρεοδόχους πρώτου βαθμού συγγένειας υπολογίζεται με αφορολόγητο όριο 150.000 ευρώ. Στο κλιμάκιο των επόμενων 150.000 ευρώ επιβάλλεται φορολογικός συντελεστής 1%, στο κλιμάκιο των επόμενων 300.000 ευρώ ο συντελεστής αυξάνεται σε 5% και για φορολογητέα περιουσία άνω των 600.000 ευρώ (το υπερβάλλον) φορολογείται με συντελεστή 10%.
Τι ισχύει για γονικές παροχές σε μετρητά;
Προβλέπεται αυτοτελής φορολόγηση με συντελεστή 10%. Για δωρεές μετρητών οι συντελεστές ανάλογα με τον βαθμό συγγένειας κυμαίνονται από 10% έως και 40%.
Ποιο είναι το απαλλασσόμενο ποσό όταν κληρονόμος είναι σύζυγος ή ανήλικο τέκνο του κληρονομουμένου;
Μετά τις 26-1-2010, όταν κληρονόμος είναι σύζυγος ή ανήλικο τέκνο του κληρονομουμένου, απαλλάσσεται από τον φόρο κληρονομιάς αξία κληρονομιαίας περιουσίας μέχρι 400.000 ευρώ για κάθε κληρονόμο.

 Google news