Ωρα για κυμαινόμενα
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
Ξεκλειδώστε επιτόκια και κλειδώστε προθεσμιακές καταθέσεις προτείνουν πλέον οι τραπεζίτες στους πελάτες τους, μετά τις νέες εξελίξεις στο μέτωπο των ευρωεπιτοκίων.
Η μείωση του βασικού επιτοκίου του ευρώ, σε συνδυασμό με τις δηλώσεις Ντράγκι περί διατήρησης του ευρωπληθωρισμού κάτω από το 2% το 2012, δημιουργεί ένα πρώτης τάξεως μαξιλαράκι ασφαλείας αρκετών μηνών για όσους επιλέξουν το κυμαινόμενο επιτόκιο έναντι του σταθερού. Ουσιαστικά – με βάση τα μέχρι στιγμής δεδομένα – φαίνεται ότι αφενός αποφεύγουν το ρίσκο των αυξήσεων και αφετέρου έχουν σοβαρές πιθανότητες να δουν τη δόση τους να μειώνεται περαιτέρω στην περίπτωση που η ΕΚΤ αποφασίσει να «ψαλιδίσει» επιπλέον το βασικό επιτόκιο του ευρώ τους επόμενους μήνες.
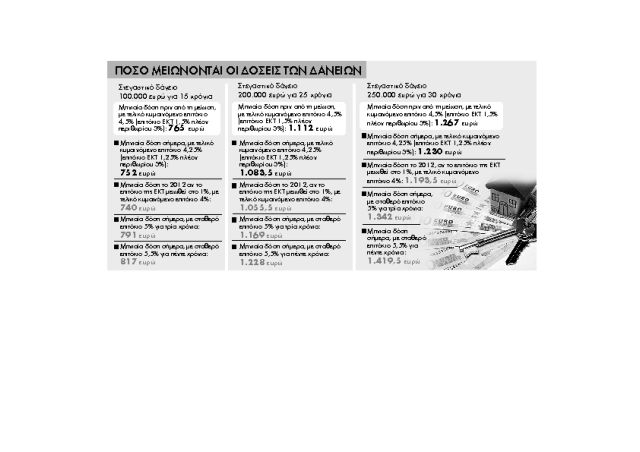
Σε απόλυτους αριθμούς, σήμερα το μέσο κόστος για ένα σταθερό τριετές στεγαστικό δάνειο ανέρχεται στο 5% ενώ για σταθερή περίοδο πέντε ετών ανεβαίνει στο 5,5%. Αντίστοιχα, σήμερα ένα δάνειο με κυμαινόμενο επιτόκιο επιβαρύνεται με τελικό επιτόκιο κοντά στο 4,25% (βασικό επιτόκιο ΕΚΤ 1,25% πλέον περιθωρίου τράπεζας 3%) ενώ στην περίπτωση που η ΕΚΤ μειώσει το επιτόκιο στο 1%, το συνολικό επιτόκιο θα πέσει στο 4%.
Η διαφορά που μπορεί να προκύψει για τον δανειολήπτη ξεπερνά ακόμη και τα 22,5 ευρώ τον μήνα ή τα 1.500 ευρώ τον χρόνο για ένα μέσο στεγαστικό δάνειο 150.000 ευρώ, ανάλογα με τη διάρκειά του.
Οι καταθέσεις. Στον αντίποδα, στο μέτωπο των καταθέσεων υπό κανονικές συνθήκες οι μειώσεις των επιτοκίων της ΕΚΤ παραδοσιακά φέρνουν αντίστοιχη πτώση των αποδόσεων, τόσο στο ταμιευτήριο όσο και στις προθεσμιακές καταθέσεις.
Με τη διαφορά όμως ότι στην τρέχουσα συγκυρία οι τράπεζες δεν βιώνουν κανονικές συνθήκες. Η μείωση της πίτας των καταθέσεων και ο μεταξύ τους έντονος ανταγωνισμός έχουν οδηγήσει στα ύψη τις αποδόσεις στις προθεσμιακές και τις κλιμακωτές καταθέσεις. Αυτήν τη στιγμή, ακόμη και για ποσά 20.000 έως 50.000 ευρώ μπορεί κάποιος με ευκολία να αξιώσει αποδόσεις της τάξης του 5% προ φόρων ενώ για πάνω από 50.000 ευρώ ο πήχυς ανεβαίνει στο 5,5%. Για τους πολύ μεγάλους καταθέτες – με ρευστότητα άνω των 500.000 ευρώ – οι τράπεζες δίνουν «γη και ύδωρ» καθώς τα επιτόκια σκαρφαλώνουν πάνω από το 6%, φτάνοντας κατά περίπτωση ακόμη και το 7%.
Βραχυπρόθεσμα οι τραπεζίτες εκτιμούν ότι η κατάσταση αυτή δεν θα αλλάξει, παρά την πτώση του επιτοκίου από την ΕΚΤ. Εντούτοις, αν οι συνθήκες στην Ελλάδα επανέλθουν σε φυσιολογικούς ρυθμούς, αναμένουν ουσιαστική αποκλιμάκωση στις αποδόσεις.
Αυτό σημαίνει ότι αν κάποιος θέλει να εξασφαλίσει υψηλές αποδόσεις μέσω των προθεσμιακών καταθέσεων καλό είναι να το πράξει άμεσα, ώστε να εκμεταλλευθεί τη συγκυρία.
Πάντως, παραδοσιακά χαμένοι από την πτώση των επιτοκίων είναι οι μικροκαταθέτες καθώς τα επιτόκια ταμιευτηρίου – τα οποία ήδη είναι συμβολικά, κάτω του 1% – αναμένεται να μειωθούν περαιτέρω.

 Google news