Βροχή αιτήσεων για ρύθμιση χρεών
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 3 λεπτά
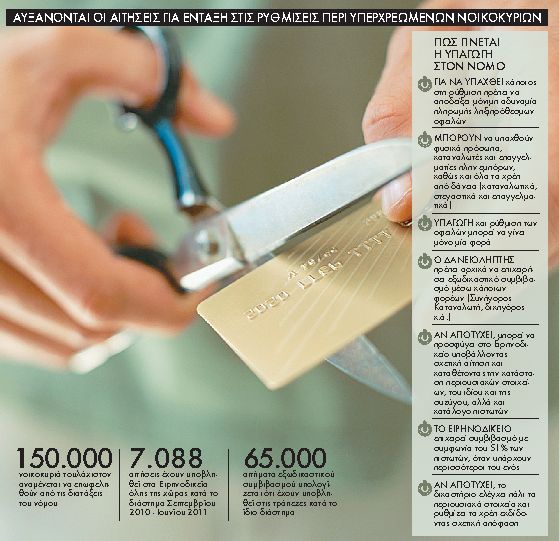
Αυξάνονται διαρκώς οι αιτήσεις υπερχρεωμένων νοικοκυριών προς τα Ειρηνοδικεία όλης της χώρας για δικαστική ρύθμιση των χρεών τους. Μετά την έκδοση της πρώτης απόφασης του Ειρηνοδικείου Αθηνών που δικαίωσε ηλικιωμένο συνταξιούχο και όχι μόνο δέχτηκε ότι βρίσκεται σε μόνιμη αδυναμία να εξοφλήσει τις οφειλές του αλλά και υποχρέωσε τις τράπεζες να διαγράψουν χρέη 200.000 ευρώ και να ικανοποιηθούν με την αποπληρωμή 52.000 ευρώ, μαζί με τους τόκους, σε βάθος 14 ετών, πολλοί είναι πλέον οι υπερχρεωμένοι καταναλωτές που βλέπουν να παίρνει σάρκα και οστά ο νόμος που ψηφίστηκε πέρσι από την κυβέρνηση και αρχικά φαινόταν ότι δεν θα προχωρούσε. Μάλιστα, η αρνητική στάση των τραπεζών που διαφαινόταν τους πρώτους μήνες, σήμερα έχει αρχίσει να κάμπτεται. Πλέον, όλο και περισσότερες υποθέσεις παίρνουν τον δρόμο προς τον συμβιβασμό.
3.200 αιτήσεις έως τον Ιούνιο. Από την αρχή του έτους μέχρι το τέλος του Ιουνίου είχαν υποβληθεί στα Ειρηνοδικεία όλης της χώρας 3.200 αιτήσεις ενώ στο πρώτο τετράμηνο ισχύος του νόμου, δηλαδή στο διάστημα Σεπτεμβρίου – Δεκεμβρίου του 2010, ο αριθμός τους έφτανε τις 3.888. Επίσης έχουν γίνει περισσότερα από 40.000 αιτήματα για εξωδικαστικό συμβιβασμό προς τις τράπεζες το 2011 ενώ στο πρώτο τετράμηνο εφαρμογής του νόμου ο αριθμός αυτός έφτανε τα 25.000.
Οπως εκτιμούν στελέχη καταναλωτικών οργανώσεων αλλά και νομικοί, από τον ερχόμενο Σεπτέμβριο που θα ανοίξουν και πάλι τα δικαστήρια, ο αριθμός των αιτήσεων αναμένεται να αυξηθεί κατακόρυφα αφού η αύξηση της ανεργίας έχει οδηγήσει πολλά νοικοκυριά στο να μην μπορούν να αντεπεξέλθουν οικονομικά στις δανειακές τους υποχρεώσεις. Παράλληλα αναμένεται αυξημένη ροή αποφάσεων από τα Ειρηνοδικεία καθώς πολλές υποθέσεις έχουν πλέον «ωριμάσει» νομικά. Αρχικά η κυβέρνηση είχε προβλέψει ότι οι διατάξεις του νόμου θα ωφελήσουν περίπου 150.000 δανειολήπτες, όμως ο αριθμός αυτός ενδεχομένως να είναι μεγαλύτερος λόγω της οικονομικής κρίσης.
Νέες ρυθμίσεις. Την ίδια ώρα η Γενική Γραμματεία Καταναλωτή προχώρησε σε ακόμα ευνοϊκότερες ρυθμίσεις με νέα διάταξη στο νομοσχέδιο για την Αναμόρφωση του Σώματος Επιθεώρησης Εργασίας στα τέλη Ιουλίου. Ετσι στο εξής, η ρύθμιση των οφειλών θα αφορά τόσο τα ληξιπρόθεσμα όσο και τα μη ληξιπρόθεσμα χρέη του οφειλέτη. Επίσης, περιορίζεται η γραφειοκρατία καθώς δεν θα χρειάζεται με την επίδοση της αίτησης για δικαστική ρύθμιση να επιδίδονται χωριστά η κατάσταση των πιστωτών (πολλοί οφειλέτες χρωστούν σε πολλές τράπεζες ή και αλλού – π.χ. σε εταιρείες κινητής τηλεφωνίας) και το σχέδιο διευθέτησης, εφόσον εμπεριέχονται σε αυτή.
Η προστασία της κατοικίας. Παράλληλα ενισχύεται η προστασία της κατοικίας του υπερχρεωμένου νοικοκυριού. Συγκεκριμένα, η ρύθμιση της οφειλής για την προστασία της κύριας κατοικίας μέχρι 20 χρόνια θα μπορεί να γίνει και με σταθερό επιτόκιο (και όχι μόνο με κυμαινόμενο), προκειμένου να μη δυσχεραίνεται ο υπολογισμός του ύψους των υποχρεώσεων του οφειλέτη προς τους πιστωτές του.
Τέλος, το ακίνητο που χρησιμοποιείται ως κύρια κατοικία προστατεύεται ακόμη και όταν ο οφειλέτης έχει την επικαρπία ή την ψιλή κυριότητα αυτού.
 Google news