Τι προτείνετε για τη σωτηρία του ευρώ;
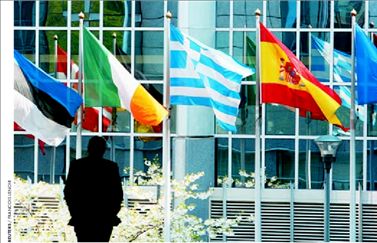
Το κτίριο της Ευρωπαϊκής Κεντρικής Τράπεζας στη Φρανκφούρτη της Γερµανίας
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 13 λεπτά
Η Ευρώπη θα πρέπει να λάβει επιπλέον µέτρα, ώστε να διασωθεί το ευρώ και να αποφευχθεί η βόµβα της κρίσης χρέους, υποστηρίζουν έγκριτοι οικονοµολόγοι διεθνώς και πολιτικοί παράγοντες, οι οποίοι καταθέτουν τις απόψεις τους µε αφορµή τις καθοριστικής σηµασίας Συνόδους Κορυφής των ευρωπαίων ηγετών αυτού του µήνα. Προτάσσουν, µεταξύ άλλων, αυστηρές αξιολογήσεις για τη διατηρησιµότητα των δηµόσιων οικονοµικών κάθε χώρας, πιο αυστηρά στρες τεστ για τις τράπεζες, τη γεφύρωση των ανισορροπιών που επικρατούν µεταξύ των χωρών – µελών της ευρωζώνης, την έκδοση ευρωοµολόγων, την ενίσχυση της ανάπτυξης στις χώρες του Νότου. Πάντως, ενώ συµφωνούν ότι το ευρώ διέρχεται µια σοβαρή κρίση, αποκλείουν την προοπτική διάλυσης της ευρωζώνης.
Γερµανία και Γαλλία να δώσουν το παράδειγµα
OTMAR ISSING

Υπάρχουν περιθώρια παρέµβασης
ΤΟΥ


TED TRUMAN

Ενδέχεται να µεταφέρουµε ένα άλυτο πρόβληµα.
Η κρίση δεν έχει τελειώσει ακόµη και για χώρες που έχουν λάβει πακέτα σωτηρίας, όπως η Ελλάδα και η Ιρλανδία. Μένει να δούµε αν οι ευρωπαϊκές αρχές θα οδηγηθούν σε ικανοποιητικά αποτελέσµατα ώστε να αφήσουµε πίσω τον κίνδυνο µιας κρίσης και στην Πορτογαλία. ∆εν πιστεύω, ωστόσο, ότι έχει έρθει η στιγµή για να µιλήσουµε για δυνατότητες αναδιάρθρωσης του χρέους, ακόµη και στην περίπτωση της Ελλάδας. Αυτό θα είναι ορατό σε έξι µήνες, στα τέλη του καλοκαιριού, όταν το πρόγραµµα που συµφωνήθηκε µε την Ευρώπη και το ∆ΝΤ θα έχει τεθεί σε ισχύ για περισσότερο από ένα έτος και στη συνέχεια να µπορεί να ειπωθεί εάν η Αθήνα είναι σε θέση να το διατηρήσει. Ναι, είναι ενδιαφέρον για ολόκληρη τη διεθνή κοινότητα ότι η Ευρώπη χειρίζεται µε σωστό τρόπο αυτήν την κρίση, αφού µια έντονη αστάθεια στην ήπειρο κάνει τη διαφορά για τον υπόλοιπο κόσµο. Αλλά νοµίζω είναι εξαιρετικά απίθανο το ευρώ να οδηγηθεί σε διάλυση. Σίγουρα δεν είναι µια αναµενόµενη προοπτική.
ο τεντ τρούµαν είναι υψηλόβαθµος συνεργάτης στο ίνστιτούτο Peterson. Η άποψή του δηµοσιεύτηκε στην ιταλική εφηµερίδα «Il Sole 24 Ore»
Η λύση για να κοπεί ο γόρδιος δεσµός του χρέους
ΤΟΥ
STUART HOLLAND

και χρειάστηκε να καταφύγουν σε νέα συνάντηση, ελάχιστες µόλις µέρεςπριν απότηΣύνοδο Κορυφής της 24ης-25ης Μαρτίου. Στη Σύνοδο Κορυφής είχε προγραµµατιστεί ότι θα συζητηθεί επίσης η ανάγκη απευθείας ενίσχυσης µε ρευστό (χωρών της ευρωζώνης από τις πλουσιότερες χώρες της ευρωζώνης στις πιοφτωχές), µε τη Γερµανία να συνεισφέρει 120 δισ. ευρώ για τη δηµιουργία ενός µεγαλύτερου ταµείου σωτηρίας, το οποίο η Ανγκελα Μέρκελ δεν το θέλει, το γερµανικό Κοινοβούλιο το έχει καταψηφίσει και το γερµανικό Συνταγµατικό ∆ικαστήριο µπορεί να το θέσει υπό αµφισβήτηση. Τίπο τε από όλα αυτά δεν χρειάζεται. Η λύση για να λυθεί ο γόρδιος δεσµός και να σταθεροποιηθεί η ευρωζώνη δεν είναι τέτοιες απευθείας ενισχύσεις, αλλά η µεταφορά ενός µέρους από τα εθνικά χρέη (των χωρών µε προβλήµατα) σε ευρωοµόλογα που θα κατέχει η Ευρωπαϊκή Κεντρική Τράπεζα. Οι χώρες – µέλη της ευρωζώνης σήµερα βρίσκονται βυθισµένες στα χρέη. Η ίδια η Ευρωπαϊκή Ενωση όµως δεν είχε κανένα τέτοιο χρέος ώσπου άρχισε τις αγορές χρεών πέρσι. Εάν η µεταφορά (κρατικού χρέους σε ευρωοµόλογα) ανερχόταν σε πάνω από 60% του ΑΕΠ, αυτό θα µείωνε τον κίνδυνο χρεοκοπίας για τις περισσότερο εκτεθειµένες χώρες – µέλη της ευρωζώνης. Θα µείωνε το κόστος εξυπηρέτησης των χρεών τους και θα έδινε σήµα στις αγορές ότι οι κυβερνήσεις λειτουργούν προληπτικά για την αντιµετώπιση της σηµερινής κρίσης και πως δεν είναι θύµατα οίκων πιστοληπτικής αξιολόγησης που δεν έχουν εκλεγεί από κανένα εκλογικό σώµα.
Μια τέτοια «µεγάλη µεταφορά» δεν θα είναι διαγραφή χρέους. Οι χώρες – µέλη των οποίων τα οµόλογα θα µεταφερθούν στην ΕΚΤ θα είναι υπεύθυνες να πληρώνουν τον τόκο τους αλλά µε πολύ χαµηλότερα επιτόκια. Μετά τη µεταφορά, το χρέος που θα παραµένει για τις περισσότερες χώρες – µέλη θα βρίσκεται µέσα στα εθνικά τους όρια του 60% που θέτει η Συνθήκη Σταθερότητας και Ανάπτυξης. Η Ελλάδα θα βρίσκεται πάνω από αυτό το όριο του χρόνου, το χρέος της όµως δεν θα είναι 60% συν 87% όπως σήµερα, αλλά 60% συν 27%, κάτι που είναι πολύ πιο διαχειρίσιµο. Ωστόσο µόνο η σταθεροποίηση του χρέους δεν είναι η απάντηση για την πολιτική κρίση στην Ευρώπη. Πρέπει να υλοποιηθεί η δέσµευση του 2008 για την εφαρµογή Ευρωπαϊκού Προγράµµατος Οικονοµικής Ανάκαµψης, χρησιµοποιώντας σαν παράδειγµα το «Νιου Ντιλ» του Ρούζβελτ.
Η επιτυχία του «Νιου Ντιλ» είχε επιτρέψει τότε στον πρόεδρο Τρούµαν να χρηµατοδοτήσει το Σχέδιο Μάρσαλ από το οποίο βρέθηκε κερδισµένη η ίδια η Γερµανία. Το κλειδί για το «Νιου Ντιλ» ήταν ο δανεισµός για να γίνουν επενδύσεις µέσω αµερικανικών κρατικών οµολόγων. Τα οµόλογα αυτά δεν µετρούν στο χρέος αµερικανικών πολιτειών όπως είναι η Καλιφόρνια ή το Ντελαγουέαρ, οπότε δεν χρειάζεται (αντίστοιχα) ευρωπαϊκά οµόλογα να προσµετρούν στα χρέη µεµονωµένων χωρών – µελών. Η έκδοση ευρωοµολόγων για την ανάκαµψη δεν συνεπάγεται ούτε απευθείας µεταφορές χρηµάτων από τον έναν προϋπολογισµό µιας χώρας σε άλλον (κάτι που ουσιαστικά γίνεται όταν δίνεται οικονοµική βοήθεια σε ρευστό) ούτε εξαγορά εθνικού χρέους ούτε παροχή εθνικών εγγυήσεων. Η Ευρωπαϊκή Τράπεζα Επενδύσεων, που ήδη έχει διπλάσιο µέγεθος από την Παγκόσµια Τρά πεζα, εκδίδει εδώ και δεκαετίες οµόλογα χωρίς την παροχή τέτοιων εγγυήσεων. Τα ευρωοµόλογα που θα εκδίδει η ΕΚΤ θα µπορούν επίσης να τα αγοράζουν µε πλεονασµατικά τους κεφάλαια κεντρικές τράπεζες αναπτυσσόµενων οικονοµιών ή κρατικά επενδυτικά κεφάλαια που θέλουν να διασπείρουν τις επενδύσεις τους πέρα από το δολάριο. Κάτι τέτοιο θα µεταµόρφωνε την ευρωζώνη από αδύναµη σε ισχυρή. Ευρωοµόλογα µε επενδυτές από όλον τον κόσµο θα µπορούσαν να συναγωνιστούν σε δυνατότητα χρηµατοδότησης την Ευρωπαϊκή Τράπεζα Επενδύσεων (ΕΙΒ). Στην ΕΙΒ από το 1997 έχει αναθέσει το Ευρωπαϊκό Συµβούλιο ως αποστολή την πραγµατοποίηση επενδύσεων στον τοµέα της υγείας, της εκπαίδευσης, σε υποδοµές, σε περιβαλλοντική τεχνολογία και σε µικροµεσαίες επιχειρήσεις. Από τότε έχουν τετραπλασιαστεί τα ετήσια ποσά που δανείζει φτάνοντας τα 80 δισ. ευρώ ή στα δύο τρίτα των «ιδίων πόρων» της Ευρωπαϊκής Επιτροπής. Τα ποσά αυτά µπορεί να τετραπλασιαστούν ξανά µέχρι το 2020, κάνοντας πραγµατικότητα το Ευρωπαϊκό Πρόγραµµα Οικονοµικής Ανάκαµψης και ένα «Νέο Ντιλ» για την Ευρώπη.
Η λύση για να σταθεροποιηθεί η ευρωζώνη είναι η µεταφορά ενός µέρους από τα εθνικά χρέη (των χωρών µε προβλήµατα)
σε ευρωοµόλογα που θα κατέχει η Ευρωπαϊκή Κεντρική Τράπεζα
ο πρώην βουλευτής του κόµµατος των Εργατικών στη Βρετανία Στιούαρτ Χόλαντ πρότεινε και κέρδισε την υποστήριξη του Ζακ Ντελόρ για την έκδοση ευρωοµολόγων στη Λευκή Χάρτα ∆εκεµβρίου 1993
Θεραπεία ανάλογη της βαρύτητας των καταστάσεων
ΤΟΥ ALAIN BIENAYME

Γι’ αυτό η αρχή ενός Συµφώνου Ανταγωνιστικότητας πρέπει να εγκριθεί, υποστηριζόµενη παράλληλα από τη δέσµευση των κρατών ναυποβάλλουν τους προϋπολογισµούς τους για επικύρωσηστις ευρωπαϊκές Αρχές. Θα πρέπει η προσπάθεια τηςρύθµισης της πλάστιγγας να µοιραστεί πιο δίκαια ανάµεσα στις χώρες οφειλέτεςκαι στις χώρες πιστώτριες της ευρωζώνης. Αλλωστε, οι µεγάλοι εξαγωγείς εκµεταλλεύονται τα πλεονεκτήµατα της συµµετοχής τους στη ζώνη του ευρώ. Πρέπει λοιπόν να συνεργαστούν για την επανεξισορρόπηση του συνόλου µέσω των εισαγωγών τους και να ελαφρύνουν το βάρος των χωρών µε ελλείµµατα. Λαµβάνοντας υπόψη την αδράνεια στις χρηµατοοικονοµικές εκκρεµότητες, η διάρκεια των δανείων θα πρέπει ναείναι σχεδιασµένη µε τρόπο ώστε οι πληρωµές κατά τις προβλεπόµενες ηµεροµηνίες να µην εµποδίζουν τις επενδύσεις και την ανάπτυξη των χωρών. Η διάρκεια των δανείων του Ευρωπαϊκού Ταµείου Χρηµατοπιστωτικής Σταθερότητας προς την Ελλάδα επιµηκύνθηκε από τρία σε επτάµισι χρόνια. Η Ελλάδα είδε το ύψος των δόσεών της να µειώνεται συνολικά κατά 6 δισ. ευρώ (γύρω στο 2,5% του ΑΕΠ, ενώ η αναλογία χρέους/ ΑΕΠ είναι 150%). Ως αντιστάθµισµα,η Ελλάδα δέχθηκε να προχωρήσει το πρόγραµµα ιδιωτικοποιήσεων ακινήτων αξίας 50 δισ. ευρώ. Για την Ιρλανδία υπήρξε άρνηση να µειωθεί το επιτόκιο, λόγω της άρνησήςτης να ευθυγραµµίσει τον φορολογικό συντελεστή για τις επιχειρήσεις. Συµφώνησε πάντως να συµµετάσχει στις εργασίες της Κοµισιόν µε στόχο έναν κοινώςαποδεκτό προσδιορισµό της απόδοσης του φόρου αυτού.
Οι οίκοι αξιολόγησης θα πρέπει να µεταρρυθµιστούν γρηγορότερα για να αποφεύγουν να επιβαρύνουν χωρίς λόγο τις υποχρεώσεις που έχουν επιβληθεί στις δανειολήπτριες χώρες. Η οικονοµική αλληλεγγύη έχει ένα κόστος για τις χώρες που επωφελούνται. Είναι το κόστος της διατήρησης της ζώνης του ευρώ και ένα µέσο για να αποφευχθεί το επαχθέστερο κόστος, που θα προέκυπτε από τη διάσπασή της. Αλληλεγγύη σηµαίνει να λαµβάνονται υπόψη οι ιδιαιτερότητες κάθε χώρας και ο τωρινός δυνητικός ρυθµός ανάπτυξή της, καθώς και το χρονοδιάγραµµα των απαραίτητων µεταρρυθµίσεων. Η θεραπεία είναι, δυστυχώς, ανάλογη της βαρύτητας των καταστάσεων.
Ο Αλέν Μπιενεµέ είναι οµότιµος καθηγητής στο Πανεπιστήµιο Dauphine του Παρισιού, διευθυντής του διεθνούς κέντρου οικονοµικών µελετών Cedimes για τη Γαλλία
Τρία βασικά προβλήµατα
ΤΟΥ ZSOLT DARVAS

Ο Ζολτ Νταρβάς είναι οικονοµολόγος στο Ινστιτούτο Bruegel
Απίθανο να αλλάξει η εξίσωση
ΤΟΥ JEAN PISANI-FERRY

Ηταν σηµαντικό να εφοδιαστεί το Ευρωπαϊκό Ταµείο Χρηµατοπιστωτικής Σταθερότητας µε πλήρη δυνατότητα δανεισµού και η ελάφρυνση τωνόρων δανεισµού προςτην Ελλάδαείναι επίσης µια θετική κίνηση. Το ερώτηµα, πάντως, είναι αν αυτές οι απο φάσεις αρκούν για να αλλάξουν την εξίσωση της κρίσης. Αυτό δυστυχώς δεν είναι πιθανό. Πρώτον, η αλληλεξάρτηση µεταξύ της τραπεζικής κρίσης και της κρίσης χρέους παραµένει ένα θέµα που δενέχει αγγιχτεί. Μόνο αυστηρά, συνεπή, οµοιόµορφα και εξωτερικά πιστοποιηµένα στρες τεστ µπορούν να φέρουν τη διαφάνεια, η οποία θα αποκαταστήσει την ηρεµία στις αγορές. ∆εύτερον, χρειάζεται να πραγµατοποιηθούν ρεαλιστικές αξιολογήσεις της διατηρησιµότητας των δηµοσίων οικονοµικών ώστε να είναι γνωστό ποιες χώρες είναι πιθανό να χρεοκοπήσουν καιποιες θα παραµείνουν αξιόπιστες. Τρίτον, θα πρέπει να ενισχυθείη επαναφορά της ανάπτυξης στη Νότια Ευρώπη. Με τα διαρθρωτικά ταµεία, των οποίων τακονδύλια απέχουν από το ναείναι αµελητέα(ειδικά αν ληφθεί υπόψη ότι υπάρχεικαθυστέρηση δαπανών),η Ευρωπαϊκή Ενωση έχειεργαλεία στη διάθεσή της.Θα πρέπειεπειγόντως να αφιερωθούν στην ενίσχυση των προτεραιοτήτων τωνπρογραµµάτων προσαρµογής και την επαναφορά της ανάπτυξης.
Ο Ζαν Πιζανί – Φερί είναι πρόεδρος του Ινστιτούτου Bruegel, µέλος της Οµάδας Οικονοµικής Ανάλυσης της Ευρωπαϊκής Επιτροπής, οικονοµικός σύµβουλος του γάλλου προέδρου Νικολά Σαρκοζί
 Google news