«Ψαλίδι» x 4 στις κάρτες
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 9 λεπτά
«Ψαλίδι» με τέσσερις τρόπους μπορούν να εξασφαλίσουν οι κάτοχοι πιστωτικών καρτών, μειώνοντας τη μηνιαία δόση τους ακόμα και κάτω από το μισό. Ετσι, όσοι πληρώνουν τα «τσουχτερά» επιτόκια που φτάνουν ακόμη και το 20% στο πλαστικό χρήμα, μπορούν με μια σειρά από εύκολες και έξυπνες κινήσεις να «ροκανίσουν» σημαντικά ή ακόμα και να εξαλείψουν για κάποιο χρονικό διάστημα τις δόσεις τους. 1Μεταφορά χρεών σε άλλη κάρτα με χαμηλότερο επιτόκιο
Η πιο απλή, εύκολη αλλά ταυτόχρονα συμφέρουσα κίνηση που μειώνει σημαντικά το κόστος του πλαστικού χρήματος είναι η μεταφορά παλαιών οφειλών σε άλλη κάρτα.
Ο λόγος είναι απλός: προκειμένου να δελεάσουν πελάτες, οι τράπεζες μειώνουν σημαντικά τα επιτόκια σε όσους κατόχους ενήμερων καρτών μεταφέρουν σε αυτές τις οφειλές τους από τον ανταγωνισμό. Μάλιστα, σε κάποιες περιπτώσεις, αν ο πελάτης μεταφέρει χρήματα από άλλη τράπεζα, μπορεί ταυτόχρονα να αναχρηματοδοτήσει και οφειλές που έχει στην ίδια τράπεζα.
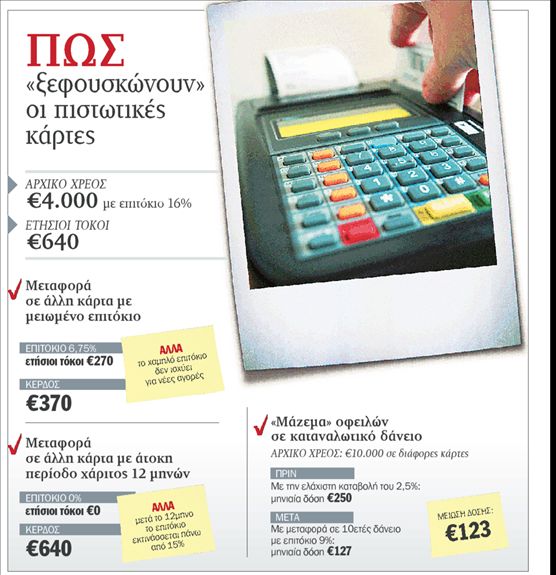
Σε απόλυτους αριθμούς, το κέρδος είναι σημαντικό. Για παράδειγμα, ενώ ένα μέσο επιτόκιο αυτήν την ώρα είναι κοντά στο 16%, υπάρχουν προγράμματα μεταφοράς υπολοίπου με επιτόκιο 6,75%, για όλη τη διάρκεια της αποπληρωμής. Ετσι, αν κάποιος πελάτης έχει χρέη 4.000 ευρώ σε πλαστικό χρήμα, πληρώνει τόκους 640 ευρώ. Μετά τη μεταφορά, με μειωμένο επιτόκιο, οι τόκοι μειώνονται στα 270 ευρώ. Δηλαδή, το κέρδος ανέρχεται σε 370 ευρώ σε ετήσια βάση.
Από την άλλη, οι πελάτες των τραπεζών θα πρέπει να λάβουν υπόψη τους ότι το προνομιακό επιτόκιο αφορά μόνο το ποσό που μεταφέρεται και όχι καινούργιες αγορές, οι οποίες επιβαρύνονται κανονικά, με κόστος χρήματος άνω του 15%.
2Μεταφορά με άτοκη περίοδο χάριτος
Πρόσκαιρη, αλλά βαθιά ανάσα στους κατόχους πιστωτικών καρτών μπορεί να δώσει η μεταφορά από μια κάρτα στην άλλη με παράλληλη χρήση της ατόκου περιόδου χάριτος – έως 12 μηνών- που πλέον προσφέρουν αρκετές τράπεζες. Με αυτή την κίνηση, οι δανειολήπτες δεν πληρώνουν καθόλου τόκους και ουσιαστικά «ξεχνούν» τα χρέη τους για το διάστημα της προνομιακής περιόδου. Με βάση το προηγούμενο παράδειγμα, αν ο πελάτης μεταφέρει χρέη 4.000 ευρώ, το κέρδος ανέρχεται σε ολόκληρο το ποσό των τόκων, δηλαδή 640 ευρώ για όλο τον χρόνο.
Εντούτοις, η περίοδος χάριτος δεν κρατά για πάντα και στη λήξη της το επιτόκιο ανεβαίνει ξανά. Συνεπώς, εκείνοι που θέλουν να είναι πραγματικά κερδισμένοι, πρέπει είτε να αποπληρώσουν ολόκληρο το χρέος τους πριν να λήξει η άτοκη περίοδος είτε να μεταφέρουν ξανά τα χρήματα αναζητώντας μια νέα άτοκη περίοδο.
3Συγκέντρωση σε καταναλωτικό δάνειο
Ακόμη πιο ριζοσπαστικές λύσεις, για εκείνους που αντιμετωπίζουν το φάσμα της υπερχρέωσης, προσφέρουν τα προγράμματα μεταφοράς οφειλών από περισσότερες πιστωτικές κάρτες σε ένα νέο καταναλωτικό δάνειο, με μειωμένο επιτόκιο. Η λύση αυτή είναι ουσιαστικά μονόδρομος στην περίπτωση που τα χρέη από πιστωτικές κάρτες ξεπερνούν ένα συγκεκριμένο ποσό, συνήθως τα 5.000 ευρώ, καθώς πολύ δύσκολα οι τράπεζες θα εγκρίνουν την έκδοση νέας πιστωτικής κάρτας με όριο άνω των 3.000 ή 5.000 ευρώ, ώστε να γίνει η μεταφορά από κάρτα σε κάρτα. Ετσι, για παράδειγμα, συνολικά χρέη 10.000 ευρώ επιβαρύνονται με τόκους 1.600 ευρώ τον χρόνο, υπολογίζοντας το τελικό επιτόκιο 16%, ενώ η ελάχιστη μηνιαία καταβολή του 2,5% είναι 250 ευρώ.
Αν όμως ο πελάτης μεταφέρει τα χρήματα σε 10ετές καταναλωτικό δάνειο, με επιτόκιο 9%, η μηνιαία δόση πέφτει στα 127 ευρώ, ενώ οι τόκοι για τον πρώτο χρόνο είναι 875 ευρώ. Επιπλέον γνωρίζει ότι υπάρχει συγκεκριμένο χρονοδιάγραμμα για να απαλλαγεί οριστικά από το χρέος του.
4Στοπ στην ετήσια συνδρομή
Τέλος, χρήματα από την πιστωτική τους κάρτα μπορούν να γλιτώσουν όσοι διαπραγματευθούν και εξαλείψουν την ετήσια συνδρομή. Το κέρδος, ανάλογα με την κάρτα και την τράπεζα, αρχίζει από τα 20 ευρώ και μπορεί να φτάσει ακόμα και τα 70 ευρώ τον χρόνο. Δηλαδή, αν ένα νοικοκυριό έχει στην κατοχή του τρεις κάρτες, το χαράτσι ξεπερνά με ευκολία τα 100 ευρώ. Προκειμένου να δελεάσουν πελάτες, οι τράπεζες προσφέρουν πλέον πιστωτικές με δωρεάν συνδρομή για πάντα, άρα οι πελάτες μπορούν να «κόψουν» τις παλιές κάρτες τους και να εκδώσουν νέες, ενώ όσοι κάνουν χρήση των καρτών τους, μπορεί να απαιτήσουν από την τράπεζά τους να εξαλείψει τη συνδρομή, με επιχείρημα τον τζίρο που κάνουν.
Η πιο απλή αλλά και συμφέρουσα κίνηση που μειώνει σημαντικά το κόστος του πλαστικού χρήματος είναι η μεταφορά παλαιών οφειλών σε άλλη κάρτα
Αναστολή καταβολής δόσεων για ανέργους
Του ΚΩΝΣΤΑΝΤΙΝΟΥ ΒΕΡΡΑ

Συγκεκριμένα για τους κατόχους στεγαστικών και καταναλωτικών δανείων με εξασφαλίσεις παρέχεται η δυνατότητα επιμήκυνσης του χρόνου αποπληρωμής του δανείου τους έως 9 και 5 έτη αντίστοιχα, επιτυγχάνοντας μείωση της μηνιαίας δόσης μέχρι και 40%, ανάλογα με τα ιδιαίτερα χαρακτηριστικά της κάθε περίπτωσης. Σε κατόχους καταναλωτικών δανείων χωρίς εξασφαλίσεις δίνεται η δυνατότητα επιμήκυνσης του χρόνου αποπληρωμής έως και 3 έτη, που ισοδυναμεί με μείωση της δόσης μέχρι το μισό της αρχικής. Στην περίπτωση συγκέντρωσης οφειλών από προϊόντα καταναλωτικής πίστης (δάνεια και κάρτες) της Εμπορικής Τράπεζας, η μείωση της μηνιαίας δόσης είναι σημαντικά μεγαλύτερη από το μισό των υφιστάμενων δόσεων του πελάτη. Τέλος, αναφορικά με τους πελάτες που αντιμετωπίζουν πρόβλημα ανεργίας, η Εμπορική Τράπεζα από τον Οκτώβριο του 2009 παρέχει τη δυνατότητα αναστολής της καταβολής δόσεων των δανείων τους μέχρι και για ένα ολόκληρο έτος.
Για κατόχους δανείων και πιστωτικών καρτών άλλων τραπεζών, η Εμπορική Τράπεζα διέθεσε πρόσφατα στην αγορά δύο νέα δανειακά προϊόντα. Συγκεκριμένα, πρόκειται για το στεγαστικό δάνειο « Safe Ηome» και το πρόγραμμα συγκέντρωσης οφειλών από καταναλωτικά δάνεια και πιστωτικές κάρτες « Τακτοποίηση Χpress».
Το« Safe Ηome» προσφέρει διπλό όφελος στον δανειολήπτη, συνδυάζοντας σταθερή χαμηλή δόση για τα πέντε πρώτα χρόνια με ένα ολοκληρωμένο πακέτο προστασίας. Το « Τακτοποίηση Χpress» παρέχει επίσης σημαντικά πλεονεκτήματα, που είναι μεταξύ άλλων η σταθερή χαμηλή δόση για όλη τη διάρκεια του δανείου αλλά και η άτοκη περίοδος χάριτος για τους τρεις πρώτους μήνες.
Τα νέα προϊόντα προσφέρουν σημαντική μείωση της μηνιαίας δόσης με ανταγωνιστικά επιτόκια συνδυάζοντας ολοκληρωμένη προστασία και ευελιξία στην αποπληρωμή των δόσεων.
Ο Κ. Βέρρας είναι αναπληρωτήςδιευθυντής Ανάπτυξης Αγορών Μαζικής & Εύπορης Πελατείας της Εμπορικής Τράπεζας.
Προγράμματα προσαρμοσμένα στις δυνατότητες των οφειλετών
Του ΒΑΣΙΛΗ ΠΕΡΙΔΗ

Μολονότι το όφελος των καταναλωτών είναι σημαντικό, περίπου κατά το τελευταίο έτος, τόσο το ενδιαφέρον των καταναλωτών όσο και ο έντονος ανταγωνισμός που σημειωνόταν ώς τότε ανάμεσα στα πιστωτικά ιδρύματα έχει μειωθεί αισθητά. Οι περισσότερες τράπεζες δεν έχουν πλέον ως βασικό στόχο την αύξηση του δανειακού τους χαρτοφυλακίου μεταφέροντας προϊόντα άλλων τραπεζών σε αυτές, αλλά τη διατήρηση ή ακόμη και τη βελτίωση της ποιότητας του υφιστάμενου χαρτοφυλακίου.
Ως αποτέλεσμα, όλες οι τράπεζες έχουν αρχίσει την προσπάθεια προώθησης προϊόντων μεταφοράς οφειλών στους δικούς τους πελάτες, ώστε να συγκεντρώσουν τις οφειλές που διαθέτουν μόνο σε αυτές και όχι να μεταφέρουν και τα προϊόντα που έχουν οι πελάτες αυτοί στον ανταγωνισμό. Σκοπός πλέον είναι η διευκόλυνση των δανειοληπτών, προκειμένου να μπορούν να αντεπεξέρχονται στην πληρωμή των μηνιαίων υποχρεώσεών τους. Προς αυτήν την κατεύθυνση βέβαια οδηγούν και τα νέα μέτρα δημοσιονομικής και φορολογικής πολιτικής που εφαρμόσθηκαν, τα οποία μειώνουν το διαθέσιμο εισόδημα πολλών ελληνικών νοικοκυριών.
Εμείς στη Μarfin Εgnatia Βank, αναγνωρίζοντας τη δύσκολη κατάσταση στην οποία έχουν περιέλθει πολλοί συμπολίτες μας, έχουμε δημιουργήσει καινούργια προγράμματα, προτείνοντας λύσεις προσαρμοσμένες στις νέες οικονομικές δυνατότητες των οφειλετών που αντιμετωπίζουν δυσκολία στην αποπληρωμή των μηνιαίων υποχρεώσεών τους. Μάλιστα με ειδική μέριμνα για ανέργους, ακόμη και για δημοσίους υπαλλήλους και συνταξιούχους το εισόδημα των οποίων πλήττεται όχι μόνο από την έμμεση φορολογία αλλά και απευθείας με περικοπή μισθών, η μείωση της νέας δόσης μπορεί να υπερβεί και το 50%.
Ο Β. Περίδης είναι διευθυντής Προϊόντων Καταναλωτικών και Στεγαστικών Δανείων της Μarfin Βank.
Λύσεις για μισθωτούς δημόσιου και ιδιωτικού τομέα
Του ΚΩΝΣΤΑΝΤΙΝΟΥ ΑΘΑΝΑΣΙΑΔΗ

Οι τράπεζες, προκειμένου να διευκολύνουν τους ιδιώτες δανειολήπτες να αντεπεξέλθουν στη δύσκολη οικονομική συγκυρία, εφαρμόζουν εκτεταμένα προγράμματα αναδιάρθρωσης δανείων. Κύριος στόχος των ρυθμίσεων που προσφέρονται- τόσο για στεγαστικά, όσο και καταναλωτικά δάνεια- είναι η προσωρινή μείωση των μηνιαίων δόσεων ώστε οι δανειολήπτες να παραμείνουν συνεπείς σε όλες τις υποχρεώσεις τους καθ΄ όλη τη διάρκεια της κρίσης. Οι ρυθμίσεις συνήθως αφορούν είτε την επιμήκυνση της διάρκειας του δανείου, είτε την εφαρμογή κάποιας περιόδου χάριτος για την αποπληρωμή του κεφαλαίου. Και στις δύο περιπτώσεις το αποτέλεσμα είναι η άμεση μείωση της μηνιαίας δόσης.
Οι δανειολήπτες που αντιμετωπίζουν προβλήματα στην αποπληρωμή των δανείων τους, προκειμένου να αξιοποιήσουν τα προγράμματα που προσφέρονται, θα πρέπει να απευθύνονται στην τράπεζά τους όσο το δυνατόν πιο γρήγορα, ώστε από κοινού να βρεθεί η καταλληλότερη λύση για την αποπληρωμή των δανείων τους. Είναι ιδιαίτερα σημαντικό αυτό να γίνει χωρίς να μεσολαβήσει κάποια καθυστέρηση, η οποία ενδέχεται να μην τους επιτρέψει να προχωρήσουν σε αναδιάρθρωση, βάσει των όρων που θέτει η κάθε τράπεζα. Στο πλαίσιο αυτό και η FΒΒank δημιούργησε ένα ειδικό πρόγραμμα για τη ρύθμιση των στεγαστικών και καταναλωτικών δανείων, το οποίο απευθύνεται σε όλους τους μισθωτούς του δημόσιου και του ιδιωτικού τομέα, καθώς και σε συνταξιούχους.
Ωστόσο, η τράπεζα εξετάζει και προχωρά σε επιμέρους ρυθμίσεις δανείων και για άλλες επαγγελματικές ομάδες κατά περίπτωση.
Ο Κωνσταντίνος Αθανασιάδης είναι διευθυντής Ιδιωτών και Ανάπτυξης της FΒΒank
 Google news