
Αποδόσεις και πάνω από 8% αλλά με ρίσκο
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
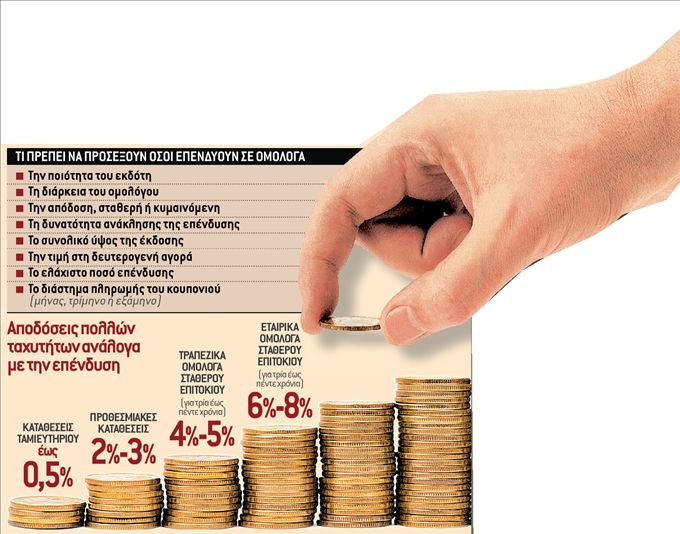
Αποδόσεις που ξεπερνούν ακόμα και το 8%- αλλά με ρίσκο- προσφέρουν αυτή την εποχή εταιρικά και τραπεζικά ομόλογα. Τα χρηματοπιστωτικά ιδρύματα προσφέρουν επίσης υψηλές αποδόσεις- ακόμα και 5%- αλλά για ομολογιακές εκδόσεις που απευθύνονται σε «παχιά πορτοφόλια». Όπως αναφέρουν τραπεζικά στελέχη, η χρηματοπιστωτική κρίση έχει αναγκάσει τις μεγαλύτερες ελληνικές τράπεζες, αλλά και μεγάλες επιχειρήσεις τόσο στην Ελλάδα όσο και στο εξωτερικό, να δανειστούν ακριβά εκδίδοντας ομόλογα με σταθερές αποδόσεις για διάστημα από τρία έως πέντε χρόνια. Αυτή τη στιγμή στην αγορά διατίθενται τραπεζικά ομόλογα αυτής της κατηγορίας με σταθερό επιτόκιο έως 5% για διάστημα τριών ή και πέντε ετών, ενώ σε μεγάλου μεγέθους επιχειρήσεις τα προσφερόμενα επιτόκια αγγίζουν ακόμα και το 8% σε ετήσια βάση, για αντίστοιχη διάρκεια, πριν από την αφαίρεση των τόκων του 10%.
Με τη διαφορά όμως ότι οι επενδύσεις αυτές απευθύνονται σε όσους διαθέτουν μεγάλα ποσά, καθώς το «διαβατήριο» για να τοποθετηθεί κανείς είναι κατά κανόνα τα 50.000 ευρώ και άνω.
Παχύ πορτοφόλι, ψηλότερο επιτόκιο
Ουσιαστικά δηλαδή, το παχύ πορτοφόλι ανοίγει τον δρόμο για υψηλότερες αποδόσεις, καθώς οι διαφορές ανάμεσα στις καταθέσεις του ταμιευτηρίου, τις προθεσμιακές καταθέσεις και τις αποδόσεις που προσφέρουν τα ομόλογα είναι χαώδεις. Στο ταμιευτήριο αυτή τη στιγμή το επιτόκιο κυμαίνεται από 0,3% έως 0,5% για ποσά έως 10.000 ευρώ. Για μεγαλύτερα ποσά, της τάξης των 15.000 έως και 50.000 ευρώ, μια προθεσμιακή κατάθεση έξι μηνών ή ενός έτους έχει μεικτή απόδοση της τάξης του 2,5%- 3%. Αντίστοιχα, ένα τριετές ή πενταετές τραπεζικό ομόλογο σταθερού επιτοκίου τοκίζεται έως και με 5% κάθε έτος. Δηλαδή προσφέρει υπερδεκαπλάσια απόδοση σε σχέση με το ταμιευτήριο – αν και, όπως εξηγούν τραπεζικά στελέχη, οι δύο τοποθετήσεις έχουν εντελώς διαφορετικό χαρακτήρα.
Δεν πωλούνται «από τα γκισέ»
Παράλληλα, ομόλογα αυτού του τύπου δεν πωλούνται «από τα γκισέ», καθώς απευθύνονται σε πελάτες των τραπεζών που γνωρίζουν τον ιδιαίτερο χαρακτήρα των επενδύσεων αλλά και τους κινδύνους που αναλαμβάνουν. Κατά κανόνα λοιπόν για να αποκτήσει κάποιος πρόσβαση σε αυτές τις επενδύσεις θα πρέπει είτε να είναι πελάτης του private banking είτε να έχει ιδιαίτερη σχέση με την τράπεζα ή κάποια χρηματιστηριακή εταιρεία, ώστε να αγοράσει τα ομόλογα από τη δευτερογενή αγορά.
Όπως εξηγούν οι γνώστες της αγοράς, ο λόγος για τον οποίο τα επιτόκια έχουν εκτιναχθεί ακόμα και σήμερα είναι η απροθυμία των επενδυτών να πάρουν το ρίσκο της τοποθέτησης των χρημάτων τους σε ομόλογα επιχειρήσεων που κινδυνεύουν από την κρίση. Έτσι οι εταιρείες, προκειμένου να δελεάσουν τους κατόχους των κεφαλαίων, αναγκάζονται να πληρώσουν το χρήμα πολύ πιο ακριβά σε σχέση με τα τρέχοντα επιτόκια στη διατραπεζική αγορά.
Κίνδυνος και επιτόκιο εξαρτώνται από τον εκδότη του ομολόγου
Όπως αναφέρουν οι τραπεζίτες, όσοι σκοπεύουν να τοποθετήσουν μέρος ή και όλες τις οικονομίες τους σε κάποιο ομόλογο θα πρέπει να έχουν επίγνωση του ρίσκου που αναλαμβάνουν. Εξάλλου οι μνήμες από τη χρεοκοπία της Lehman Βrothers, στις 15 Σεπτεμβρίου του 2008, είναι ακόμη νωπές και οι εκατοντάδες Έλληνες επενδυτές- όπως και σ΄ όλο τον κόσμο- έχουν εμπλακεί σε μια ιδιαίτερα αμφίβολη διαδικασία προκειμένου να πάρουν πίσω έστω ένα μικρό μέρος των κεφαλαίων τους.
Το βασικό χαρακτηριστικό που καθορίζει το ρίσκο αλλά και την απόδοση κάθε ομολόγου είναι ο εκδότης του. Κατά κανόνα, τα κρατικά ομόλογα- ανάλογα και με τη χώρα που τα εκδίδει- θεωρούνται τα πιο ασφαλή αλλά προσφέρουν τις χαμηλότερες αποδόσεις. Ακόμα όμως και σε αυτή την περίπτωση υπάρχουν εξαιρέσεις, καθώς τα «λαϊκά ομόλογα» που εξέδωσε το Ελληνικό Δημόσιο εν μέσω κρίσης προσέφεραν σταθερό επιτόκιο έως και 6% (αφορολόγητο) και αποτέλεσαν πρώτης τάξεως επενδυτική ευκαιρία. Ακολουθούν τα τραπεζικά ομόλογα, και πάλι ανάλογα με το προφίλ του χρηματοπιστωτικού ιδρύματος, τα οποία σήμερα έχουν- για νέες εκδόσεις- σταθερό επιτόκιο που κυμαίνεται από 4% έως 5%.
Επισφαλή αλλά προσοδοφόρα
Τα πιο επισφαλή, αλλά και πιο προσοδοφόρα, είναι τα εταιρικά ομόλογα, οι αποδόσεις των οποίων για μεγάλες εισηγμένες στο Χρηματιστήριο εταιρείες κυμαίνονται ανάμεσα στο 6% και το 8%, ενώ για μικρότερες επιχειρήσεις ξεπερνούν ακόμη και το 10%, με αυξημένο όμως τον επενδυτικό κίνδυνο.
Πέρα όμως από τον κίνδυνο χρεοκοπίας του εκδότη, όσοι επενδύσουν σε ομόλογα θα πρέπει να γνωρίζουν ότι η αξία τους μεταβάλλεται συνεχώς, από την έκδοσή τους μέχρι τη λήξη τους. Έτσι, αν για παράδειγμα χρειαστεί να ρευστοποιήσουν πρόωρα την επένδυσή τους, ενδέχεται να χάσουν ακόμη και σημαντικό κομμάτι από το κεφάλαιό τους, κάτι που δεν συμβαίνει στις προθεσμιακές καταθέσεις.
Στον αντίποδα όμως υπάρχει η περίπτωση να καταγράψουν σημαντικά κεφαλαιακά κέρδη, όπως συμβαίνει αυτή τη στιγμή με τα «λαϊκά ομόλογα» του Ελληνικού Δημοσίου, τα οποία και διαπραγματεύονται περίπου 10% υψηλότερα από την ονομαστική αξία τους.
 Google news













