Σαφάρι για νέους πελάτες στις κάρτες
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 4 λεπτά
Σε αναζήτηση νέων πελατών έχουν αποδυθεί εκ νέου οι τράπεζες, καθώς βλέπουν ότι ο τζίρος στις πιστωτικές κάρτες έχει πέσει κατακόρυφα το τελευταίο διάστημα.
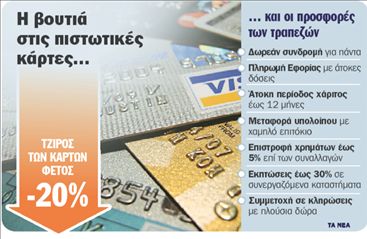
Με μπαράζ τηλεφωνημάτων, συνεχή αλληλογραφία, αλλά και προσφορές που αρχίζουν από τη δωρεάν συνδρομή και φτάνουν μέχρι την… πληρωμή της Εφορίας με άτοκες δόσεις, τα χρηματοπιστωτικά ιδρύματα επιδιώκουν να πουλήσουν νέες πιστωτικές κάρτες τονώνοντας με αυτόν τον τρόπο την αγορά αλλά και την κερδοφορία τους.
Και αυτό γιατί όσο μειώνεται η χρήση του πλαστικού χρήματος τόσο οι τράπεζες χάνουν έσοδα, καθώς δεν εισπράττουν προμήθειες από τις συναλλαγές και έτσι δεν καρπώνονται τα επιτόκια- φωτιά που ξεπερνούν ακόμα και το 15%, ενώ την ίδια ώρα το βασικό επιτόκιο του ευρώ έχει πέσει στο 1%.
Με τη διαφορά ότι, λόγω της κρίσης, εμφανίζονται πολύ πιο φειδωλές στο πιστωτικό όριο που προσφέρουν στους υποψήφιους πελάτες τους. Από τα 3.000 ή τα 5.000 ευρώ που έδιναν αφειδώς πριν από δύο χρόνια, τώρα το μέσο όριο για μια νέα πιστωτική κάρτα κυμαίνεται ανάμεσα στα 1.500 και τα 2.000 ευρώ. Και αυτό γιατί οι επισφάλειες στο πλαστικό χρήμα έχουν πάρει και αυτές την ανιούσα, ξεπερνώντας ακόμα και το 10%, ενώ σε αυτή την κατηγορία δανεισμού οι τράπεζες δεν έχουν απολύτως καμία εξασφάλιση.
Βουτιά στον τζίρο έως και 20%
Ο βασικός λόγος για τον οποίο οι τράπεζες άρχισαν εκ νέου το σαφάρι στις πιστωτικές κάρτες, δεν είναι άλλος από την καθίζηση που έχει υποστεί ο τζίρος των συναλλαγών με πλαστικό χρήμα. Η μείωση σε σχέση με πέρυσι εκτιμάται ότι ξεπερνά το 20%, γεγονός που σχετίζεται άμεσα και με την αντίστοιχη πτώση στον τζίρο του λιανεμπορίου. Οι τράπεζες βγαίνουν άμεσα χαμένες, καθώς η προμήθεια που εισπράττουν για κάθε συναλλαγή είναι αρκετά μεγάλη και κυμαίνεται από 0,5% έως 5%. Δηλαδή, όσο λιγότερο χρησιμοποιούν οι πελάτες τους πλαστικό χρήμα τόσα λιγότερα χρήματα εισπράττουν.
Παράλληλα, τα πιστωτικά υπόλοιπα των καρτών εμφανίζουν και αυτά πτώση, γεγονός που σημαίνει ότι οι τράπεζες εισπράττουν λιγότερα χρήματα και από τους τόκους. Και, με δεδομένο ότι τα επιτόκια ξεπερνούν το 15% ή και το 17%, οι απώλειες δεν είναι διόλου ευκαταφρόνητες, σε σχέση με τις χρυσές εποχές των πιστωτικών καρτών.
Στην προσπάθειά τους να μειώσουν τις απώλειες στα κέρδη τους, οι τράπεζες έχουν επιδοθεί το τελευταίο διάστημα σε κυνήγι πελατών, τους οποίους δελεάζουν με μια σειρά από προσφορές. Η δωρεάν συνδρομή για πάντα είναι μια, καθώς στις περισσότερες περιπτώσεις υπόσχονται μηδενικές χρεώσεις τόσο για την κύρια κάρτα όσο και για πρόσθετες, αν εκδοθούν σε άλλα μέλη της οικογένειας.
Επιπλέον, και προκειμένου να «κλέψουν» πελάτες από τον ανταγωνισμό, διαθέτουν προγράμματα μεταφοράς υπολοίπου με προνομιακό επιτόκιο (6%- 7%) για πάντα ή άτοκη περίοδο χάριτος έως 12 μηνών.
Ουσιαστικά με τον τρόπο αυτό οι τράπεζες ψαλιδίζουν τα επιτόκια που χρεώνουν, προκειμένου να εκδώσουν νέες κάρτες και να προσελκύσουν καινούργιους πελάτες, φιλοδοξώντας ότι, πέρα από τις οφειλές που μεταφέρουν, αυτοί θα πραγματοποιήσουν και νέες αγορές. Παράλληλα, ειδικά αυτό το διάστημα, διαφημίζουν τη δυνατότητα αποπληρωμής με άτοκες δόσεις αν αυτή γίνει με πιστωτική κάρτα. Σημειώνεται ότι η πληρωμή, τόσο του φόρου εισοδήματος όσο και της έκτακτης εισφοράς, μπορεί να γίνει με πλαστικό χρήμα καιπέρα από το διάστημα χάριτος που φτάνει τις 40 ημέρες από την αποπληρωμή- η οφειλή μπορεί να μεταφερθεί και σε άλλη τράπεζα με προνομιακό επιτόκιο ή με πολύμηνη άτοκη περίοδο χάριτος.
ΤΟ ΠΙΣΤΩΤΙΚΟ ΟΡΙΟ
Από τα 3.000 ή τα 5.000 ευρώ που ήταν πριν από δύο χρόνια, τώρα, για μια νέα πιστωτική κάρτα, δεν ξεπερνά τα 1.500- 2.000 ευρώ
Και επιστροφή χρημάτων ανάλογα με τις αγορές
ΓΙΑ ΝΑ ΑΥΞΗΣΟΥΝ τον τζίρο τους, οι τράπεζες επιβραβεύουν τους πελάτες που χρησιμοποιούν τις κάρτες με επιστροφή χρημάτων (φτάνει ακόμα και το 5% της αξίας των αγορών), με επιστροφή έως και του 30% των τόκων αλλά και με συστήματα συλλογής πόντων, τους οποίους οι πελάτες ανταλλάσσουν με δώρα ή με σημαντικές εκπτώσεις σε συνεργαζόμενες επιχειρήσεις. Έτσι, όσο περισσότερο χρησιμοποιεί κανείς την κάρτα του για αγορές και συναλλαγές, τόσο περισσότερα προνόμια αποκτά, μεταξύ των οποίων η συμμετοχή σε κληρώσεις με πλούσια δώρα.
Επίσης, ολοένα και περισσότερες τράπεζες προσφέρουν την υπηρεσία Cash Βack για αγορές από σούπερ μάρκετ. Δίνουν, δηλαδή, τη δυνατότητα στους πελάτες τους, μαζί με τις αγορές τους, να ζητήσουν και μετρητά έως 50 ευρώ ανά συναλλαγή. Τα δύο ποσά (αγορά και μετρητά) αθροίζονται και ο πελάτης βλέπει στον λογαριασμό του ένα ποσό, ως συναλλαγή, το οποίο μπορεί να εξοφλήσει χωρίς τόκους μέχρι την ημερομηνία που λήγει η προθεσμία πληρωμής.
 Google news