
Κλειδιά για μικρότερη δόση
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
Σημαντικές ευκαιρίες για να «ψαλιδίσουν» τη μηνιαία δόση τους δίνει σε παλιούς και νέους δανειολήπτες η μεγάλη πτώση των επιτοκίων.
Ειδικά εν όψει και της νέας μείωσης που αναμένεται την Πέμπτη, φέρνοντας το επιτόκιο του ευρώ στο ιστορικό χαμηλό του 1% (από 1,25% και 4,25% πριν από λίγους μήνες), σε στεγαστικά και καταναλωτικά δάνεια καθώς και στο πλαστικό χρήμα, όσοι αξιοποιήσουν τη θετική συγκυρία μπορούν να μειώσουν σημαντικά τα χρήματα που πληρώνουν σε τόκους και- κατ΄ επέκτασητη μηνιαία δόση τους.
Την ίδια στιγμή, όπως αναφέρουν τραπεζικά στελέχη, η βουτιά στο διατραπεζικό επιτόκιο euribor αλλά και στο παρεμβατικό επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας αλλάζει τους κανόνες του παιχνιδιού και στα στεγαστικά δάνεια.
Μάλιστα, όπως όλα δείχνουν, τα χαμηλά επιτόκια ήρθαν για να μείνουν, τουλάχιστον για αρκετούς μήνες, επιτρέποντας σε όσους δράσουν έγκαιρα να μειώσουν σημαντικά τα χρήματα που πληρώνουν.
Πρόκειται για μια εξέλιξη που αφορά δεκάδες χιλιάδες παλιούς αλλά και νέους δανειολήπτες, οι οποίοι καλούνται να δώσουν απάντηση στο ερώτημα «σταθερό ή κυμαινόμενο επιτόκιο» για την εξυπηρέτηση του χρέους τους.
Στεγαστικά: κυμαινόμενο τώρα, σταθερό αργότερα
Σημαντικά είναι τα οφέλη για τους δανειολήπτες που σήμερα θα επιλέξουν το κυμαινόμενο επιτόκιο για να εξυπηρετήσουν το στεγαστικό τους δάνειο. Είτε πρόκειται για νέους, υποψήφιους αγοραστές ακινήτων είτε για παλιότερα δάνεια στα οποία λήγει η αρχική, σταθερή περίοδος, αυτήν τη στιγμή η λύση του κυμαινόμενου επιτοκίου υπερτερεί σαφώς. Όπως αναφέρει ο κ. Θεόδωρος Καλαντώνης, γενικός διευθυντής και επικεφαλής στεγαστικής πίστης της Εurobank, αυτήν τη στιγμή το κυμαινόμενο επιτόκιο- είτε αυτό βασίζεται στο βασικό επιτόκιο της ΕΚΤ είτε στο διατραπεζικό επιτόκιο euribor- είναι ξεκάθαρα πιο συμφέρον, τουλάχιστον για τους επόμενους μήνες, μέχρι να ακολουθήσουν τη βουτιά και τα σταθερά επιτόκια.
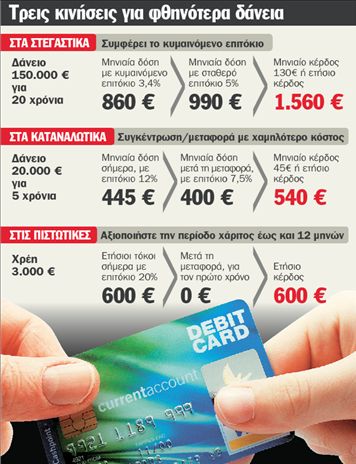
Αναλυτικότερα, στην τρέχουσα συγκυρία το διατραπεζικό επιτόκιο euribor τριών μηνών (με βάση το οποίο υπολογίζεται η μηνιαία δόση) ανέρχεται σε περίπου 1,4%. Αυτό σημαίνει ότι- ακόμα και αν προστεθεί περιθώριο κέρδους της τράπεζας που ανέρχεται σε περίπου 2%- το τελικό επι τόκιο φτάνει το 3,4%. Την ίδια στιγμή, το μέσο σταθερό επιτόκιο διάρκειας τριών έως πέντε ετών είναι 5%. Σε απόλυτες τιμές, αυτό σημαίνει ότι ένα δάνειο 150.000 ευρώ για 20 χρόνια με κυμαινόμενο επιτόκιο επιβαρύνεται με μηνιαία δόση περίπου 860 ευρώ, ενώ το ίδιο δάνειο με σταθερό επιτόκιο κοστίζει 990 ευρώ. Δηλαδή το κέρδος για τον δανειολήπτη ανέρχεται σε 130 ευρώ τον μήνα ή 1.560 ευρώ τον χρόνο.
Εντούτοις, όπως αναφέρει ο κ. Καλαντώνης, ακόμα και εκείνοι που θα επιλέξουν σήμερα το κυμαινόμενο επιτόκιο, θα πρέπει να έχουν τα μάτια τους ανοικτά και να περιμένουν κάποιους μήνες, μέχρι να μειωθούν όσο το δυνατόν και τα σταθερά επιτόκια και τότε να «κλειδώσουν» τις οφειλές τους με όσο το δυνατόν πιο συμφέροντες όρους, αξιοποιώντας ενδεχομένως και προσφορές για «κλειστά» επιτόκια 2 ή 3 ετών κάτω από το 4%.
Καταναλωτικά: «Μάζεμα» και μεταφορά
Τα προγράμματα μεταφοράς υπολοίπου είναι το διαβατήριο για χαμηλότερες δόσεις για όσους έχουν χρέη σε καταναλωτικά δάνεια ή και πιστωτικές κάρτες. Προϋπόθεση βέβαια είναι ο πελάτης να εξυπηρετεί κανονικά τα χρέη του, καθώς πλέον οι τράπεζες περνούν από κόσκινο τις νέες αιτήσεις δανείων, εκταμιεύοντας χρήματα σε πολύ λίγες περιπτώσεις. Στην περίπτωση πάντως που ο υποψήφιος δανειολήπτης πληροί τις προϋποθέσεις, μπορεί να εξασφαλίσει σαφώς χαμηλότερο κόστος χρήματος σε σχέση με τα παλιά δάνεια. Σήμερα, προγράμματα συγκέντρωσης και μεταφοράς υπολοίπου επιβαρύνονται με επιτόκιο της τάξης περίπου του 7,5%, ενώ πριν από ένα ή δύο χρόνια ένα μέσο καταναλωτικό δάνειο κόστιζε έως και 12%. Δηλαδή, αν κάποιος έχει οφειλές 20.000 ευρώ τις οποίες πρέπει να αποπληρώσει σε διάστημα πέντε ετών (π.χ. για αγορά κάποιου αυτοκινήτου) η μηνιαία δόση σήμερα ανέρχεται σε 445 ευρώ.
Με το μειωμένο επιτόκιο, το ίδιο χρέος για την ίδια διάρκεια κοστίζει 400 ευρώ. Δηλαδή ο δανειολήπτης, κάνοντας τη μεταφορά κερδίζει 45 ευρώ τον μήνα ή 540 ευρώ τον χρόνο ή συνολικά 2.700 ευρώ σε τόκους μέχρι την αποπληρωμή του δανείου. Θα πρέπει όμως να προσέξει τις δύο παγίδες που υπάρχουν. Η πρώτη έχει να κάνει με τη διάρκεια του δανείου. Αν- για να μειώσει και άλλο τη μηνιαία δόση του – επιλέξει να αυξήσει τον χρόνο αποπληρωμής, στο τέλος θα έχει επιβαρυνθεί με υψηλότερους τόκους, παρά το μειωμένο επιτόκιο. Και η δεύτερη έχει να κάνει με το είδος του επιτοκίου: τα περισσότερα προγράμματα μεταφοράς επιβαρύνονται με κυμαινόμενο επιτόκιο, πράγμα που σημαίνει ότι αν το κόστος του χρήματος ανέβει, η δόση του θα αυξηθεί αντίστοιχα.
ΤΑ ΧΑΜΗΛΑ ΕΠΙΤΟΚΙΑ
ήρθαν για να μείνουν τουλάχιστον για αρκετούς μήνες προσφέροντας ευκαιρίες στους δανειολήπτες
Πιστωτικές κάρτες: κέρδη με προγραμματισμό και πειθαρχία
ΜΠΟΡΕΙ τα χρέη σε πιστωτικές κάρτες να επιβαρύνονται με το υψηλότερο επιτόκιο της αγοράς- το οποίο σε κάποιες περιπτώσεις φτάνει ακόμα και το 20%- όμως οι τράπεζες προσφέρουν προγράμματα μεταφοράς υπολοίπου με άτοκη περίοδο έως και 12 μηνών.
Αυτό σημαίνει ότι αν κάποιος έχει, για παράδειγμα, συνολικά χρέη 3.000 ευρώ, μπορεί να τα μεταφέρει σε νέα κάρτα και να μην επιβαρυνθεί με τόκους για τον πρώτο χρόνο. Έτσι, ουσιαστικά κερδίζει έως και 600 ευρώ, όσοι οι τόκοι που θα πλήρωνε αρχικά.
Εντούτοις, αν δεν αποπληρώσει την οφειλή του μέχρι τη λήξη της περιόδου χάριτος, το «χαράτσι» των τόκων θα συνεχιστεί κανονικά, ροκανίζοντας μήνα με τον μήνα τα αρχικά κέρδη από τη μεταφορά.
 Google news













