
Τα ευρωεπιτόκια πέφτουν, οι δόσεις μεγαλώνουν
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 5 λεπτά
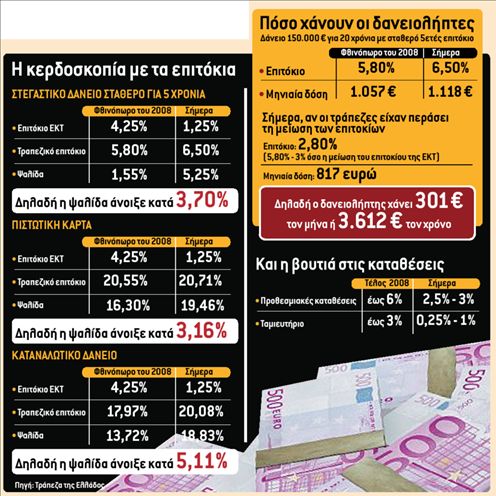
Κερδοσκοπία- ρεκόρ από τις τράπεζες με τα επιτόκια των δανείων και των πιστωτικών καρτών. Ενώ από τον Οκτώβριο του 2008 μέχρι και σήμερα το βασικό επιτόκιο του ευρώ έχει πέσει κατά τρεις μονάδες (από το 4,25% στο 1,25%), όχι μόνο δεν έχουν μειώσει αντίστοιχα τα επιτόκιά τους, αλλά προκλητικά τα έχουν αυξήσει. Και ενώ- όπως όλα δείχνουν- η Ευρωπαϊκή Κεντρική Τράπεζα σχεδιάζει και νέα μείωση στο βασικό επιτόκιο του ευρώ, φέρνοντάς το στο ιστορικό χαμηλό επίπεδο του 1%, οι πελάτες των ελληνικών χρηματοπιστωτικών ιδρυμάτων συνεχίζουν να πληρώνουν δόσεις- φωτιά. Στα σταθερά επιτόκια των στεγαστικών δανείων, στα καταναλωτικά δάνεια, αλλά και στις πιστωτικές κάρτες, τα επιτόκια όχι μόνο δεν έπεσαν, αλλά αυξήθηκαν κιόλας. Αυτό σημαίνει ότι οι δανειολήπτες πληρώνουν σήμερα υψηλότερες δόσεις, ενώ η ψαλίδα ανάμεσα στο κόστος δανεισμού των τραπεζών και των επιτοκίων που χρεώνουν ανεβαίνει όλο και περισσότερο. Μάλιστα, στα ανοικτά καταναλωτικά δάνεια και τις πιστωτικές κάρτες η ψαλίδα εις βάρος των δανειοληπτών έχει φτάσει ακόμα και το 20%! Ενώ δηλαδή τα χρηματοπιστωτικά ιδρύματα χρησιμοποιούν το πακέτο των 28 δισ. ευρώ προκειμένου να αντλήσουν φθηνό χρήμα από την Ευρωπαϊκή Κεντρική Τράπεζα, όχι μόνο δεν μετακυλίουν τις μειώσεις αυτές, αλλά αντίθετα αφήνουν στα ύψη τα επιτόκια.
Στεγαστικά- φωτιά
Χαρακτηριστικό είναι το παράδειγμα μεγάλης τράπεζας η οποία το φθινόπωρο του 2008- με τα επιτόκια του ευρώ στο 4,25%- χρέωνε 5,80% για πενταετές σταθερό επιτόκιο στεγαστικού δανείου. Σήμερα η ίδια τράπεζα όχι μόνο δεν έχει μειώσει το κόστος του χρήματος- παρά το γεγονός ότι τα ευρωεπιτόκια έχουν πέσει στο 1,25%- αλλά αντίθετα ανέβασε το επιτόκιό της στο 6,50%, δηλαδή 0,70 της μονάδας υψηλότερα. Σε άλλη τράπεζα, για το ίδιο δάνειο, το σταθερό, πενταετές επιτόκιο έμεινε αμετάβλητο στο 6,1% ενώ σε μια τρίτη από το 5,45% το επιτόκιο ανέβηκε στο 6,10%, δηλαδή 0,65 της μονάδας υψηλότερα.
Χαμένοι οι δανειολήπτες
Έτσι οι δανειολήπτες ενώ έπρεπε να καρπωθούν τουλάχιστον ένα μέρος από τις μειώσεις των επιτοκίων της Ευρωπαϊκής Κεντρικής Τράπεζας, πληρώνουν τελικά περισσότερα χρήματα για τις δόσεις των δανείων τους. Συγκεκριμένα, το 2008, για ένα 20ετές δάνειο 150.000
ευρώ με σταθερό επιτόκιο 5,8% η δόση ήταν 1.057 ευρώ το μήνα. Αν οι τράπεζες μείωναν τα επιτόκιά τους όσο και η ΕΚΤ, δηλαδή στο 2,8% (5,8% μείον 3% που ήταν η πτώση του ευρωεπιτοκίου) η μηνιαία δόση θα μειωνόταν στα 817 ευρώ, δηλαδή 240 ευρώ. Αντί γι΄ αυτό, με επιτόκιο 6,50% η μηνιαία δόση για το ίδιο δάνειο ανέρχεται στα 1.118 ευρώ, δηλαδή υψηλότερα και από το 2008 κατά 61 ευρώ. Η συνολική ψαλίδα δηλαδή φτάνει τα 301 ευρώ τον μήνα ή 3.612 ευρώ τον χρόνο!
Κερδοσκοπία και σε καταναλωτικά, κάρτες
Την ίδια πρακτική έχουν ακολουθήσει οι τράπεζες και στα καταναλωτικά δάνεια, αλλά και στις πιστωτικές κάρτες. Σε αυτή την περίπτωση μάλιστα, πέρα από τα ονομαστικά επιτόκια, τα χρηματοπιστωτικά ιδρύματα έχουν «φουσκώσει» και τις προμήθειες, με αποτέλεσμα το Συνολικό Ετήσιο Πραγματικό Επιτόκιο (ΣΕΠΕ) να εκτινάσσεται σε δυσθεώρητα ύψη. Για παράδειγμα, το φθινόπωρο του 2008 το τελικό επιτόκιο ανοικτού δανείου μεγάλης τράπεζας ήταν 14,80%, ενώ σήμερα ανέρχεται σε 15,13%, παρά την ενδιάμεση βουτιά στο βασικό επιτόκιο του ευρώ.
Αντίστοιχα, σε άλλη τράπεζα από το 22,28% που ήταν παρέμεινε στο δυσθεώρητο 22,39%. Σε μια τρίτη περίπτωση, από το 18,10% σκαρφάλωσε ακόμα περισσότερο, στο 19,90%.
Δηλαδή, και στις τρεις περιπτώσεις, η ψαλίδα ανάμεσα στα επιτόκια με βάση τα οποία δανείζονται οι τράπεζες και με αυτά που δανείζουν ξεπερνά το 15% ή το 20%!
Αντίστοιχη είναι η εικόνα και στα «απλά» καταναλωτικά δάνεια. Μεγάλη τράπεζα αύξησε το (τελικό) κόστος από το 15,25% στο 15,5%, άλλο χρηματοπιστωτικό ίδρυμα το ανέβασε στο 20,08% από 17,97%, ενώ ένα τρίτο αύξησε το κόστος χρήματος στο 16,89% από 15,56%. Η κερδοσκοπία των τραπεζών ισχύει και στις πιστωτικές κάρτες, με το κόστος του χρήματος σε πραγματικούς όρους να προσεγγίζει το 20%. Για παράδειγμα, μεγάλη τράπεζα αύξησε στο 19,83% το τελικό επιτόκιο των πιστωτικών της καρτών, από 19,33%. Σε άλλη περίπτωση, από το 20,55% το πραγματικό επιτόκιο του πλαστικού χρήματος σκαρφάλωσε στο 20,71% και σε μια τρίτη από 15,73% πήγε στο 16,93%.
Στα ανοικτά καταναλωτικά δάνεια και τις πιστωτικές κάρτες η ψαλίδα ανάμεσα στο κόστος δανεισμού των τραπεζών και των επιτοκίων που χρεώνουν έχει φτάσει ακόμα και το 20%!
Βουτιά στα επιτόκια καταθέσεων
Ενώ οι τραπεζίτες «ξέχασαν» να περάσουν τις μειώσεις των ευρωεπιτοκίων στα επιτόκια των δανείων, δεν έκαναν το ίδιο με τις καταθέσεις, τόσο προθεσμίας όσο και ταμιευτηρίου. Ενώ μέχρι το τέλος του 2008 οι αποδόσεις για το «κλείδωμα» χρημάτων σε προθεσμία, από τρεις έως και 12 μήνες, έφταναν ή και ξεπερνούσαν το 6%, σήμερα με δυσκολία αγγίζουν το 3%.
Μάλιστα, τραπεζικά στελέχη εκτιμούν ότι τα επιτόκια θα πέσουν ακόμη περισσότερο, φτάνοντας ακόμη και κάτω από το 2%. Αντίστοιχα στο ταμιευτήριο- ενώ πριν από λίγους μήνες οι αποδόσεις έφταναν το 3%- σήμερα οι περισσότερες τράπεζες προσφέρουν «συμβολικά» επιτόκια κάτω του 1%.
 Google news













