Ρίχνουν τα επιτόκια για να ξορκίσουν την κρίση
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 7 λεπτά
Τη μεγαλύτερη μείωση επιτοκίων στη 10ετή ιστορία της πραγματοποίησε χθες η Ευρωπαϊκή Κεντρική Τράπεζα, σε μια προσπάθεια να ρίξει σωσίβιο στα νοικοκυριά αλλά και στην οικονομία που μαστίζονται από την πρωτοφανή οικονομική κρίση.
Πλέον, το βασικό επιτόκιο δανεισμού σε ευρώ διαμορφώνεται σε 2,5% μετά τη γενναία μείωση κατά 0,75 της μονάδας που ανακοίνωσε ο πρόεδρος της ΕΚΤ Ζαν Κλοντ Τρισέ. Μάλιστα, διεθνείς οίκοι όπως η JΡ Μorgan προβλέπουν και νέες μειώσεις του βασικού επιτοκίου του ευρώ έως το 1% το 2009, αν και ο κ. Τρισέ προειδοποίησε χθες ότι δεν θέλει να «παγιδευτεί» σε πολύ χαμηλά επιτόκια.
Η χθεσινή μείωση αποτελεί ανάσα για χιλιάδες δανειολήπτες, καθώς μεταφράζεται σε ετήσιο όφελος σχεδόν 800 ευρώ για 20ετές δάνειο 180.000 ευρώ με κυμαινόμενο επιτόκιο που εξαρτάται από την ΕΚΤ.
Από τον Αύγουστο του 2008, όταν άρχισε η κρίση και το βασικό επιτόκιο του ευρώ ήταν 4,25%, η μείωση της μηνιαίας δόσης για το ίδιο δάνειο διαμορφώνεται σε 181 ευρώ και το ετήσιο όφελος υπερβαίνει τα 2.170 ευρώ.
Σε μειώσεις ρεκόρ στα επιτόκια προχώρησαν και άλλες μεγάλες κεντρικές τράπεζες, σε μια προσπάθεια να τονώσουν την ευρωπαϊκή οικονομία. Χθες μάλιστα ανακοινώθηκε ότι η ευρωζώνη βρίσκεται (και) επίσημα σε ύφεση. Η Τράπεζα της Αγγλίας μείωσε τα επιτόκια της στερλίνας κατά 1%, από 3% σε 2% που είναι το χαμηλότερο επίπεδο των τελευταίων 57 ετών, ενώ γενναία μείωση κατά 1,75% έκανε η Κεντρική Τράπεζα της Σουηδίας, από 3,75% σε 2%. Το παράδειγμα αυτό ακολούθησαν η Νέα Ζηλανδία που μείωσε τα επιτόκια κατά 1,5%, από 6,5% σε 5%, και η Ινδονησία από 9,5% σε 9,25%. Μαύρες προβλέψεις για το 2009
Σύμφωνα με τα στοιχεία της Εurostat, το τρίτο τρίμηνο η ευρωζώνη βρέθηκε και επίσημα σε ύφεση παρουσιάζοντας συρρίκνωση του ΑΕΠ κατά 0,2%. Παράλληλα ο πρόεδρος της ΕΚΤ προβλέπει μαύρο 2009 καθώς οι αναλυτές της Τράπεζας εκτιμούν ότι του χρόνου η ευρωζώνη θα εξακολουθήσει να βρίσκεται σε ύφεση (-1%) ή, στην καλύτερη περίπτωση, η οικονομία θα είναι σε στασιμότητα παρουσιάζοντας μηδενική ανάπτυξη. «Η αβεβαιότητα παραμένει εξαιρετικά υψηλή» ανέφερε από τις Βρυξέλλες ο κ. Τρισέ, ο οποίος τώρα- σύμφωνα με κορυφαίους τραπεζικούς οίκους όπως η JΡ Μorgan- αναμένεται να συνεχίσει να χαλαρώνει τη νομισματική πολιτική.
Η Γαλλία ανακοίνωσε σχέδιο-σωσίβιο δημοσιονομικής τόνωσης της οικονομίας με 26 δισ. ευρώ- κυρίως μέσω δημοσίων επενδύσεων σε υποδομές- που το 2009 αναμένεται να εκτοξεύσει το έλλειμμα σε 3,9%, έναντι προηγούμενου στόχου για 3,1%. «Η απάντησή μας στην κρίση είναι οι επενδύσεις, επειδή αυτός είναι ο καλύτερος τρόπος για να στηρίξουμε την ανάπτυξη και να σώσουμε τις θέσεις εργασίας» είπε ο κ. Σαρκοζί. Από τα 26 δισ. ευρώ, τα 10 δισ. αναμένεται ότι θα διατεθούν σε έργα υποδομής, κυρίως στην κατασκευή νέων σιδηροδρομικών γραμμών υψηλής ταχύτητας.
Ωφελημένοι όσοι έχουν κυμαινόμενο
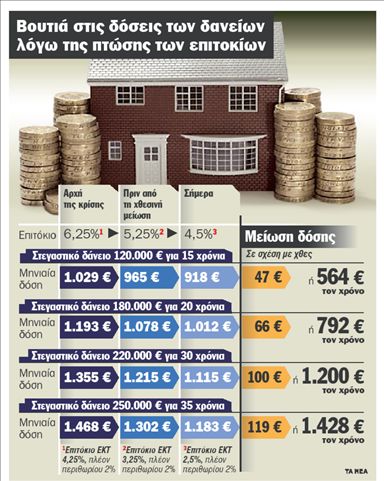
Από τις μειώσεις των ευρω-επιτοκίων επωφελούνται άμεσα οι δανειολήπτες με χρέη σε κυμαινόμενο επιτόκιο, το οποίο βασίζεται στην Ευρωπαϊκή Κεντρική Τράπεζα. Η μείωση από την ΕΚΤ επηρεάζει και το διατραπεζικό Εuribor το οποίο έχει κατρακυλήσει τους τελευταίους μήνες, ενώ ήδη οι τράπεζες έχουν αρχίσει να μειώνουν τα σταθερά επιτόκια των λοιπών δανείων. Τον χορό των μειώσεων άνοιξε χθες η Τράπεζα Πειραιώς, ρίχνοντας κατά 0,75% το βασικό επιτόκιο των στεγαστικών και επιχειρηματικών δανείων, ενώ σε ανάλογες κινήσεις αναμένεται να προβούν και τα άλλα χρηματοπιστωτικά ιδρύματα. Σε απόλυτους αριθμούς, ένα 15ετές στεγαστικό δάνειο 120.000 ευρώ με κυμαινόμενο επιτόκιο που υπολογίζεται με βάση την ΕΚΤ πριν από την κρίση «κόστιζε» 1.029 ευρώ τον μήνα με τελικό επιτόκιο 6,25% (επιτόκιο ΕΚΤ 4,25% πλέον περιθωρίου 2%). Σήμερα, μετά και τη μείωση κατά 0,75% η δόση έχει πέσει στα 918 ευρώ και το τελικό επιτόκιο στο 4,5% (επιτόκιο ΕΚΤ 2,5% πλέον περιθωρίου 2%). Δηλαδή, ο δανειολήπτης «κερδίζει» 127 ευρώ τον μήνα ή 1.524 ευρώ τον χρόνο. Σημειώνεται επίσης ότι μόνο από τη χθε σινή μείωση το όφελος για τον δανειολήπτη ανέρχεται σε 47 ευρώ τον μήνα ή 564 ευρώ τον χρόνο.
Μεγαλύτερο είναι το όφελος για ένα 20ετές δάνειο 180.000 ευρώ. Πριν από την κρίση το δάνειο αυτό «κόστιζε» 1.193 ευρώ τον μήνα, ενώ σήμερα η δόση έχει πέσει στα 1.012 ευρώ. Δηλαδή 181 ευρώ λιγότερα τον μήνα ή 2.172 ευρώ τον χρόνο. Μόνο από τη χθεσινή μείωση, το όφελος που προκύπτει από τον δανειολήπτη είναι 66 ευρώ τον μήνα ή 792 ευρώ τον χρόνο.
Το μεγαλύτερο όφελος πάντως ισχύει όσο μεγαλώνουν το ποσό και η διάρκεια του δανείου. Έτσι, για χρέος 250.000 ευρώ που αποπληρώνεται σε διάρκεια 35 ετών η μηνιαία δόση έχει πέσει από 1.468 ευρώ σε 1.183 ευρώ. Δηλαδή το όφελος είναι 285 ευρώ τον μήνα ή 3.420 ευρώ τον χρόνο, ενώ μόνο από τη χθεσινή μείωση ο δανειολήπτης πληρώνει 119 ευρώ τον μήνα ή 1.428
ευρώ λιγότερα κάθε χρόνο.
Περικοπές- σοκ
Η μείωση των επιτοκίων, την οποία χαιρέτισε και ο πρόεδρος του Εurogroup Jean-Claude Juncker, πραγματοποιείται ενώ μεγάλες εταιρείες και στις δύο πλευρές του Ατλαντικού απολύουν η μία μετά την άλλη δεκάδες χιλιάδες εργαζομένους. Η δεύτερη μεγαλύτερη ελβετική τράπεζα Credit Suisse ανακοίνωσε χθες ότι θα μειώσει το προσωπικό της κατά 11% ή 5.300 άτομα, καθώς το δίμηνο Οκτώβριος- Νοέμβριος οι ζημίες της διαμορφώθηκαν σε 1,95 δισ. ευρώ, ενώ η μεγαλύτερη αμερικανική τηλεφωνική εταιρεία ΑΤ&Τ ανακοίνωσε 12.000 απολύσεις.
ΑΝΑΣΑ ΓΙΑ ΔΑΝΕΙΟΛΗΠΤΕΣ
Η χθεσινή μείωση σημαίνει ετήσιο όφελος σχεδόν 800 ευρώ για 20ετές δάνειο 180.000 ευρώ με κυμαινόμενο επιτόκιο
«Δεν δίνουν δάνεια στους μικρομεσαίους»

«Σταθερό, κι ας είναι ακριβότερο»

«Δεν περιμένω τίποτα από τις τράπεζες»

Είναι κυμαινόμενο. Μία αυξάνεται, μία πέφτει. Με τη μείωση των επιτοκίων από την Ευρώπη δεν περιμένω τίποτα από τις τράπεζες, γιατί δεν υπάρχει κανένας έλεγχος. Ό,τι ανεβαίνει δεν κατεβαίνει, και αυτό συμβαίνει μόνο στην Ελλάδα. Τα επιτόκια μειώνονται στις διεθνείς αγορές κι εμείς δεν καταλαβαίνουμε τίποτα. Δεν παίρνω άλλο δάνειο με τίποτα, και οι συναλλαγές μου με τις τράπεζες έχουν μειωθεί στα απολύτως απαραίτητα. Θα μου πεις, τι θα κάνουμε χωρίς δανεικά; Θα μαζευτούμε.
«Κάρτες μόνο για τα απαραίτητα»


 Google news