
Κόκκινη κάρτα για τα καπέλα στις πιστωτικές
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 8 λεπτά
Κόκκινη κάρτα στις μονομερείς τροποποιήσεις των όρων των πιστωτικών καρτών που βάζουν καπέλα στους κατόχους τους βγάζει η Τράπεζα της Ελλάδος.
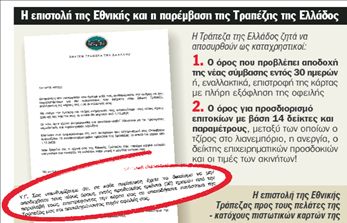
Μ ε επιστολή- βόμβα η Τράπεζα της Ελλάδος ζητά από την Εθνική Τράπεζα να αποσύρει άμεσα τους νέους όρους που επιχειρεί να επιβάλει στους κατόχους των πιστωτικών καρτών της και οδηγούν σε νέες αυξήσεις επιτοκίων αλλά και στον εξαναγκασμό τους να αποδεχθούν τις αλλαγές αυτές. Σύμφωνα με την Κεντρική Τράπεζα, οι όροι αυτοί είναι καταχρηστικοί.
Η παρέμβαση της Τραπέζης της Ελλάδος έρχεται την ίδια ώρα που οι καταναλωτικές οργανώσεις χαρακτηρίζουν παράνομη τη μονομερή τροποποίηση των συμβάσεων και μιλούν για εκβιασμό των δανειοληπτών προκειμένου να αποδεχθούν τους νέους, επαχθέστερους όρους.
Με την επιστολή που απέστειλε στη διοίκηση της Εθνικής, η Τράπεζα της Ελλάδος ζητεί να αποσυρθούν οι όροι που προβλέπουν αφενός τη δυνατότητα αναπροσαρμογής των
ΑΝΤΙΔΡΑΣΗ
Σε μποϊκοτάζ στη χρήση των πιστωτικών καρτών όλων των τραπεζών ως μέσου πληρωμής καλεί τους πολίτες η ΕΚΠΟΙΖΩ
επιτοκίων με βάση 14 δείκτες και αφετέρου περιθώριο 30 ημερών για την αποδοχή της νέας σύμβασης με εναλλακτική «επιλογή» την πλήρη εξόφληση του χρέους.
«Πρέπει να αλλάξουν το μοντέλο προσδιορισμού των επιτοκίων», λέει στα «ΝΕΑ» αρμόδιο στέλεχος της Τραπέζης της Ελλάδος και εξηγεί ότι με τον συνυπολογισμό 14 δεικτών και παραμέτρων, ο τρόπος προσδιορισμού των επιτοκίων μπορεί να θεωρηθεί αδιαφανής. Όσο για το δίλημμα «αποδεχθείτε τους νέους όρους ή ξεχρεώστε πλήρως την κάρτα σας», η εκτίμηση της Τραπέζης της Ελλάδος είναι ξεκάθαρη: καταχρηστικός όρος.
Επιτόκια- λάστιχο με 14 δείκτες
Στους νέους όρους των συμβάσεων πιστωτικών καρτών, προβλέπεται ότι το επιτόκιο είναι κυμαινόμενο και μπορεί να αναπροσαρμόζεται κάθε φορά που μεταβάλλονται τα επιτόκια της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ) συνεκτιμώντας και 14 δείκτες που αφορούν από τον πληθωρισμό έως τον τζίρο στο λιανεμπόριο, την ανεργία και τους δείκτες επιχειρηματικών προσδοκιών. Ειδικότερα, η Εθνική θεωρεί σκόπιμο να προσαρμόζει τα επιτόκια των πιστωτικών της καρτών λαμβάνοντας υπ΄ όψιν το ελάχιστο επιτόκιο προσφοράς της ΕΚΤ, τους δείκτες επιτοκίων euribor, τις συνθήκες ίδιας αναχρηματοδότησης της τράπεζας, τον δείκτη ανεργίας, τις ροές μισθωτής απασχόλησης στον ιδιωτικό τομέα, τους δείκτες νομισματικής κυκλοφορίας, τον δείκτη επιχειρηματικών προσδοκιών στις υπηρεσίες, τον πληθωρισμό, τον δείκτη πληθωριστικών προσδοκιών, τις τιμές των κατοικιών, την εξέλιξη της χρηματοδότησης προς τα νοικοκυριά, τον τζίρο στο λιανεμπόριο και τον δείκτη οικονομικού κλίματος! Η Τράπεζα της Ελλάδος ζητεί να απαλειφθούν όλοι αυτοί οι δείκτες κατά τον προσδιορισμό των επιτοκίων.
Στους νέους όρους των συμβάσεων, άλλωστε, ορίζεται ότι «εάν ο κάτοχος έχει στην τράπεζα έναν ή περισσότερους λογαριασμούς, η τράπεζα δύναται να χρεώνει, χωρίς προηγούμενη ειδοποίησή του, οποιονδήποτε ή οποιουσδήποτε από αυτούς, κατά την κρίση της, με το ποσό της τυχόν ανεξόφλητης οφειλής από τη χρήση της κάρτας». Μπορεί δηλαδή χωρίς προηγούμενη εξουσιοδότηση του πελάτη να βάζει… χέρι στους λογαριασμούς του.
«Δεχθείτε ή ξεπληρώστε»
Καταχρηστικός κρίνεται από την Τράπεζα της Ελλάδος και ο όρος που δίνει τη «δυνατότητα» στους κατόχους πιστωτικών καρτών είτε να αποδεχθούν εντός 30 ημερών τη σύμβαση με τη νέα της μορφή είτε να διακόψουν τη συνεργασία τους με την τράπεζα, επιστρέφοντας την κάρτα και ξεχρεώνοντας το σύνολο των οφειλών τους μέσω αυτής. Στο υστερόγραφο των επιστολών που απέστειλε στους πελάτες της η Εθνική αναφέρεται: «Σας υπενθυμίζουμε ότι σε κάθε περίπτωση έχετε το δικαίωμα να μην αποδεχθείτε τους νέους όρους, εντός της προθεσμίας των 30 ημερών από την παραλαβή τους, επιστρέφοντας την κάρτα σας σε οποιοδήποτε κατάστημα της τράπεζάς μας και αποπληρώνοντας τυχόν οφειλές σας».
Η πρακτική αυτή θεωρείται εκβιαστική από τους κατόχους πιστωτικών καρτών και καταχρηστική από την Τράπεζα της Ελλάδος. «Δεν μπορεί να ζητάς από τον πελάτη να αποδεχθεί τους νέους όρους με μονομερή τροποποίηση της σύμβασης, κι αν δεν του αρέσουν να τον καλείς να ξεπληρώσει το χρέος του μέσα σε 30 ημέρες», λέει στα «ΝΕΑ» η πρόεδρος της ΕΚΠΟΙΖΩ Π. Καλαποθαράκου. Μποϊκοτάζ καταναλωτών
Σε μποϊκοτάζ στη χρήση των πιστωτικών καρτών όλων των τραπεζών ως μέσου πληρωμής καλεί τους πολίτες η καταναλωτική οργάνωση ΕΚΠΟΙΖΩ αντιδρώντας στους καταχρηστικούς όρους που επιβάλλουν οι τράπεζες. Παράλληλα ζητά από τους καταναλωτές – πελάτες της Εθνικής Τράπεζας να σταματήσουν κάθε συναλλαγή με την τράπεζα ως αντίδραση στη μονομερή τροποποίηση από μέρους της τράπεζας των όρων των συμβάσεων πιστωτικών καρτών και δανείων εις βάρος των δανειοληπτών.
Σε ό,τι αφορά τις επιστολές που αποστέλλει η Εθνική Τράπεζα στους πελάτες της- κατόχους πιστωτικών καρτών, με τις οποίες τους ενημερώνει ότι τροποποιεί μονομερώς τους όρους των συμβάσεών τους, η ΕΚΠΟΙΖΩ αναφέρει: «Με αυτή την παράνομη μονομερή τροποποίηση και αυθαιρεσία, η Εθνική Τράπεζα αρνείται να μειώσει τα επιτόκια των πιστωτικών καρτών, καθώς οι σχετικές συμβάσεις έχουν ως επιτόκιο αναφοράς αποκλειστικά το επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας. Η Τράπεζα μάλιστα, όχι μόνο δεν μείωσε, ως όφειλε, τα επιτόκια, αλλά και τα αύξησε», δηλώνει ο νομικός εκπρόσωπος της ΕΚΠΟΙΖΩ Σπύρος Σπυράκος.
Η καταναλωτική οργάνωση καλεί- εφόσον η Εθνική Τράπεζα δεν αποσύρει τις παράνομες πρακτικές της (μονομερής τροποποίηση, αύξηση και μη μείωση των επιτοκίων) – τους καταναλωτές να διακόψουν όλες τις σχέσεις συναλλαγής που έχουν με την τράπεζα και ειδικότερα: να αποσύρουν τις καταθέσεις τους, να μη χρησιμοποιούν τις πιστωτικές τους κάρτες για συναλλαγές, να μεταφέρουν τα υπόλοιπά τους από κάρτες και δάνεια σε άλλες τράπεζες με ευνοϊκότερους όρους, να ακυρώσουν πάγιες εντολές καθώς και να μην αποστέλλουν εμβάσματα μέσω της συγκεκριμένη τράπεζας.
Κρύβουν τη ληστεία πίσω από τις προσφορές
ΡΕΠΟΡΤΑΖ: Δημήτρης Πεφάνης dpefanis@dolnet.gr

«ΤΑ ΝΕΑ» παρουσιάζουν τους 10 τρόπους με τους οποίους οι τράπεζες φόρτωσαν στους δανειολήπτες υψηλότερα επιτόκια και άλλες επιβαρύνσεις που καθιστούν δώρον- άδωρο τις προσφορές τις οποίες κάνουν τώρα με τις μικρές μειώσεις των επιτοκίων σε κάρτες και καταναλωτικά δάνεια.
Στην καταναλωτική πίστη, τις πιστωτικές κάρτες και τα στεγαστικά δάνεια οι τράπεζες την τελευταία διετία ανέβασαν απροκάλυπτα το κόστος του χρήματος και τις προμήθειες έως και 50%, μάλιστα σε μία περίοδο κατά την οποία τα νοικοκυριά μαστίζονται από τη χειρότερη κρίση μετά τον Β΄ Παγκόσμιο Πόλεμο. Τα ανοικτά δάνεια
Όπως προκύπτει από τα επίσημα στοιχεία της Τραπέζης της Ελλάδος, το πιο χαρακτηριστικό παράδειγμα τραπεζικής… ληστείας αφορά τα ανοικτά δάνεια. Ενώ τον Νοέμβριο του 2006 το ονομαστικό επιτόκιο ανερχόταν σε 13,70%, σήμερα έχει εκτιναχθεί σε 15,70%, δηλαδή δύο μονάδες υψηλότερα. Το πραγματικό κόστος του χρήματος όμως για το ίδιο δάνειο (Συνολική Ετήσια Επιβάρυνση που περιλαμβάνει και τα άλλα έξοδα) έχει αυξηθεί πέντε ολόκληρες μονάδες, από 17,99% σε 22,99%. Πρόκειται για αυξήσεις- μαμούθ σε σύγκριση με τη μείωση μόλις 0,5% των επιτοκίων των καταναλωτικών τους δανείων που κάνουν τώρα.
Σε καταναλωτικά, κάρτες
Αντίστοιχη είναι η εικόνα και στα καταναλωτικά δάνεια. Εκεί από το 13,85% το 2006 το σταθερό, ονομαστικό επιτόκιο έχει αυξηθεί σε 16,15% σήμερα, ενώ για το πραγματικό κόστος του χρήματος (ΣΕΠΕ) η αύξηση ξεπερνά τις 3,5 μονάδες, από 17,11% σε 20,68%. Και εδώ, οι τράπεζες επιστρέφουν τώρα στους πελάτες τους το… συμβολικό 0,5%!
Όσο για το «πλαστικό χρήμα» που υπόσχονται τώρα μειώσεις επιτοκίων έως 1%, εκεί τα ονομαστικά επιτόκια έχουν αυξηθεί από 16,95% σε 18,95% και η Συνολική Ετήσια Επιβάρυνση (ΣΕΠΕ) φθάνει το 21,8% έναντι 19,63% πριν από δύο χρόνια.
Διπλή ληστεία στα στεγαστικά
Η ληστεία μετά… τόκου συνεχίζεται και στα στεγαστικά δάνεια και είναι μάλιστα διπλή: πριν από δύο χρόνια, το περιθώριο κέρδους που επέβαλλαν οι τράπεζες πάνω από το επιτόκιο αναφοράς (για δάνεια με κυμαινόμενο επιτόκιο) άρχιζε από 0,8%. Σήμερα, το καπέλο αυτό φτάνει το 2%, δηλαδή είναι 1,2 μονάδες υψηλότερο. Την ίδια στιγμή, οι τράπεζες έχουν αντικαταστήσει ως βάση αναφοράς το επιτόκιο της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ) με το διατραπεζικό Εuribor. Μάλιστα, ενώ αρχικά χρησιμοποιούσαν το Εuribor μηνός, σήμερα βασίζουν το κόστος του χρήματος στο ακόμα ακριβότερο Εuribor τριμήνου, το οποίο αυτή τη στιγμή είναι κατά 1,1 μονάδα υψηλότερο από το επιτόκιο της ΕΚΤ. Τα τραπεζικά χαράτσια επεκτείνονται και στο κόστος της ασφάλισης του δανειολήπτη, το οποίο κατά περίπτωση είναι έως και 20% υψηλότερο σήμερα σε σύγκριση με το 2006.
Αδικαιολόγητες προμήθειες
Τα καπέλα εις βάρος των πελατών επεκτείνονται όμως και πέρα από τα επιτόκια, καθώς οι προμήθειες που επιβάλλουν στο γκισέ ή τα ΑΤΜ είναι αδικαιολόγητα «τσουχτερές». Για παράδειγμα, η ανάληψη μετρητών από πιστωτική κάρτα (ακόμα και από ΑΤΜ της ίδιας τράπεζας) κοστίζει έως και 25 ευρώ, εκτός από το επιτόκιο- «φωτιά» του πλαστικού χρήματος. Αντίστοιχα, η ετήσια συνδρομή φτάνει ακόμα και τα 75 ευρώ!
Όσο για την καταναλωτική πίστη, το καπέλο που πληρώνουν κάθε χρόνο οι κάτοχοι ανοικτών δανείων- μέσω ετήσιας συνδρομής φτάνει ακόμα και τα 120 ευρώ, ανεξάρτητα από το αν θα κάνουν χρήση του δανείου τους, ενώ τέλος τα έξοδα εξέτασης και έγκρισης ενός οποιουδήποτε καταναλωτικού δανείου έχουν φτάσει τα 200 ευρώ, αυξημένα έως και 50% σε σχέση με το 2006.
 Google news













