Ασφαλιστικός κολοσσός στο έλεος της κρίσης
 Ενημερώσου πρώτα από ΤΑ ΝΕΑ


 8 λεπτά
Ντόμινο πανικού απειλεί τις αγορές και την παγκόσμια οικονομία καθώς η χρηματοπιστωτική κρίση προσλαμβάνει ανεξέλεγκτες διαστάσεις.
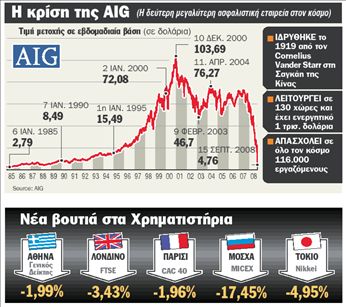
O κίνδυνος να χρεοκοπήσει η δεύτερη μεγαλύτερη ασφαλιστική εταιρεία στον κόσμο Αmerican Ιnternational Group (ΑΙG) είναι πλέον ορατός, ενώ η αγορά έχει στεγνώσει από ρευστό όπως φαίνεται και από το άλμα- σοκ που έκανε χθες το διατραπεζικό επιτόκιο δανεισμού σε δολάρια (Libor) από 3,11% σε 6,44%, που ανεβάζει κατακόρυφα το κόστος του χρήματος.
Το άλμα αυτό ανάγκασε χθες τις κεντρικές τράπεζες να πραγματοποιήσουν νέες έκτακτες ενέσεις ρευστότητας στις τράπεζες χωρίς ωστόσο να ανατραπεί η βουτιά των χρηματιστηρίων. Οι αγορές ήλπιζαν χθες εξάλλου σε μείωση των επιτοκίων του δολαρίου από την Ομοσπονδιακή Τράπεζα των ΗΠΑ (FΕD), που είδαν ωστόσο τις προσδοκίες τους να διαψεύδονται καθώς ο πρόεδρος της FΕD Μπεν Μπερνάνκι αποφάσισε να διατηρήσει το βασικό επιτόκιο του δολαρίου στο 2%. Πάντως μέχρι αργά χθες το βράδυ (ώρα Ελλάδος) η FΕD εξέταζε το ενδεχόμενο να σώσει την ΑΙG με έκτακτο δάνειο.
Κανόνι μεγατόνων
Μετά τη χρεοκοπία της επενδυτικής τράπεζας Lehman Βrothers και τη σωτηρία κυριολεκτικά την τελευταία στιγμή της Μerrill Lynch, τώρα οι αγορές φοβούνται για κανόνι μεγατόνων 441 δισεκατομμυρίων δολαρίων από την ΑΙG. Η εταιρεία αναζητά εναγωνίως, το αργότερο μέχρι σήμερα, χρηματοδότηση 75 δισ. είτε χωρίς είτε με κρατική βοήθεια όπως εξετάζεται, για να καλύψει τις υποχρεώσεις της ώστε να αποφύγει την καταστροφή, που θα μπορούσε να πυροδοτήσει κραχ στις αγορές και στην παγκόσμια οικονομία.
● Χθες η Σοφοκλέους βυθίστηκε 1,99% και έφτασε στις 2.933,43 μονάδες, ενώ το Λονδίνο έπαθε καθίζηση 3,43%, το Παρίσι σημείωσε πτώση 1,96% και το Τόκιο βυθίστηκε 4,95%. Στη Ρωσία ο βασικός δείκτης ΜΙCΕΧ έκανε βουτιά- σοκ 17,45% λόγω (και) της νέας πτώσης του πετρελαίου που έπεσε στα 92 δολάρια το βαρέλι.
Αντίθετα το χρηματιστήριο της Νέας Υόρκης έκλεισε με άνοδο 1,30%.
Το νέο κύμα πανικού στις αγορές μπροστά στην κρίση, την οποία ο γενικός διευθυντής του Διεθνούς Νομισματικού Ταμείου (ΔΝΤ) Ντομινίκ Στρος Καν χαρακτήρισε “χωρίς προηγούμενο”, πυροδοτήθηκε μετά την υποβάθμιση της πιστοληπτικής ικανότητας της ΑΙG. Η εταιρεία έχει επενδύσεις σταθερού εισοδήματος (ομόλογα, προθεσμιακές καταθέσεις κ.λπ.) ύψους 441 δισ. δολαρίων, από τα οποία τα 57,8 δισ. είναι συνδεδεμένα με subprimes.
Άλμα- σοκ στα διατραπεζικά επιτόκια
Η τεράστια έλλειψη ρευστότητας στο τραπεζικό σύστημα εκτόξευσε στα ύψη το βασικό επιτόκιο με το οποίο δανείζονται μεταξύ τους δολάρια οι τράπεζες (Libor μιας ημέρας) που πραγματοποίησε χθες το μεγαλύτερο άλμα στην ιστορία καθώς αυξήθηκε από το 3,11% στο 6,44%. Αύξηση σημείωσε εξάλλου και το επιτόκιο δανεισμού των τραπεζών σε ευρώ (euribor εβδομάδας) που σκαρφάλωσε από το 4,42% στο 4,49%. Η έκρηξη στο κόστος δανεισμού ανάγκασε την Ομοσπονδιακή Τράπεζα των ΗΠΑ (FΕD) να εισφέρει έκτακτη χρηματοδότηση 50 δισ. δολαρίων στις τράπεζες, ενώ σε αντίστοιχες ενέσεις ρευστότητας προχώρησαν και οι υπόλοιπες μεγάλες κεντρικές τράπεζες. Μετά τα 30 δισ. ευρώ που έριξε προχθές στην αγορά, η Ευρωπαϊκή Κεντρική Τράπεζα χθες προσέφερε έκτακτη χρηματοδότηση επιπλέον 70 δισ. ευρώ στις τράπεζες προσπαθώντας να αποτρέψει τα χειρότερα. Η Τράπεζα της Αγγλίας έκανε ένεση ρευστότητας 35,9 δισ. δολαρίων και η Κεντρική Τράπεζα της Ελβετίας 8 δισ. ελβετικών φράγκων. Η Τράπεζα της Ιαπωνίας χρηματοδότησε τις τράπεζες με 14,4 δισ. δολάρια.
Αγωνία στην Ελλάδα από τους κλυδωνισμούς της ΑΙG
ΡΕΠΟΡΤΑΖ: Γιώργος Φιντικάκης gfid@dolnet.gr
ΑΝΑΣΤΑΤΩΣΗ έχει προκαλέσει στους χιλιάδες Έλληνες ασφαλισμένους που διαθέτουν συμβόλαια συντάξεως και ζωής της Αlico η περιπέτεια του ασφαλιστικού κολοσσού ΑΙG, που αποτελεί τον κύριο μέτοχο της αμερικανικής Αmerican Life, μητρικής της επιχείρησης, που δραστηριοποιείται στη χώρα μας. Όπως ωστόσο διαβεβαιώνει η διοίκηση της εταιρείας, δεν συντρέχει ο παραμικρός λόγος ανησυχίας.
Τα γραφεία της εταιρείας στο Μαρούσι, που κατέχει το τρίτο μεγαλύτερο μερίδιο στον κλάδο ζωής στην Ελλάδα με 230.000- 250.000 ατομικά και ομαδικά συμβόλαια, δέχονται από χθες βροχή τηλεφωνημάτων από ασφαλισμένους που ανησυχούν για την τύχη των συμβολαίων τους.
Όπως όμως αναφέρει στα «ΝΕΑ» ο γενικός διευθυντής της εταιρείας Σωτήρης Ταγκόπουλος, το χαρτοφυλάκιό της Αlico στην Ελλάδα δεν κινδυνεύει. Και αυτό, διότι όπως επισημαίνει το ενεργητικό της Αlico στην Ελλάδα ανέρχεται σε 1,35 δισ. ευρώ, εκ των οποίων το 1 δισ. ευρώ είναι τα μαθηματικά της αποθέματα, δηλαδή τα κεφάλαια που αντιστοιχούν στα ασφάλιστρα που έχουν καταβάλει οι πελάτες της και που υποχρεούται βάσει του νόμου να τηρεί κάθε ασφαλιστική εταιρεία, για λόγους ασφαλείας. Θεματοφύλακες των κεφαλαίων αυτών είναι οι τράπεζες Citigroup και Εurobank και δεν μπορεί κανείς να τα ρευστοποιήσει και να τα διαχειριστεί για άλλους λόγους, χωρίς την έγκριση της αρμόδιας Επιτροπής Εποπτείας Ιδιωτικής Ασφάλισης (ΕΠΕΙΑ), αναφέρει η διοίκηση της Αlico. Το 90% των κεφαλαίων αυτών- 900 εκατ. ευρώ- είναι τοποθετημένα σε ομόλογα σταθερής απόδοσης και τα υπόλοιπα- 100 εκατ. ευρώ- κυρίως σε αμοιβαία, ελληνικές μετοχές και σε περιορισμένο αριθμό μετοχών του εξωτερικού.
Σε κάθε περίπτωση, η διοίκηση της εταιρείας επισημαίνει ότι το πρόβλημα είναι του βασικού μετόχου, δηλαδή της ΑΙG και όχι της θυγατρικής της Αmerican Life, πολύ δε περισσότερο του υποκαταστήματός της στην Ελλάδα, δηλαδή της Αlico.
Εγγύηση για καταθέσεις μέχρι 20.000 ευρώ
ΡΕΠΟΡΤΑΖ: Δημήτρης Πεφάνης

Την ίδια ώρα πάντως, όπως αναφέρουν τόσο στελέχη των εγχώριων χρηματοπιστωτικών ιδρυμάτων όσο και κύκλοι της Ελληνικής Ένωσης Τραπεζών, οι Έλληνες καταθέτες δεν θα πρέπει να ανησυχούν, καθώς οι ελληνικές τράπεζες δεν κινδυνεύουν από τη διεθνή κρίση.
Όπως αναφέρουν, στην Ελλάδα λειτουργεί το Ταμείο Εγγύησης Καταθέσεων, ιδρυτικά μέλη του οποίου είναι η Τράπεζα της Ελλάδος και η Ελληνική Ένωση Τραπεζών, ενώ εποπτεύεται από το υπουργείο Οικονομίας και Οικονομικών. Το Ταμείο στο τέλος του 2007 διέθετε διαθέσιμα 940 εκατ. ευρώ και σύμφωνα με τον νόμο καλύπτει κάθε καταθέτη μέχρι του ποσού των 20.000 ευρώ, ανεξαρτήτως αριθμού λογαριασμών. Η κάλυψη αυτή αφορά τόσο καταθέσεις ταμιευτηρίου όσο και προθεσμίας. ● Στον αντίποδα, καμία κάλυψη δεν έχουν όσοι έχουν ασφαλιστήρια συμβόλαια ζωής και συντάξεων στην περίπτωση που πτωχεύσει η ασφαλιστική εταιρεία με την οποία συνεργάζονται. Και αυτό γιατί οι περιπτώσεις αυτές δεν καλύπτονται από το Ταμείο που υπάρχει για τις ασφάλειες αυτοκινήτων.
● Πλήρως εκτεθειμένοι παράλληλα είναι και όσοι έχουν επενδύσει σε μετοχές, καθώς η αξία του χαρτοφυλακίου τους μπορεί να μηδενιστεί αν οι εταιρείες στις οποίες έχουν επενδύσει πτωχεύσουν ή σταματήσει η διαπραγμάτευσή τους στο Χρηματιστήριο.
● Περισσότερο περίπλοκη είναι η κατάσταση στην περίπτωση επενδύσεων σε ομόλογα, καθώς εκεί οι εξελίξεις εξαρτώνται από τον εκδότη της ομολογίας. Στην περίπτωση που πρόκειται για κρατικά ομόλογα, είτε της Ελλάδας είτε κάποιας άλλης χώρας, πρέπει το κράτος-εκδότης να κηρύξει πτώχευση, ενώ ακόμα και σε αυτή την περίπτωση συνήθως την έκδοση εγγυάται και κάποια άλλη πιστωτική οντότητα, που αναλαμβάνει να καλύψει μέρος της αξίας της επένδυσης.
Στην περίπτωση όμως που πρόκειται για ομόλογα επιχειρήσεων ή ακόμα και τραπεζών, αν ο εκδότης πτωχεύσει- όπως συνέβη στην περίπτωση της Lehman Βrothers- ο κάτοχος των χρεογράφων είτε χάνει εξ ολοκλήρου τα χρήματά του, είτε, αν υπάρχει και κάποιος άλλος εγγυητής, εισπράττει ένα κομμάτι της επένδυσης, αφού εκποιηθούν τα περιουσιακά στοιχεία της εταιρείας.
[ ΓΝΩΜΗ ] Ρώσικη ρουλέτα στην Οικονομία
TΗΕ ΝΕW ΥΟRΚ ΤΙΜΕS , Του Ρaul Κrugman

Οι παραδοσιακές τράπεζες τώρα δεν διαδραματίζουν παρά ένα μικρό ρόλο στη διοχέτευση κεφαλαίων από τους καταθέτες στους δανειολήπτες. Σήμερα, οι τραπεζικές εργασίες πραγματοποιούνται μέσω πολύ σύνθετων διαδικασιών που διευθετούνται από τράπεζες που δεν έχουν συναλλαγές με το ευρύ κοινό, όπως είναι οι μη καταθετικές τράπεζες, για παράδειγμα, η Βear Stearns και η Lehman Βrothers.
Το νέο σύστημα υποτίθεται ότι θα ήταν πιο ασφαλές στη διαχείριση του κινδύνου. Όμως η χρηματοπιστωτική κρίση μάς δείχνει ότι ο κίνδυνος δεν ήταν μειωμένος, αλλά κρυμμένος: οι περισσότεροι επενδυτές δεν είχαν ιδέα πόσο εκτεθειμένοι βρίσκονταν στον κίνδυνο αυτό. Μπορεί σήμερα οι συναλλαγές να πραγματοποιούνται με το πάτημα του πλήκτρου του υπολογιστή ή ένα απλό κλικ, αλλά όταν τα πράγματα πηγαίνουν στραβά- όταν παγώνουν οι πιστώσεις ή βυθίζονται οι μετοχές- τότε οι επιπτώσεις είναι ακριβώς οι ίδιες με εκείνες της Μεγάλης Ύφεσης του 1930.
Βέβαια, οι επικεφαλής της Ομοσπονδιακής Τράπεζας των ΗΠΑ (FΕD) γνωρίζουν τους κινδύνους αυτούς- άλλωστε πριν αναλάβει την ευθύνη να σώσει τον κόσμο, ο πρόεδρος της FΕD Μπεν Μπερνάνκι ήταν μία από τις μεγαλύτερες αυθεντίες των οικονομιών της Μεγάλης Ύφεσης. Έτσι, λοιπόν, την προηγούμενη εβδομάδα αποφασίστηκε η κρατικοποίηση της Fannie Μae και της Freddie Μac, των τραπεζών που ειδικεύονται σε χορηγήσεις στεγαστικών δανείων. Ωστόσο, η στάση αυτή δημιουργεί νευρικότητα στους αρμόδιους της κυβερνητικής πολιτικής. Για παράδειγμα, το κράτος παίρνει μεγάλο ρίσκο με χρήματα των φορολογουμένων. Επίσης, οι αρμόδιοι φοβούνται ότι επειδή το κράτος σώζει όσους έχουν πρόβλημα, κάποιοι θα ενθαρρυνθούν να ρισκάρουν πάλι στο μέλλον, ελπίζοντας σε παρόμοια σωτηρία.
Ο υπουργός Οικονομικών των ΗΠΑ Χένρι Πόλσον αποφάσισε να μη σώσει τη Lehman Βrothers ρισκάροντας κι άλλο δημόσιο χρήμα, στοιχηματίζοντας ότι το σύστημα μπορεί να ανταποκριθεί στην κατάρρευση της επενδυτικής τράπεζας. Θα μάθουμε σύντομα εάν ήταν γενναίος ή ανόητος.
Η πραγματική απάντηση στο πώς θα έπρεπε να έχει αντιμετωπιστεί η κατάσταση που ζούμε σήμερα είναι ότι θα έπρεπε να είχαν δράσει από πριν.
Όταν βυθίστηκε η Βear Stearns, πολλοί μίλησαν για την ανάγκη να δημιουργηθεί μηχανισμός «ελεγχόμενης ρευστοποίησης» επενδυτικών τραπεζών με προβλήματα. Αυτό όμως έγινε πριν από έξι μήνες. Πού είναι αυτός ο μηχανισμός σήμερα; Σήμερα, ο κ. Πόλσον προφανώς νομίζει ότι μπορεί να παίζει ρώσικη ρουλέτα με το αμερικανικό χρηματοπιστωτικό σύστημα.
 Google news